Questões de Concurso
Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública
Foram encontradas 1.378 questões


Ano: 2023
Banca:
FGV
Órgão:
Câmara dos Deputados
Prova:
FGV - 2023 - Câmara dos Deputados - Analista Legislativo - Contador - Tarde |
Q2323191
Contabilidade Pública
Em relação aos procedimentos contábeis referentes à receita
orçamentária, de acordo com o Manual de Contabilidade
Aplicada ao Setor Público (MCASP), as transferências de recursos
intergovernamentais constitucionais ou legais são contabilizadas
pelo ente transferidor como
Ano: 2023
Banca:
IV - UFG
Órgão:
Prefeitura de Cidade Ocidental - GO
Prova:
CS-UFG - 2023 - Prefeitura de Cidade Ocidental - GO - Técnico em Contabilidade |
Q2301191
Contabilidade Pública
O Art. 3º da Lei nº 4.320/1964 estabelece que a Lei de Orçamentos compreenderá todas as receitas, inclusive as de operações de crédito autorizadas em lei. De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), para fins contábeis, quanto ao impacto na situação patrimonial líquida, a receita orçamentária pode ser “efetiva” ou “não-efetiva”. Considerando o disposto no MCASP, em sua 9ª edição (2021), a Receita Orçamentária Efetiva é aquela na qual os ingressos de disponibilidade
Ano: 2023
Banca:
SELECON
Órgão:
Prefeitura de Campo Verde - MT
Prova:
SELECON - 2023 - Prefeitura de Campo Verde - MT - Auxiliar de Contabilidade |
Q2297317
Contabilidade Pública
O ingresso de recursos ao patrimônio público é chamado de
receita pública, caracterizado pelo aumento das disponibilidades
por meio da entrada de recursos financeiros. Em se tratando de
sua classificação, no enfoque jurídico, as receitas podem ser
divididas em:
Ano: 2023
Banca:
IDHTEC
Órgão:
Câmara de Ilha de Itamaracá - PE
Prova:
IDHTEC - 2023 - Câmara de Ilha de Itamaracá - PE - Assessor Contábil |
Q2293131
Contabilidade Pública
Associe os itens abaixo, relacionando corretamente as
classificações de Receita Pública com os seus respectivos
conceitos:
a – Receitas originárias
b – Receitas extraordinárias
c – Receitas de capital
d – Receitas derivadas
I – Obtidas compulsoriamente, por força do constrangimento legal que o Poder Público exerce sobre o setor privado.
II – Recebidas esporadicamente, de modo inconstante ou excepcional, não servindo como fonte permanente de custeio do Tesouro.
III – Receitas provenientes da realização de recursos financeiros oriundos de constituição de dívidas, como as constituídas para obter superávit do orçamento corrente.
IV – Decorrem da exploração de bens, serviços e empresas do Poder Público, enquanto exercendo atividade assemelhada à de cidadãos em geral. Há livre vontade da pessoa que participa da situação em face da qual a receita é obtida.
V – Recebidas com periodicidade regular e de modo constante, servindo como fonte permanente de custeio do Tesouro.
a – Receitas originárias
b – Receitas extraordinárias
c – Receitas de capital
d – Receitas derivadas
I – Obtidas compulsoriamente, por força do constrangimento legal que o Poder Público exerce sobre o setor privado.
II – Recebidas esporadicamente, de modo inconstante ou excepcional, não servindo como fonte permanente de custeio do Tesouro.
III – Receitas provenientes da realização de recursos financeiros oriundos de constituição de dívidas, como as constituídas para obter superávit do orçamento corrente.
IV – Decorrem da exploração de bens, serviços e empresas do Poder Público, enquanto exercendo atividade assemelhada à de cidadãos em geral. Há livre vontade da pessoa que participa da situação em face da qual a receita é obtida.
V – Recebidas com periodicidade regular e de modo constante, servindo como fonte permanente de custeio do Tesouro.
Ano: 2023
Banca:
Quadrix
Órgão:
CREA-GO
Prova:
Quadrix - 2023 - CREA-GO - Analista de Área - Contador |
Q2290764
Contabilidade Pública
A respeito do orçamento e da contabilidade pública, julgue o item.
É da competência concorrente de todas as esferas da
Federação legislar sobre orçamento, cabendo à União
estabelecer normas gerais e às demais esferas, a
competência suplementar.
Ano: 2023
Banca:
FEPESE
Órgão:
CEASA-SC
Prova:
FEPESE - 2023 - CEASA-SC - Agente Técnico de Formação Superior I - Contador |
Q2290044
Contabilidade Pública
Na lei orçamentária anual de um ente da federação estão contidas todas as receitas e despesas de
todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo poder público.
Nesse caso, o ente da federação atendeu ao princípio orçamentário da:
Nesse caso, o ente da federação atendeu ao princípio orçamentário da:
Ano: 2023
Banca:
FEPESE
Órgão:
CEASA-SC
Prova:
FEPESE - 2023 - CEASA-SC - Agente Técnico de Formação Superior I - Contador |
Q2290038
Contabilidade Pública
Ao elaborar seu orçamento, um ente da federação
alocou as dotações orçamentárias em uma estrutura
de dois níveis hierárquicos: órgão orçamentário e
unidade orçamentária.
Um exemplo dessa alocação está apresentado abaixo:
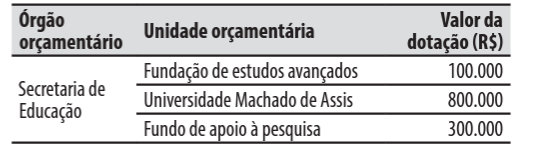
Nesse caso, as dotações orçamentárias do ente da federação foram alocadas de acordo com a classificação:
Um exemplo dessa alocação está apresentado abaixo:
Nesse caso, as dotações orçamentárias do ente da federação foram alocadas de acordo com a classificação:
Ano: 2023
Banca:
Quadrix
Órgão:
CREFITO-14ª Região(PI)
Prova:
Quadrix - 2023 - CREFITO-14ª Região(PI) - Analista Administrativo - Contador |
Q2288317
Contabilidade Pública
Constitui receita corrente a(os)
Ano: 2023
Banca:
FUNCERN
Órgão:
Prefeitura de Jardim do Seridó - RN
Prova:
FUNCERN - 2023 - Prefeitura de Jardim do Seridó - RN - Assistente Contábil |
Q2287753
Contabilidade Pública
Estes créditos adicionais serão autorizados por lei e abertos por decreto executivo. Sua abertura depende
da existência de recursos disponíveis para ocorrer a despesa que será precedida de exposição de
justificativa. Essa descrição refere-se aos créditos adicionais
Ano: 2023
Banca:
FUNCERN
Órgão:
Prefeitura de Jardim do Seridó - RN
Prova:
FUNCERN - 2023 - Prefeitura de Jardim do Seridó - RN - Assistente Contábil |
Q2287752
Contabilidade Pública
Caso uma determinada lei de orçamento contenha dispositivo não relacionado à matéria orçamentária, o
princípio orçamentário que estará sendo desobedecido é o da
Ano: 2023
Banca:
UFMT
Órgão:
Prefeitura de Rondonópolis - MT
Prova:
UFMT - 2023 - Prefeitura de Rondonópolis - MT - Analista Instrumental - Fiscal de Tributos |
Q2287633
Contabilidade Pública
Em consonância com a classificação adotada na Contabilidade Pública quanto aos ingressos de recursos
financeiros, os valores arrecadados de forma transitória, tais como cauções, depósitos judiciais, depósitos
diversos e salários de servidores não reclamados, são exemplos de receitas identificadas como
Ano: 2023
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
UFSJ
Prova:
FUNDEP (Gestão de Concursos) - 2023 - UFSJ - Técnico em Contabilidade |
Q2285505
Contabilidade Pública
Assinale a alternativa que apresenta somente
receitas correntes.
Q2284222
Contabilidade Pública
Com relação aos Princípios Orçamentários, assinale a alternativa que contém o Princípio que determina que a Lei Orçamentária Anual de cada ente da
federação deverá conter todas as receitas e despesas
de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275339
Contabilidade Pública
Acerca da receita pública, seu conceito, seus estágios, suas classificações e sua execução, julgue o seguinte item.
As receitas patrimoniais são consideradas receitas de capital.
As receitas patrimoniais são consideradas receitas de capital.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275338
Contabilidade Pública
Acerca da receita pública, seu conceito, seus estágios, suas classificações e sua execução, julgue o seguinte item.
A classificação da receita orçamentária por natureza é utilizada por todos os entes da Federação e tem a finalidade de identificar a origem do recurso segundo o fato gerador, ou seja, o evento real que ocasionou o ingresso da receita nos cofres públicos.
A classificação da receita orçamentária por natureza é utilizada por todos os entes da Federação e tem a finalidade de identificar a origem do recurso segundo o fato gerador, ou seja, o evento real que ocasionou o ingresso da receita nos cofres públicos.
Q2272261
Contabilidade Pública
O registro da receita orçamentária ocorre no momento da arrecadação, conforme art. 35 da Lei nº
4.320/1964, e decorre do enfoque orçamentário dessa Lei, tendo por objetivo evitar que a execução das
despesas orçamentárias ultrapasse a arrecadação efetiva.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Texto adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Considerando-se, a título de exemplo, a aprovação de um orçamento de uma determinada entidade pública e a arrecadação de certa receita, os registros contábeis, sob a ótica do Plano de Contas Aplicado ao Setor Público, indique qual alternativa abaixo representa a escrituração do registro da previsão da receita no momento da aprovação da Lei Orçamentária.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Texto adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Considerando-se, a título de exemplo, a aprovação de um orçamento de uma determinada entidade pública e a arrecadação de certa receita, os registros contábeis, sob a ótica do Plano de Contas Aplicado ao Setor Público, indique qual alternativa abaixo representa a escrituração do registro da previsão da receita no momento da aprovação da Lei Orçamentária.
Q2272260
Contabilidade Pública
A despesa orçamentária, assim como a receita orçamentária, é classificada em duas categorias
econômicas, com os seguintes códigos:
3- Despesas Correntes Classificam-se nessa categoria todas as despesas que não contribuem, diretamente, para a formação ou aquisição de um bem de capital.
4 – Despesas de Capital Classificam-se nessa categoria aquelas despesas que contribuem, diretamente, para a formação ou aquisição de um bem de capital.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa o significado legal da natureza da Despesa (GND), classificada como inversões financeiras?
3- Despesas Correntes Classificam-se nessa categoria todas as despesas que não contribuem, diretamente, para a formação ou aquisição de um bem de capital.
4 – Despesas de Capital Classificam-se nessa categoria aquelas despesas que contribuem, diretamente, para a formação ou aquisição de um bem de capital.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa o significado legal da natureza da Despesa (GND), classificada como inversões financeiras?
Q2272259
Contabilidade Pública
O art. 14 da LRF trata especialmente da renúncia de receita, estabelecendo medidas a serem observadas
pelos entes públicos que decidirem pela concessão ou ampliação de incentivo ou benefício de natureza
tributária da qual decorra renúncia de receita, a saber:
Art. 14 – A concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita deverá estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes, atender ao disposto na lei de diretrizes orçamentárias e a pelo menos uma das seguintes condições:
I – demonstração pelo proponente de que a renúncia foi considerada na estimativa de receita da lei orçamentária, na forma do art. 12, e de que não afetará as metas de resultados fiscais previstas no anexo próprio da lei de diretrizes orçamentárias;
II – estar acompanhada de medidas de compensação, no período mencionado no caput, por meio do aumento de receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição.
§1º A renúncia compreende anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa o significado legal de renúncia classificada como anistia?
Art. 14 – A concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita deverá estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes, atender ao disposto na lei de diretrizes orçamentárias e a pelo menos uma das seguintes condições:
I – demonstração pelo proponente de que a renúncia foi considerada na estimativa de receita da lei orçamentária, na forma do art. 12, e de que não afetará as metas de resultados fiscais previstas no anexo próprio da lei de diretrizes orçamentárias;
II – estar acompanhada de medidas de compensação, no período mencionado no caput, por meio do aumento de receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição.
§1º A renúncia compreende anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa o significado legal de renúncia classificada como anistia?
Q2272258
Contabilidade Pública
A categoria econômica de receita pode ser assim classificada:1. Receitas Correntes; 7. Receitas Correntes
Intraorçamentárias; 2. Receitas de Capital e 8. Receitas de Capital Intraorçamentárias.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa Receita de Capital?
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa Receita de Capital?
Q2272257
Contabilidade Pública
O conhecimento dos aspectos relacionados à receita e à despesa no âmbito do setor público,
principalmente diante da Lei de Responsabilidade Fiscal - LRF, é de suma importância, pois contribui para
a transparência das contas públicas e para o fornecimento de informações de melhor qualidade aos
diversos usuários, especialmente por intermédio do Relatório Resumido de Execução Orçamentária
(RREO) e o Relatório de Gestão Fiscal (RGF). Dessa forma, esta parte subsidia a realização de análises
acerca da carga tributária suportada pelos diversos segmentos da sociedade, além de permitir a avaliação
da programação da despesa pública e do equilíbrio fiscal das contas públicas.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa o Princípio da Transparência?
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa o Princípio da Transparência?

 Conheça nossos planos