Questões de Concurso
Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública
Foram encontradas 1.378 questões


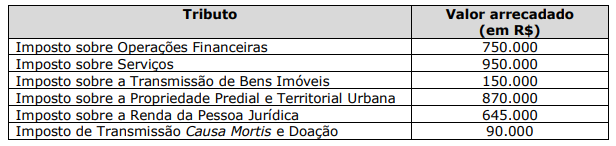
Assinale a alternativa que apresenta o total de impostos de competência municipal.
• Receita de serviços de educação superior de R$ 876.230,00;
• Receita de serviços de treinamentos de R$ 164.920,00;
• Impostos indiretos de R$ 245.115,00;
• Custo dos serviços prestados de R$ 492.310,00; • Receitas financeiras de R$ 71.063,00;
• Despesas de Capital de R$ 88.000,00.
A partir dos dados apresentados, a apuração do resultado da Receita Líquida desse ente público municipal foi de
No que diz respeito ao impacto na situação patrimonial líquida, uma receita orçamentária efetiva é aquela em que seus ingressos de disponibilidade de recursos
1. Receitas Correntes
2. Receitas de Capital
3. Recursos Arrecadados em Exercícios Anteriores
( ) Provenientes da realização de recursos financeiros oriundos de constituição de dívidas.
( ) Natureza de receita para inclusão no Projeto de Lei e na Lei Orçamentária Anual, para fins de equilíbrio formal do orçamento.
( ) Agrega as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços, podendo também incluir as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado.
A associação correta, na ordem apresentada, é:
Nesse sentido, assinale a opção que indica uma Receita Orçamentária.
Julgue o item que se segue, relativos às receitas públicas.
As receitas patrimoniais incluem, entre outras, aquelas
decorrentes da alienação de bens imóveis que eram de
propriedade do ente público.
Julgue o item que se segue, relativos às receitas públicas.
Receita orçamentária não efetiva é aquela que entra de forma
temporária no caixa do Estado, sendo este mero depositário.
Julgue o item que se segue, relativos às receitas públicas.
No caso de receitas provenientes de tributos sujeitos a
lançamento do crédito tributário, como o IPTU, o
reconhecimento da variação patrimonial aumentativa deve
ocorrer no instante desse lançamento, ainda que futura seja a
arrecadação do tributo com seu respectivo reconhecimento
orçamentário.
I. Concernente à Renúncia de Receita Orçamentária, a renúncia compreende anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado.
II. Sobre as espécies de renúncia de receita, considera-se que anistia é o perdão da multa, que visa excluir o crédito tributário na parte relativa à multa aplicada pelo sujeito ativo ao sujeito passivo, por infrações cometidas por este anteriormente à vigência da lei que a concedeu.
Marque a alternativa CORRETA:
No contexto da classificação da receita orçamentaria por natureza, julgue as seguintes afirmações como verdadeiras (V) ou falsas (F):
( ) O código de natureza de receita é estabelecido por meio da Portaria Conjunta STN/SOF n° 163
( )A classificação por Natureza de Receita Orçamentaria é composta por um código de seis dígitos numéricos.
( )Até o exercício financeiro de 2021, a estrutura do código de natureza de receita não possuía identificação para a Origem da receita.
Após análise, assinale a alternativa cuja ordem de julgamento de cima para baixo esta correta:
Segundo a Lei nº 4.320/64, são Receitas Correntes:
I - As receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços.
II - As provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes.
(Fonte:https://sisweb.tesouro.gov.br/apex/f?p =2501:9::::9:P9_ID_PUBLICACAO:31484).
( ) A arrecadação do ICMS é uma Receita de Capital.
( ) O superávit do orçamento corrente será considerado como Receita Corrente.
( ) A amortização de empréstimo é uma Receita de Capital.
( ) As transferências correntes são Receitas de Capital.
( ) As receitas com alienação de bens são classificadas como Receitas de Capital.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:

 Conheça nossos planos