Questões de Concurso
Sobre balanço orçamentário - bo em contabilidade pública
Foram encontradas 1.489 questões


Considere as transações hipotéticas ocorridas no mês de setembro de 2018 em uma determinada entidade pública estadual:
- Empenho e liquidação de despesa com material de expediente no valor de R$ 400.000,00. A despesa foi paga pelo valor total do empenho em outubro de 2018.
- Lançamento e arrecadação de Taxas no valor de R$ 82.000,00. Tais receitas são referentes ao mês de setembro de 2018.
- Arrecadação de receitas de aluguel no valor de R$ 10.000,00. Tais receitas são referentes ao mês de agosto de 2018.
- Lançamento de Receitas de Serviços no valor de R$ 9.400.000,00 referentes ao mês de setembro de 2018. As receitas foram arrecadadas em outubro de 2018.
- Pagamento de despesa com Pessoal e Encargos Sociais no valor de R$ 7.600.000,00. As despesas foram empenhadas e liquidadas em agosto de 2018.
- Empenho e liquidação de despesa com Pessoal e Encargos Sociais no valor de R$ 7.830.000,00 referente ao mês de setembro de 2018. A despesa foi paga pelo valor total do empenho em outubro de 2018.
- Reconhecimento da depreciação mensal do Ativo Imobilizado no valor de R$ 625.000,00.
- Empenho e liquidação de despesa com Outros Serviços de Terceiros - Pessoa Jurídica, no valor de R$ 28.000,00 referente à prestação de serviços de manutenção preventiva e corretiva do sistema de iluminação e de emergência. A despesa foi paga pelo valor total do empenho em outubro de 2018.
- Pagamento a fornecedores no valor de R$ 384.000,00 referentes a despesas com material de distribuição gratuita. As despesas foram empenhadas e liquidadas em agosto de 2018. Todo o material foi distribuído em agosto de 2018.
- Consumo de material de expediente no valor de R$ 164.000,00 na prestação de serviços à população. A nota de empenho referente à aquisição foi emitida em agosto de 2018, mês em que a despesa foi liquidada e paga.
Observação: As despesas com Pessoal e Encargos Sociais são despesas correntes.
I demonstrar receitas e despesas previstas em comparação com as realizadas II evidenciar a movimentação financeira e apresentar o resultado da entidade III apresentar as alterações verificadas no patrimônio e o resultado decorrente da comparação de variações aumentativas e diminutivas IV descrever a evolução/involução do patrimônio da entidade
Assinale a opção que relaciona corretamente cada função descrita com a respectiva demonstração contábil indicada.
Tabela 1A8-I
A tabela a seguir apresenta informações sobre a execução orçamentária e financeira divulgadas, em 2017, por um município, não tendo sido inscritas as despesas em restos a pagar ao final do exercício.

Orçamento aprovado para 20X1:
1- Receita corrente $ 200;
2- Receita de capital $ 70;
3- Despesa corrente $ 200;
4- Despesa de capital $ 70.
Execução orçamentária em 20X1:
5- Receita corrente $ 210;
6- Receita de capital $ 50;
7- Despesa corrente $ 180;
8- Despesa de capital $ 70.
A Lei 4.320/1964, em seu artigo 101, lista o Balanço Orçamentário e o Balanço Financeiro como demonstrações contábeis que devem ser elaboradas por entidades públicas. Essas demonstrações também são previstas na NBC TSP 16.6 (R1) – Demonstrações contábeis. Com base no exposto, considere as seguintes informações orçamentárias e extraorçamentárias do período X1, extraídas do sistema contábil de um ente federativo:
• Previsão inicial de receitas correntes: $ 5.000.
• Previsão inicial de receitas de capital: $ 1.000.
• Previsão atualizada de receitas correntes: $ 5.200.
• Previsão atualizada de receitas de capital: $ 1.000.
• Receitas correntes realizadas: $ 5.250.
• Receitas de capital realizadas: $ 900.
• Dotação inicial de despesas correntes: $ 4.500.
• Dotação inicial de despesas de capital: $ 1.500.
• Dotação atualizada de despesas correntes: $ 4.700.
• Dotação atualizada de despesas de capital: $ 1.500.
• Despesas correntes empenhadas: $ 4.600.
• Despesas de capital empenhadas: $ 1.400.
• Despesas correntes liquidadas: $ 4.400.
• Despesas de capital liquidadas: $ 1.300.
• Despesas correntes pagas: $ 4.250.
• Despesas de capital pagas: $ 1.200.
• Recebimento de cauções em dinheiro, para devolução em períodos posteriores: $ 100.
• Devolução de cauções em dinheiro recebidas em períodos anteriores: $ 200.
• Pagamento de restos a pagar de períodos anteriores: $ 300.
• Saldo inicial de caixa e equivalentes de caixa: $ 1.000.
A partir das informações acima, assinale a alternativa correta.

Atenção: Para responder a questão, considere as informações abaixo extraídas das demonstrações contábeis de uma determinada entidade pública referentes ao exercício financeiro de 2017:

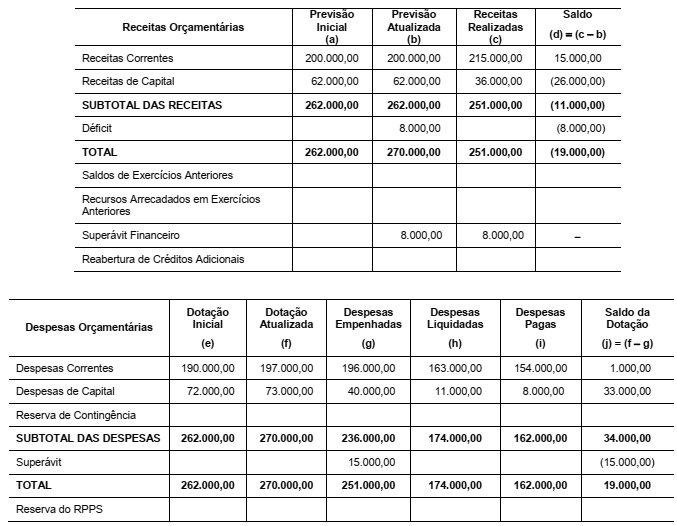
Com base nessas informações e no Manual de Contabilidade Aplicada ao Setor Público, no exercício financeiro de 2017 houve

As despesas são ordinárias e as cotas trimestrais foram definidas em conformidade com a Lei n° 4.320/1964 e não houveanulação de dotação orçamentária em 2017.
As despesas são ordinárias e as cotas trimestrais foram definidas em conformidade com a Lei n° 4.320/1964 e não houveanulação de dotação orçamentária em 2017.
Instrução: Para responder à questão, considere as informações a seguir:
No mês de maio de 2018, ocorreram as seguintes transações em uma autarquia municipal:
− Lançamento de receita de serviços, prestados no mês de maio de 2018, no valor de R$ 600.000,00.
− Arrecadação de receita tributária, cujo lançamento ocorreu no mês de abril de 2018, no valor de R$ 900.000,00.
− Recebimento de um depósito caução no valor de R$ 30.000,00.
− Lançamento e recebimento de transferências de capital voluntárias do governo federal no valor de R$ 1.100.000,00.
− Empenho, liquidação e pagamento de despesas com pessoal e encargos sociais no valor de R$ 1.850.000,00.
− Empenho de despesas correntes com outros serviços de terceiros − pessoa jurídica no valor de R$ 84.000,00. Os serviços foram prestados no mês de junho de 2018.
− Utilização de material de consumo no valor de R$ 88.000,00. O material de consumo estava em estoque no início do mês de maio de 2018 e se refere à despesa orçamentária liquidada em março de 2018.
− Pagamento de restos a pagar no valor de R$ 163.000,00, cuja inscrição ocorreu em 2017.
Atenção: Para responder à questão, considere as transações abaixo referentes ao exercício financeiro de 2017 de um determinado ente público.
− Previsão da receita e fixação da despesa referente à aprovação do orçamento com base na Lei Orçamentária Anual, no valor de R$ 39.000.000,00.
− Lançamento de receitas tributárias no valor de R$ 13.000.000,00.
− Arrecadação de receitas tributárias no valor de R$ 12.900.000,00.
− Lançamento e arrecadação de receitas de serviços no valor de R$ 22.000.000,00.
− Lançamento e arrecadação de receitas de aluguéis de imóveis no valor de R$ 900.000,00.
− Recebimento de créditos não tributários inscritos em dívida ativa no valor de R$ 1.100.000,00.
− Obtenção de operações de crédito de longo prazo (vencimento em 4 anos) no valor de R$ 2.700.000,00.
− Alienação de um veículo, à vista, pelo valor de R$ 60.000,00. O ganho apurado com a venda do veículo foi R$ 3.000,00.
− Empenho de despesas com:
− Pessoal e Encargos Sociais: R$ 19.000.000,00.
− Outras Despesas Correntes – Outros Serviços de Terceiros - Pessoa Jurídica: R$ 9.000.000,00.
− Outras Despesas Correntes – Material de Consumo: R$ 4.000.000,00.
− Outras Despesas Correntes – Passagens e Despesas com Locomoção: 2.450.000,00.
− Investimentos – Equipamentos e Material Permanente: R$ 3.000.000,00.
− Juros e Encargos da Dívida: R$ 250.000,00.
− Liquidação de despesas com:
− Pessoal e Encargos Sociais: R$ 18.300.000,00.
− Outras Despesas Correntes – Outros Serviços de Terceiros - Pessoa Jurídica: R$ 8.900.000,00.
− Outras Despesas Correntes – Material de Consumo: R$ 3.700.000,00.
− Outras Despesas Correntes – Passagens e Despesas com Locomoção: 2.350.000,00.
− Investimentos – Equipamentos e Material Permanente: R$ 2.750.000,00.
− Juros e Encargos da Dívida: R$ 250.000,00.
− Pagamento de despesas com:
− Pessoal e Encargos Sociais: R$ 18.300.000,00.
− Outras Despesas Correntes – Outros Serviços de Terceiros - Pessoa Jurídica: R$ 7.300.000,00.
− Outras Despesas Correntes – Material de Consumo: R$ 3.100.000,00.
− Outras Despesas Correntes – Passagens e Despesas com Locomoção: 1.850.000,00.
− Investimentos – Equipamentos e Material Permanente: R$ 2.230.000,00.
− Juros e Encargos da Dívida: R$ 220.000,00.
− Pagamento de Restos a Pagar Processados (referentes à despesa corrente) no valor de R$ 1.600.000,00.
− Depreciação do ativo imobilizado no valor de R$ 2.400.000,00.
− Amortização do ativo intangível no valor de R$ 1.090.000,00.
− Recebimento de depósitos cauções no valor de R$ 320.000,00.
Informações Adicionais:
− A despesa com Pessoal e Encargos Sociais é relativa à manutenção das atividades governamentais no exercício financeiro de 2017.
− Os Outros Serviços de Terceiros - Pessoa Jurídica referem-se à manutenção das atividades governamentais e foram prestados no exercício financeiro de 2017.
− As passagens e as despesas com locomoção são despesas correntes e referem se ao exercício financeiro de 2017.
− Não havia estoque inicial de material de consumo no exercício financeiro de 2017 e foram consumidos materiais de consumo no valor de R$ 2.900.000,00 no exercício financeiro de 2017.
− Os Juros e Encargos da Dívida são referentes ao exercício financeiro de 2017.
− Não houve abertura de créditos adicionais durante o exercício financeiro de 2017.

 Conheça nossos planos