Questões de Concurso
Sobre balanço orçamentário - bo em contabilidade pública
Foram encontradas 1.489 questões


Atenção: Para responder à questão, considere as informações abaixo extraídas do sistema de contabilidade de uma entidade pública referentes às transações ocorridas no mês de dezembro de 2017.
− Lançamento de receitas com a Exploração do Patrimônio Imobiliário no valor de R$ 600.000,00. A receita foi arrecadada, pelo valor total do lançamento, em janeiro de 2018.
− Lançamento e arrecadação de receitas de Taxas no valor de R$ 500.000,00.
− Recebimento de caução no valor de R$ 20.000,00 como garantia de que serviços de terceiros – pessoa jurídica contratados seriam prestados.
− Recebimento de Transferências Correntes Intergovernamentais no valor de R$ 10.000.000,00 referentes ao mês de dezembro de 2017.
− Empenho de despesa no valor de R$ 50.000,00 referente a Outros Serviços de Terceiros – Pessoa Jurídica, contratados para a manutenção dos elevadores do edifício-sede da entidade. O serviço foi prestado e a despesa foi liquidada e paga, pelo valor total do empenho, em janeiro de 2018.
− Empenho, liquidação e pagamento de despesa com Pessoal e Encargos Sociais, referentes a dezembro de 2017, no valor de R$ 7.000.000,00.
− Liquidação e pagamento de despesa no valor de R$ 350,00, em 1/12/2017, referente ao adiantamento de valor a um servidor da entidade para custear despesas com passagens e locomoção. A nota de empenho referente ao adiantamento de valor foi emitida em 30/11/2017.
− Pagamento de despesa no valor de R$ 80.000,00 referente à aquisição de um veículo. A nota de empenho referente à aquisição foi emitida em 1/8/2017 e a liquidação da despesa ocorreu em 14/9/2017.
− Pagamento no valor de R$ 150.000,00 de Restos a Pagar Processados inscritos em 31/12/2016. Os Restos a Pagar Processados eram relativos a despesas com contratação de serviços de consultoria para a entidade.
− Reconhecimento da depreciação mensal do ativo imobilizado – veículos no valor de R$ 10.000,00.
Determinado estado da Federação apresentou, em 31/12/2017, os seguintes saldos orçamentários (em milhares de reais), referentes ao ano de 2017:
receita arrecadada 150.000
receita prevista 180.000
despesa fixada 150.000
despesa empenhada 100.000
despesa paga 80.000
despesa liquidada 110.000
A partir dessa situação hipotética, julgue o próximo item, com base no disposto na Lei n.º 4.320/1964.
O resultado da execução orçamentária, em 31/12/2017, foi de
R$ 50.000.
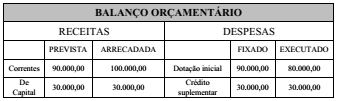
O balanço orçamentário de um ente público fixou a despesa
do exercício em R$ 120.000,00. Ao final do exercício, a
receita arrecadada foi R$ 130.000,00, e a despesa executada
foi R$ 110.000,00. Nesse caso, é correto afirmar que houve
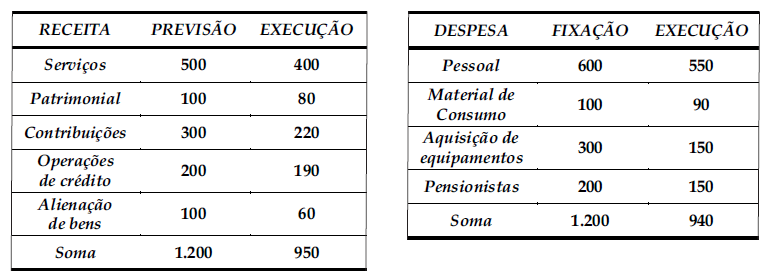
Analise os seguintes dados:
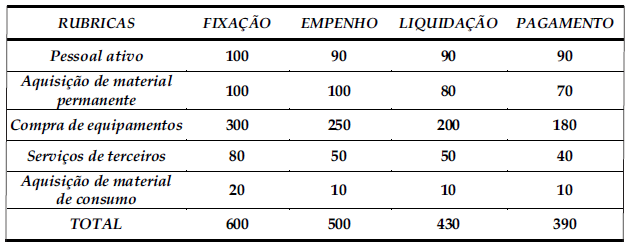
Analise as seguintes informações:
Observe as seguintes informações, extraídas da Câmara Municipal referente ao ano de 2017, e responda a questão.

De acordo com a NBC T 16.6 (R1) (Demonstrações Contábeis), o Balanço Orçamentário é a demonstração em que se evidenciam as receitas e despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando os valores previstos e suas alterações com os valores efetivamente executados, demonstrando, assim, o superávit ou déficit orçamentário. Esse relatório é previsto no artigo 102 da Lei 4.320/64. Durante o ano T1, um determinado município apresentou as seguintes informações em relação às suas receitas e despesas orçamentárias:
• Receitas previstas: $ 4.000;
• Receitas previstas atualizadas: $ 4.120;
• Receitas realizadas: $ 4.080;
• Despesas fixadas: $ 4.000;
• Despesas empenhadas: $ 3.940;
• Despesas liquidadas: $ 3.860;
Despesas pagas: $ 3.700.
Com base nas informações acima, é correto afirmar:
A Prefeitura Municipal de Gama e Delta apresentou os seguintes valores para suas receitas e despesas orçamentárias no ano T1:
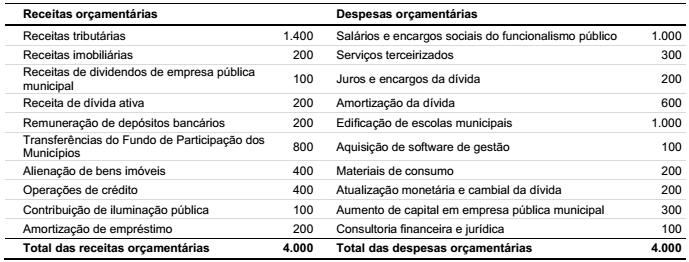
Com base nas informações acima, assinale a alternativa em que é apresentado corretamente o superávit ou déficit
orçamentário corrente da Prefeitura Municipal de Gama e Delta para o ano T1.
Julgue o seguinte item, relativo à elaboração e à divulgação de informações contábeis e de demonstrações contábeis no setor público.
O valor do superávit financeiro de exercícios anteriores
utilizado para a abertura de créditos adicionais é apresentado
no balanço orçamentário e utilizado no cálculo do déficit ou
superávit orçamentário, mas não é considerado receita
orçamentária do exercício de referência.
Atenção: Para responder à questão, considere as seguintes informações.
Essas informações foram extraídas do sistema de contabilidade de uma entidade pública e são referentes às transações ocorridas no mês de novembro de 2017:
- Empenho de despesa referente a serviços de terceiros - pessoa física, contratados para a manutenção dos elevadores do edifício-sede da entidade no valor de R$ 3.000,00. A despesa empenhada, pelo seu valor total, foi liquidada em dezembro de 2017 e paga em janeiro de 2018.
- Empenho de despesa com serviços de terceiros - pessoa física, contratados para a limpeza do edifício-sede da entidade no valor de R$ 10.000,00. A despesa empenhada, pelo seu valor total, foi liquidada e paga em janeiro de 2018.
- Empenho e liquidação de despesa referente a diárias no valor de R$ 19.000,00. A despesa empenhada e liquidada, foi paga, pelo seu valor total, em janeiro de 2018.
- Empenho e liquidação de despesa com a aquisição de um veículo no valor de R$ 60.000,00, sendo que o veículo foi entregue pelo fornecedor e colocado em uso no dia 30/11/2017, data em que houve a liquidação da despesa. A despesa empenhada foi paga, pelo seu valor total, em janeiro de 2018.
- Empenho, liquidação e pagamento de despesa com pessoal e encargos sociais referente ao mês de novembro de 2017 no valor de R$ 700.000,00.
- Empenho, liquidação e pagamento de despesa com auxílio-transporte aos servidores referente ao mês de novembro de 2017 no valor de R$ 20.000,00.
- Reconhecimento da perda por redução ao valor recuperável de bem móvel no valor de R$ 5.000,00 no dia 30/11/2017.
- Reconhecimento da depreciação dos imóveis no valor de R$ 15.000,00 referente ao mês de novembro de 2017.
Atenção: Para responder à questão, considere as seguintes informações.
Essas informações foram extraídas do sistema de contabilidade de uma entidade pública e são referentes às transações ocorridas no mês de novembro de 2017:
- Empenho de despesa referente a serviços de terceiros - pessoa física, contratados para a manutenção dos elevadores do edifício-sede da entidade no valor de R$ 3.000,00. A despesa empenhada, pelo seu valor total, foi liquidada em dezembro de 2017 e paga em janeiro de 2018.
- Empenho de despesa com serviços de terceiros - pessoa física, contratados para a limpeza do edifício-sede da entidade no valor de R$ 10.000,00. A despesa empenhada, pelo seu valor total, foi liquidada e paga em janeiro de 2018.
- Empenho e liquidação de despesa referente a diárias no valor de R$ 19.000,00. A despesa empenhada e liquidada, foi paga, pelo seu valor total, em janeiro de 2018.
- Empenho e liquidação de despesa com a aquisição de um veículo no valor de R$ 60.000,00, sendo que o veículo foi entregue pelo fornecedor e colocado em uso no dia 30/11/2017, data em que houve a liquidação da despesa. A despesa empenhada foi paga, pelo seu valor total, em janeiro de 2018.
- Empenho, liquidação e pagamento de despesa com pessoal e encargos sociais referente ao mês de novembro de 2017 no valor de R$ 700.000,00.
- Empenho, liquidação e pagamento de despesa com auxílio-transporte aos servidores referente ao mês de novembro de 2017 no valor de R$ 20.000,00.
- Reconhecimento da perda por redução ao valor recuperável de bem móvel no valor de R$ 5.000,00 no dia 30/11/2017.
- Reconhecimento da depreciação dos imóveis no valor de R$ 15.000,00 referente ao mês de novembro de 2017.
Texto 1A5AAA
Os eventos a seguir ocorreram com determinado ente público da administração direta.
I Em janeiro de 2017, o ente verificou que o seu contrato de aluguel, vencido em setembro de 2016, não havia sido renovado, as mensalidades de setembro a dezembro não foram pagas e, mesmo assim, a desocupação do imóvel só ocorreu em 1.º/1/2017.
II Em 31/12/2017, após realizar o levantamento dos ativos de longo prazo, encontrou-se a situação apresentada na tabela seguinte, cujos valores estão em reais.

Considere os seguintes dados do exercício financeiro de 2017, da Secretaria de Saúde do Rio Grande do Norte:
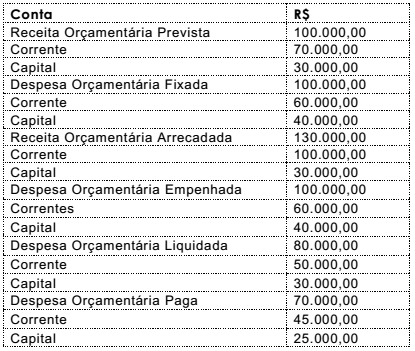
Considerando os dados extraídos do balanço orçamentário, verifica-se que o resultado da
execução orçamentária apresenta
As estruturas das demonstrações contábeis contidas nos anexos da Lei nº 4.320/1964 foram atualizadas em consonância com os novos padrões da Contabilidade Aplicada ao Setor Público (CASP), sendo: balanço orçamentário; balanço financeiro; balanço patrimonial; demonstração das variações patrimoniais; demonstração dos fluxos de caixa (DFC); e demonstração das mutações do patrimônio líquido (DMPL). No quadro a seguir, são apresentados conceitos de algumas dessas demonstrações contábeis.
I Demonstração das receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
II Demonstração das receitas e despesas orçamentárias, bem como dos ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
III Demonstração qualitativa e quantitativa da situação da entidade pública por meio de contas representativas do patrimônio público, bem como dos atos potenciais que são registrados em contas de compensação (natureza de informação de controle).
Considerando-se as demonstrações contábeis aplicadas ao setor público, os conceitos apresentados em I, II e III correspondem, respectivamente, às seguintes demonstrações:
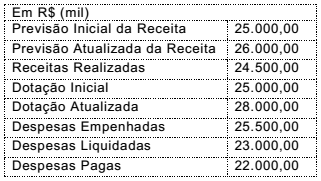
Com base nessas informações,

 Conheça nossos planos