Questões de Concurso
Sobre balanço orçamentário - bo em contabilidade pública
Foram encontradas 1.489 questões


Ao preparar relatório para uma reunião de prestação de contas, a equipe financeira precisava selecionar demonstrações capazes de responder a diferentes perguntas:
1. Qual foi o resultado da execução do orçamento, confrontando receitas e despesas orçamentárias?
2. Como se comportaram os ingressos e dispêndios financeiros, conjugados com os saldos de disponibilidades do exercício anterior e aqueles transferidos para o exercício seguinte?
3. Qual é a posição patrimonial da entidade em determinada data, considerando seus ativos, passivos e patrimônio líquido segundo a estrutura contábil aplicável?
Considerando as demonstrações contábeis aplicadas ao setor público, a sequência que melhor atende, respectivamente, às três necessidades é:
Coluna I
1. Balanço Orçamentário.
2. Balanço Financeiro.
3. Demonstração das Variações Patrimoniais.
4. Demonstração dos Fluxos de Caixa.
Coluna II
(__) Segrega as entradas e as saídas de disponibilidades em três agrupamentos: das operações, dos investimentos e dos financiamentos.
(__) Confronta as previsões e as fixações constantes da lei anual com aquilo que efetivamente se arrecadou e se executou no período.
(__) Apura o resultado do exercício pelo confronto entre os componentes quantitativos aumentativos e diminutivos verificados no período.
(__) Reúne os ingressos e os dispêndios do exercício, conjugados com o saldo em espécie recebido do período anterior e o transferido para o seguinte.
Assinale a alternativa que apresenta a associação correta, de cima para baixo:
Acerca do PCASP, sua estrutura, sua natureza e sua codificação, bem como das demonstrações contábeis e dos atributos da informação contábil, julgue o item a seguir.
O balanço orçamentário é composto pelo quadro principal e pelos quadros da execução dos restos a pagar não processados e da execução dos restos a pagar processados, devendo as receitas ser apresentadas, no quadro principal, pelos seus valores brutos, antes das respectivas deduções, ao passo que as despesas devem ser demonstradas segundo a classificação por natureza e, de forma complementar, segundo a classificação funcional.
O Balanço Orçamentário desempenha um papel fundamental na transparência da gestão fiscal para a tomada de decisão. Acerca desse tema, analise as asserções a seguir:
I. O Balanço Orçamentário dispõe as receitas e despesas previstas em confronto com as realizadas.
PORQUE
II. O superávit financeiro de exercícios anteriores constitui uma disponibilidade para utilização, mas não pode ser demonstrado como parte da receita orçamentária do exercício de referência que integra o cálculo do resultado orçamentário.
A respeito dessas asserções assinale a alternativa correta.
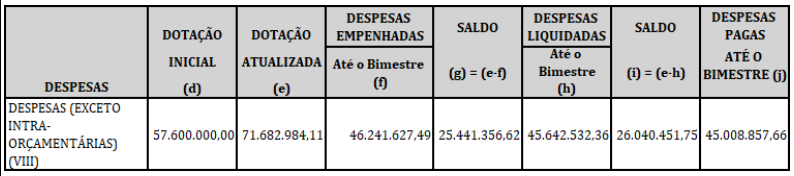
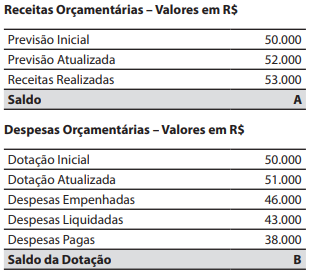
Previsão inicial:
Amortizações de Empréstimos: R$200.000
Operações de Crédito: R$350.000
Receita Patrimonial: R$300.000
Impostos, Taxas e Contribuições de Melhoria: R$400.000
Previsão atualizada:
Amortizações de Empréstimos: R$220.000
Operações de Crédito: R$360.000
Receita Patrimonial: R$306.000
Impostos, Taxas e Contribuições de Melhoria: R$392.000
Receitas realizadas:
Amortizações de Empréstimos: R$225.000
Operações de Crédito: R$380.000
Receita Patrimonial: R$317.000
Impostos, Taxas e Contribuições de Melhoria: R$408.000
O analista pôde constatar que, ao apresentar o saldo, no subtotal de receitas, no Balanço Orçamentário, o montante decorrente das receitas de capital é

 Conheça nossos planos