Questões de Concurso Sobre balanço orçamentário - bo em contabilidade pública

Foram encontradas 1.489 questões

Q1802123 Contabilidade Pública
No final do exercício de 2018, determinado Município realizou processo licitatório para a reforma de uma escola. Após a conclusão do certame, o setor financeiro da Secretaria de Educação emitiu o respectivo empenho da despesa, num valor total de R$ 180.000,00. No último dia útil do exercício, a empreiteira vencedora apresentou três notas fiscais de serviço, relativas às três etapas da reforma. A primeira nota fiscal, correspondente a 50% da reforma, foi liquidada e seu pagamento efetuado no mesmo dia. A segunda nota fiscal, correspondente a 30% da reforma, foi liquidada, porém seu pagamento ficou para ser efetuado no exercício seguinte. A terceira nota fiscal, correspondente a 20% da reforma, não foi conferida a tempo e apenas foi liquidada e paga no exercício seguinte. Considerando os fatos ocorridos, pode-se afirmar que, em relação a esses serviços, houve a inscrição, em 2018, de:
Alternativas
Q1801237 Contabilidade Pública
Durante a execução orçamentária, por vezes se verifica a necessidade de atualizar as dotações orçamentárias por meio de créditos adicionais. Na abertura de créditos adicionais, é vedada a utilização de recursos decorrentes de:
Alternativas
Q1801192 Contabilidade Pública
Por meio desta demonstração contábil, o município consegue verificar o superávit financeiro do exercício anterior, que pode ser utilizado como fonte para a abertura de créditos adicionais. Isso posto, a descrição refere-se à(s)/ao:
Alternativas
Q1781298 Contabilidade Pública

Em 31/12/2018, o balanço orçamentário elaborado por uma determinada prefeitura apresentava, dentre outros, os seguintes dados:


Dotação atualizada .............. 67.200,00

Despesa liquidada ...............58.800,00

Economia de gastos... ..........4.200,00

Superávit...............................2.600,00


Informações complementares: não houve refinanciamento da dívida e também não houve a utilização do saldo remanescente de créditos adicionais do exercício anterior.

Considerando esses dados e informações, o montante da Receita Realizada no exercício foi igual a:

Alternativas
Q1754577 Contabilidade Pública
De acordo com a lei no 4.320, de 17 de março de 1964 é CORRETO afirmar que podemos ter os seguintes resultados orçamentários:
I. Receita Executada > Despesa Executada = Superávit
II. Receita Executada < Despesa Executada = Déficit
III. Receita Executada = Despesa Executada = Equilíbrio
IV. Receita Prevista > Receita Executada = Superávit
V. Receita Executada > Receita Prevista = Economia na Execução Despesa
VI. Despesa Fixada > Despesa Executada = Excesso de Arrecadação
VII. Despesa Fixada < Despesa Executada = Excesso na Execução Despesa
Alternativas
Q1743468 Contabilidade Pública

Indique qual a demonstração contábil a que se refere o quadro a seguir demonstrado:
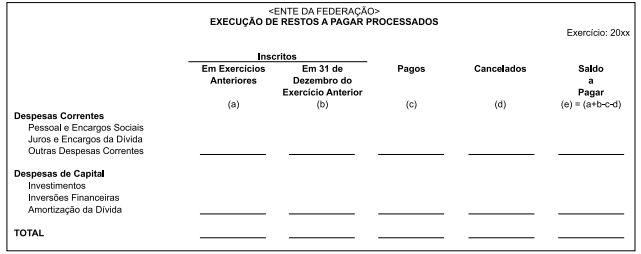

Imagem associada para resolução da questão

Alternativas
Q1741282 Contabilidade Pública
A demonstração contábil que permite aos usuários avaliar como a entidade do setor público obteve recursos para financiar suas atividades e a maneira como os recursos de caixa foram utilizados é o (a):
Alternativas
Q1741276 Contabilidade Pública
No relatório comparativo da receita orçada com a arrecadada, um contador pode obter a informação sobre o valor das receitas:
1. A arrecadar. 2. Arrecadadas. 3. Previstas. 4. Lançadas.
Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Q1741274 Contabilidade Pública
Para responder à questão, considere que em 31/12/2018 um Município tinha os seguintes valores registrados em sua contabilidade referentes à execução orçamentária e que não houve outras operações:

Código                        Conta                                                                          Total
                                                                                                             débitos     créditos
5.2.1.1.x.xx.xx            Previsão Inicial da Receita                               500.000                -
6.2.1.1.x.xx.xx            Receita a Realizar                                            480.000     500.000
6.2.1.2.x.xx.xx            Receita Realizada                                                               480.000
5.2.2.1.1.xx.xx            Dotação Inicial                                                 500.000
6.2.2.1.1.xx.xx            Crédito Disponível                                           450.000     500.000
6.2.2.1.3.01.xx           Crédito Empenhado a Liquidar                        435.000     450.000
6.2.2.1.3.03.xx           Crédito Empenhado Liquidado a Pagar           420.000     435.000
6.2.2.1.3.04.xx           Crédito Empenhado Pago                                                  420.000
Ao final do exercício financeiro de 2018, o valor inscrito em restos a pagar não processados foi de:
Alternativas
Q1741273 Contabilidade Pública
Para responder à questão, considere que em 31/12/2018 um Município tinha os seguintes valores registrados em sua contabilidade referentes à execução orçamentária e que não houve outras operações:

Código                        Conta                                                                          Total
                                                                                                             débitos     créditos
5.2.1.1.x.xx.xx            Previsão Inicial da Receita                               500.000                -
6.2.1.1.x.xx.xx            Receita a Realizar                                            480.000     500.000
6.2.1.2.x.xx.xx            Receita Realizada                                                               480.000
5.2.2.1.1.xx.xx            Dotação Inicial                                                 500.000
6.2.2.1.1.xx.xx            Crédito Disponível                                           450.000     500.000
6.2.2.1.3.01.xx           Crédito Empenhado a Liquidar                        435.000     450.000
6.2.2.1.3.03.xx           Crédito Empenhado Liquidado a Pagar           420.000     435.000
6.2.2.1.3.04.xx           Crédito Empenhado Pago                                                  420.000
No balanço orçamentário, ao final do ano de 2018, o resultado orçamentário do exercício foi de:
Alternativas
Q1727065 Contabilidade Pública
Em um ________________as receitas e as despesas orçamentárias, são detalhadas em níveis relevantes de análise, confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado orçamentário. Assinale a alternativa que preenche corretamente a lacuna do texto:
Alternativas
Q1726310 Contabilidade Pública

Determinado ente público apresentou, em 31/12/2018, os seguintes saldos orçamentários referentes ao ano de 2018:
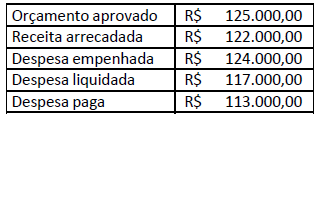

Imagem associada para resolução da questão

Com base somente nessas informações e considerando os conceitos relativos à elaboração do Balanço Orçamentário, o resultado da execução orçamentária no exercício é:

Alternativas
Q1715132 Contabilidade Pública

Em uma determinada fundação pública foram registrados os seguintes eventos, em R$:


• Lançamento de imposto: 83.000

• Arrecadação de imposto: 70.000

• Compra de veículos à vista com recebimento imediato: 29.000

• Empenho de folha de pessoal: 12.000 (não houve liquidação, nem pagamento)

• Empenho e liquidação de despesas com luz: 3.000 (não houve pagamento)


Considerando as informações acima, o resultado orçamentário vai indicar:

Alternativas
Q1660525 Contabilidade Pública
Leia as afirmativas a seguir: I. A alteração social ou a modificação da finalidade ou da estrutura da empresa, que prejudique a execução do contrato, constitui motivo para rescisão do contrato, de acordo com a Lei nº 8.666, de 21 de junho de 1993. II. À luz da Lei nº 4.320, de 17 de março de 1964, o quadro das dotações por órgãos do governo e da administração deve integrar a Lei de Orçamento, informando todos os valores financeiros em moeda estrangeira. III. O Balanço Orçamentário deve demonstrar as receitas e as despesas previstas em confronto com as realizadas. Marque a alternativa CORRETA:
Alternativas
Q1644849 Contabilidade Pública
Na elaboração dos demonstrativos contábeis referente ao encerramento do exercício financeiro, determinada entidade do setor público apurou-se um resultado patrimonial superavitário no valor de R$ 15.000,00. Nos termos da Lei Federal n° 4.320/64, este resultado será indicado.
Alternativas
Ano: 2019 Banca: UDESC Órgão: IMA-SC Prova: UDESC - 2019 - IMA-SC - Administrador |
Q1640651 Contabilidade Pública

De acordo com a Lei 4320/64, analise as proposições e assinale (V) para verdadeira e (F) para falsa.


( ) O Balanço Orçamentário demonstra as receitas e despesas previstas em confronto com as realizadas.

( ) A Demonstração de Lucro Líquido evidencia e detalha as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício.

( ) O Balanço Financeiro demonstra a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.

( ) O Balanço Patrimonial demonstra o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro, o Passivo Permanente, o Saldo Patrimonial, as Contas de Compensação.

( ) As entidades autárquicas ou paraestatais sempre têm autonomia na elaboração e aprovação de seus orçamentos, com total independência do Poder Executivo.


Assinale a alternativa correta, de cima para baixo.

Alternativas
Ano: 2019 Banca: UNESPAR Órgão: FOZTRANS Prova: UNESPAR - 2019 - FOZTRANS - Contador |
Q1639670 Contabilidade Pública
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) representam o conjunto consolidado e sintetizado das informações econômicas, orçamentárias, financeiras e patrimoniais da entidade pública, com objetivo de retratar a saúde financeira e patrimonial do ente público. Considerando a estrutura de demonstrações contábeis proposta no MCASP, a demonstração contábil que apresenta o detalhamento das receitas originárias e derivadas é o(a):
Alternativas
Q1622161 Contabilidade Pública
O Balanço Orçamentário é estruturado de modo a evidenciar:
Alternativas
Ano: 2019 Banca: IF-PI Órgão: IF-PI Prova: IFPI - 2019 - IF-PI - Contador |
Q1621260 Contabilidade Pública
Qual das situações a seguir gera desequilíbrio no Balanço Orçamentário de 2019?
Alternativas
Q1323653 Contabilidade Pública

Assinalar a alternativa que preenche a lacuna abaixo CORRTAMENTE:


O _______________ evidencia as receitas e as despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado orçamentário.

Alternativas
Respostas
601: B
602: C
603: E
604: A
605: C
606: A
607: A
608: D
609: B
610: D
611: C
612: E
613: D
614: D
615: C
616: C
617: C
618: A
619: C
620: D