Questões de Concurso
Sobre balanço orçamentário - bo em contabilidade pública
Foram encontradas 1.489 questões


Um município apresentou os seguintes dados referentes ao seu último exercício social:
Em R$
Receita prevista 1.000.000,00
Receita arrecadada 800.000,00
Despesa prevista 1.000.000,00
Despesa empenhada 700.000,00
Despesa liquidada 300.000,00
O resultado orçamentário do exercício é, em R$:
Os dados a seguir foram retirados do Balanço Orçamentário de um município localizado no sudeste do país em 2018:
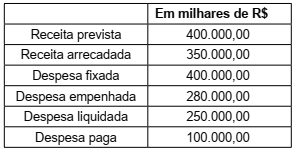
O resultado orçamentário do município em 2018, é, em
R$:
O balanço orçamentário elaborado, em 31/12/2018, por uma determinada prefeitura apresentava, entre outras, as seguintes informações (valores em Reais):
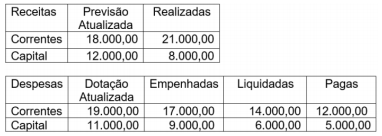
Sabendo-se que no exercício não houve
refinanciamento da dívida, pode-se concluir que
ocorreu a seguinte situação na execução
orçamentária do respectivo município:
Durante o exercício financeiro de 2018, uma prefeitura registrou a arrecadação das seguintes fontes de recursos financeiros:
Cota-Parte de ICMS: R$ 35.000,00
IPTU: R$ 25.000,00
Alienação de bens móveis: R$ 35.000,00
ISS: R$ 15.000,00
Cota-Parte do Fundo de Participação: R$ 40.000,00
Operações de crédito internas: R$ 90.000,00
Cauções em dinheiro: R$ 15.000,00
Aluguéis de imóveis: R$ 5.000,00
Rendimento de aplicações financeiras: R$ 10.000,00
Com base nesses dados, pode-se concluir que o
valor da receita efetiva arrecadada no período foi
igual a:
Dotação Atualizada .................. R$ 62.500,00 Créditos Disponíveis ................ R$ 10.000,00 Despesas Liquidadas................ R$ 47.500,00 Despesas Pagas ...................... R$ 43.750,00
Pode-se concluir que no final desse exercício financeiro o valor inscrito como “Restos a Pagar não Processados” foi igual a:
As Demonstrações Contábeis Aplicadas ao Setor Público têm como objetivo padronizar a estrutura e as definições dos elementos que as compõem. Tais padrões devem ser observados pela União, estados, Distrito Federal e municípios, permitindo a evidenciação, a análise e a consolidação das contas públicas em âmbito nacional, em consonância com o Plano de Contas Aplicado ao Setor Público. A Lei nº 4.320/1964 dispõe sobre as demonstrações contábeis em seus artigos 101 a 106 e apresenta a estrutura para tais demonstrativos em seus anexos. Atualmente, a atualização de tais anexos compete à Secretaria do Tesouro Nacional (STN), por determinação da Lei Complementar nº 101/2000 (LRF). Além da legislação citada, o tema é abordado na NBC TSP 11 – Apresentação das Demonstrações Contábeis. A citada norma tem por objetivo estabelecer como as demonstrações contábeis devem ser apresentadas para assegurar a comparabilidade tanto com as demonstrações contábeis de períodos anteriores da mesma entidade quanto com as de outras entidades. Para alcançar esse objetivo, estabelece requisitos gerais para a apresentação das demonstrações contábeis, diretrizes para a sua estrutura e os requisitos mínimos para o seu conteúdo. O item 21 da NBC TSP 11 prevê quais as demonstrações que compõem o conjunto completo de demonstrações contábeis e esclarece que tais demonstrações podem ter outras nomenclaturas definidas conforme normas específicas ou de acordo com a legislação aplicável, desde que evidenciem as informações conforme seus dispositivos e das demais NBC TSP. É o caso, por exemplo, da Demonstração do Resultado e da Demonstração de Informações Orçamentárias, as quais, em decorrência da legislação brasileira, são denominadas Demonstração das Variações Patrimoniais e Balanço Orçamentário, respectivamente. Cumpre destacar ainda que a NBC TSP não prevê o Balanço Financeiro, porém sua elaboração e publicação é obrigatória por força do Art. 101 da Lei nº 4.320/1964. Assim, conjugando as disposições legais e aquelas contidas na NBC TSP 11, tem-se o conjunto de Demonstrações Contábeis Aplicadas ao Setor Público (DCASP). (Manual de Contabilidade Aplicada ao Setor Público – 8ª Edição.)
Considerando o texto apenas como informativo, em relação aos Balanços Públicos, assinale a afirmativa INCORRETA.
I - O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas. II - Os Restos a Pagar do exercício serão computados na despesa extra-orçamentária para compensar sua inclusão na receita orçamentária. III - Em relação à avaliação dos elementos patrimoniais, poderão ser feitas reavaliações dos bens móveis. IV - O Passivo Financeiro compreenderá as dívidas fundadas e outros pagamentos independente de autorização orçamentária.
Assinale a alternativa CORRETA:
Dotação atualizada das despesas R$ 830.000,00 Despesas Empenhadas R$ 720.000,00 Despesas liquidadas R$ 680.000,00 Despesas Pagas R$ 630.000,00
O valor inscrito em restos a pagar não processado, no referido exercício, foi:
Assinale a alternativa que preenche, CORRETAMENTE e respectivamente, às lacunas das frases a seguir:
(Lei 4320/1964) Os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais:
O(A) _____________________ demonstrará as receitas e despesas previstas em confronto com as realizadas.
O _____________________ demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
Com relação aos principais instrumentos técnicos utilizados na contabilidade pública, julgue o item.
• Receita Orçamentária Prevista no valor R$ 10.000,00. • Receita Arrecadada no valor de R$ 9.000,00. • Despesa Fixada no valor de R$ 10.000,00. • Despesa Empenhada no valor de R$ 9.000,00. • Despesa Liquidada no valor de R$ 8.000,00. • Despesa Paga no valor de R$ 7.000,00.
Com base nessas informações, o ente público apurou os valores relativos aos restos a pagar processados de

 Conheça nossos planos