Questões de Concurso
Sobre balanço orçamentário - bo em contabilidade pública
Foram encontradas 1.489 questões


O balanço orçamentário é uma das demonstrações contábeis que deve ser elaborada pelos entes ao final de cada exercício financeiro, o qual evidencia a integração entre o planejamento e a execução orçamentária. Com base na estrutura, composição e forma de apresentação, julgue como verdadeiras (V) ou falsas (F) as assertivas abaixo.
I. Os valores discriminados na coluna Despesa Liquidada são oriundos dos saldos da conta Crédito Empenhado em Liquidação e Crédito Empenhado Pago.
II. Na parte das receitas, o item Operações de Crédito/Refinanciamento demonstra o valor da receita decorrente da emissão de títulos públicos e da obtenção de empréstimos, inclusive as destinadas ao refinanciamento da dívida pública.
III. Além do quadro principal, o balanço também apresenta dois quadros anexos: o demonstrativo de execução de restos a pagar processados pagos e o demonstrativo de execução de restos a pagar processados e não processados liquidados.
IV. A coluna Previsão Atualizada demonstra os valores da previsão atualizada das receitas, que refletem a reestimativa da receita decorrente das fontes de recursos utilizadas para a abertura de créditos adicionais e criação de novas naturezas de receitas não previstas na LOA.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
O quadro a seguir mostra ingressos e dispêndios de recursos de determinado ente público, referentes a eventos ocorridos no exercício de 20X9.
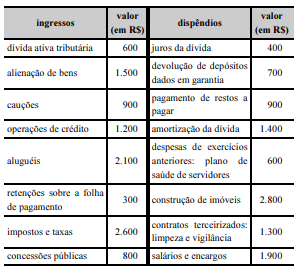
Além de não ter havido inscrição de restos a pagar no exercício nem outras despesas empenhadas, ocorreram ainda os seguintes eventos.
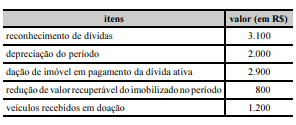
Considerando essa situação hipotética, julgue o item a seguir, acerca de aspectos contábeis a ela relacionados.
O balanço orçamentário de 20X9 apresenta resultado
orçamentário superavitário.
A prefeitura municipal “fictícia” apresentou os seguintes dados
hipotéticos da despesa fixada na Lei orçamentária para o
exercício de 2018.
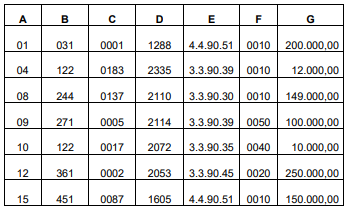
Legenda:
A – Função
B – Subfunção
C – Programa
D – Ação
E – Natureza da Despesa
F – Fonte de Recursos
G – Dotação Inicial
Considerando somente os dados apresentados, assinale a
alternativa CORRETA:
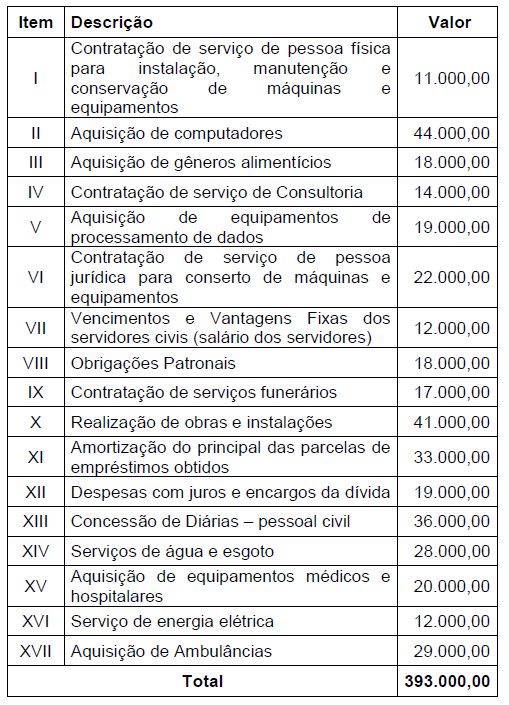
O quadro que segue apresenta o total da despesa empenhada de determinada prefeitura municipal “fictícia”, no exercício de 2018:
Os dados a seguir foram apresentados pelos técnicos em contabilidade de um ente público ao final do exercício social:
Valor (em R$)
Receita prevista 700.000,00
Receita executada 500.000,00
Despesa fixada 700.000,00
Despesa empenhada 450.000,00
Despesa liquidada 430.000,00
O resultado orçamentário do período totalizou, em reais:
Leia os itens I a III, a seguir, acerca dos balanços orçamentário, financeiro e patrimonial, de acordo com o que expõe a Lei nº 4.320, de 17 de março de 1964, e a 8ª edição do Manual de Contabilidade Aplicada ao Setor Público, e atenda à orientação posta após os referidos itens.
I. O Balanço Orçamentário evidencia as receitas e despesas de natureza orçamentária, assim como os recebimentos e pagamentos extraorçamentários.
II. O Balanço Financeiro confronta as receitas e as despesas, evidenciando as etapas relacionadas ao planejamento e à execução de ambas.
III. Os ativos e passivos utilizados no cálculo do superávit financeiro, uma das fontes para a abertura de créditos adicionais, são demonstrados no Balanço Patrimonial.
Está CORRETO o que se afirma no(s) item(ns)

Julgue o item, relativo ao tópico de auditoria e às leis básicas que regem a contabilidade pública.
As receitas patrimoniais são provenientes da realização
de recursos financeiros oriundos da constituição de
dívidas.
No que se refere à contabilidade pública, julgue o item.
Na demonstração da despesa fixada, o balanço
orçamentário incluirá as alterações feitas no orçamento,
ao longo do exercício financeiro, por meio de créditos
adicionais.

 Conheça nossos planos