Questões de Concurso
Sobre balanço financeiro - bf em contabilidade pública
Foram encontradas 985 questões


No início do mês de abril de um determinado exercício, após o fechamento dos balanços do exercício anterior, e já considerando a execução orçamentária em curso, foram apuradas as seguintes informações, em reais:
Ativo Financeiro 47.920,00
Passivo Financeiro 21.670,00
Créditos adicionais transferidos 9.580,00
Créditos extraordinários abertos no exercício 4.500,00
Créditos suplementares abertos no exercício 2.610,00
Excesso de arrecadação apurado até o mês 3.840,00
A partir das informações fornecidas, verifica-se que o superávit financeiro líquido, em reais, que pode ser utilizado
como fonte de recursos para abertura de créditos adicionais é de
CASO 1
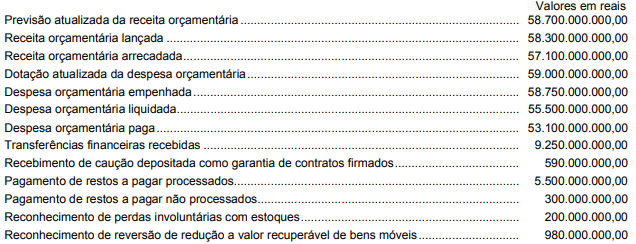
Para responder à questão considere que em 30/11/2018 um Município tinha os seguintes saldos registrados em
sua contabilidade referentes à execução orçamentária:

Durante o mês de dezembro de 2018 ocorreram somente as seguintes operações:
1. Arrecadação e recolhimento do total das receitas que já haviam passado pelo estágio do lançamento.
2. Arrecadação e recolhimento de R$ 500 referentes à receita de transferência constitucional.
3. Recebimento de um depósito em conta corrente bancária de R$ 150 referente a uma garantia de um contrato administrativo firmado pelo município.
4. Empenho do total do saldo da conta “Crédito Disponível” das despesas de capital.
5. Liquidação e pagamento do total do saldo que estava na conta “Crédito Empenhado a Liquidar” das despesas correntes.
6. Pagamento de restos a pagar processados do exercício anterior no valor de R$ 50.
7. Reconhecimento da depreciação de veículos no valor de R$ 70.
CASO 1
Para responder à questão considere que em 30/11/2018 um Município tinha os seguintes saldos registrados em
sua contabilidade referentes à execução orçamentária:
Durante o mês de dezembro de 2018 ocorreram somente as seguintes operações:
1. Arrecadação e recolhimento do total das receitas que já haviam passado pelo estágio do lançamento.
2. Arrecadação e recolhimento de R$ 500 referentes à receita de transferência constitucional.
3. Recebimento de um depósito em conta corrente bancária de R$ 150 referente a uma garantia de um contrato administrativo firmado pelo município.
4. Empenho do total do saldo da conta “Crédito Disponível” das despesas de capital.
5. Liquidação e pagamento do total do saldo que estava na conta “Crédito Empenhado a Liquidar” das despesas correntes.
6. Pagamento de restos a pagar processados do exercício anterior no valor de R$ 50.
7. Reconhecimento da depreciação de veículos no valor de R$ 70.
Conforme determinado pela legislação vigente, no final do exercício financeiro de 2017, uma Prefeitura elaborou suas demonstrações contábeis. O balanço financeiro apresentava a seguinte composição:
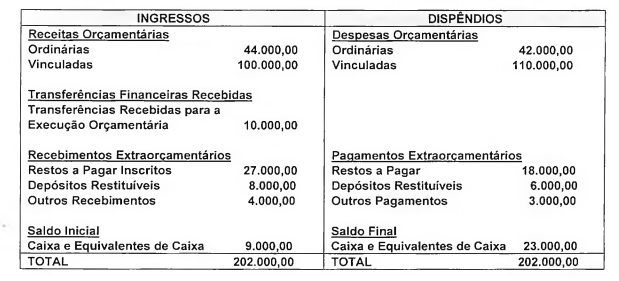
Pode-se afirmar que o montante dos pagamentos efetuados no exercício foi igual a:
No que se refere às demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
É possível apurar no balanço financeiro o superávit financeiro
para fins de identificação de fonte de abertura de créditos
adicionais.
Determinada prefeitura municipal “fictícia” apresentou no Balanço Financeiro de 2017, saldo em espécie para o período seguinte de R$ 90.000,00. Durante o exercício de 2018 realizou os fatos que seguem:
I. Recebimento de IPTU - Imposto Predial e Territorial Urbano, R$ 120.000,00.
II. Débito indevido efetuado na conta corrente da prefeitura no valor de R$ 10.000,00, a ser regularizado.
III. Despesa empenhada e liquidada com aquisição de computadores no total de R$ 60.000,00, sendo inscrita em restos a pagar.
IV. Crédito em conta corrente referente a estorno parcial de débito indevido de R$ 7.000,00.
V. Recebimento de FPM – Fundo de Participação dos Municípios no valor total de R$ 350.000,00.
VI. Crédito efetuado em conta corrente referente à devolução de pagamento efetuado a um determinado fornecedor no exercício anterior, no valor de R$ 24.000,00, por insuficiência de dados bancários, a ser regularizado.
VII. Despesa empenhada, liquidada e paga com serviços de terceiros (pessoa jurídica) no total de R$ 45.000,00 (não houve incidência de retenção de valores).
VIII. Pagamento de restos a pagar processados, inscritos no exercício anterior, no valor de R$ 34.000,00.
IX. Recebimento de receita patrimonial (aluguel), R$ 30.000,00.
X. Despesa somente empenhada com material de expediente no valor R$ 56.000,00, sendo inscrita em restos a pagar.
Considerando somente os fatos relacionados, assinale a alternativa CORRETA que corresponde ao total dos ingressos extraorçamentários no Balanço Financeiro do exercício de 2018:
Determinada prefeitura municipal “fictícia” apresentou no Balanço Financeiro de 2017, saldo em espécie para o período seguinte de R$ 100.000,00. Durante o exercício de 2018 realizou os fatos que seguem:
I. Despesa empenhada e liquidada com aquisição de computadores no total de R$ 52.000,00, sendo inscrita em restos a pagar.
II. Crédito efetuado em conta corrente referente à devolução de pagamento efetuado a um determinado fornecedor no exercício anterior, no valor de R$ 13.000,00, por insuficiência de dados bancários.
III. Recebimento de IPTU - Imposto Predial e Territorial Urbano, R$ 92.000,00.
IV. Despesa empenhada, liquidada e paga com serviços de terceiros (pessoa física) no total de R$ 22.000,00 (não houve incidência de retenção de valores).
V. Pagamento de restos a pagar processados, inscritos no exercício anterior, no valor de R$ 17.000,00.
VI. Despesa somente empenhada com material de expediente no valor R$ 44.000,00, sendo inscrita em restos a pagar.
VII. Recebimento de receita patrimonial (aluguel), R$ 18.000,00.
VIII. Recebimento de receita de alienação de bens, R$ 26.000,00.
IX. Débito indevido efetuado na conta corrente da prefeitura no valor de R$ 5.000,00.
X. Crédito em conta corrente referente a estorno parcial de débito indevido de R$ 3.000,00.
Considerando somente os fatos relacionados, assinale a alternativa CORRETA que corresponde ao total dos ingressos extraorçamentários no Balanço Financeiro do exercício de 2018:
Leia os itens I a III, a seguir, acerca dos balanços orçamentário, financeiro e patrimonial, de acordo com o que expõe a Lei nº 4.320, de 17 de março de 1964, e a 8ª edição do Manual de Contabilidade Aplicada ao Setor Público, e atenda à orientação posta após os referidos itens.
I. O Balanço Orçamentário evidencia as receitas e despesas de natureza orçamentária, assim como os recebimentos e pagamentos extraorçamentários.
II. O Balanço Financeiro confronta as receitas e as despesas, evidenciando as etapas relacionadas ao planejamento e à execução de ambas.
III. Os ativos e passivos utilizados no cálculo do superávit financeiro, uma das fontes para a abertura de créditos adicionais, são demonstrados no Balanço Patrimonial.
Está CORRETO o que se afirma no(s) item(ns)
Receitas orçamentárias ------------------------------------------------------------------- 1.500,00 Despesa orçamentária ----------------------------------------------------------------------- 900,00 Saldo em espécie do exercício 20X0 ---------------------------------------------------- 300,00 Resultado financeiro do exercício --------------------------------------------------------- 700,00 Transferências financeiras recebidas ---------------------------------------------------- 300,00
Sabendo que, no exercício, ocorreu movimentação de recursos financeiros para outros órgãos da administração direta, o saldo em espécie transferido para o exercício 20X2 foi
Responda à questão utilizando-se do quadro apresentado a seguir:
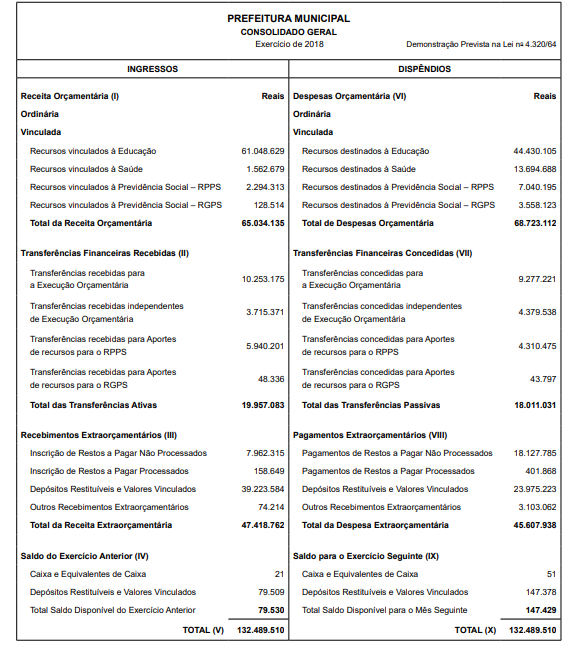
Com base nesse quadro hipotético apresentado por uma determinada Prefeitura, pode-se afirmar, conforme estabelecido
pela Lei nº 4.320/64, que se trata do seguinte demonstrativo:

Analise as assertivas abaixo sobre o Balanço Financeiro, à luz do que dispõem as normas brasileiras aplicadas ao setor público:
I. O Balanço Financeiro possibilita a apuração do resultado financeiro do exercício, que pode ser feita deduzindo-se o saldo em espécie do exercício anterior do saldo em espécie para o exercício seguinte.
II. O Balanço Financeiro possibilita a apuração do resultado financeiro do exercício mediante a soma da receita orçamentária, mais as transferências financeiras recebidas, mais os recebimentos extraorçamentários, menos a despesa orçamentária, as transferências financeiras concedidas e os pagamentos extraorçamentários.
III. As receitas orçamentárias são apresentadas líquidas de deduções. O detalhamento das deduções da receita orçamentária por fonte/destinação de recursos pode ser apresentado em quadros anexos ao Balanço Financeiro e em Notas Explicativas.
Quais estão corretas?
Considerando as operações no exercício financeiro de 2019 de uma entidade pública.
A. Previsão de R$ 950.000,00 de receitas correntes e R$ 150.000,00 de receitas de capital; e fixação de R$ 850.000,00 de despesas correntes e R$ 250.000 de despesas de capital.
B. Arrecadação de R$ 400.000,00 de receitas tributárias.
C. Arrecadação de R$ 50.000,00 de receitas patrimoniais.
D. Arrecadação de R$ 450.000,00 de transferências correntes.
E. Arrecadação de R$ 30.000,00 de receitas de contribuições.
F. Arrecadação de R$ 35.000 de outras receitas correntes.
G. Arrecadação de R$ 60.000 de alienações de bens móveis.
H. Arrecadação de R$ 80.000 de transferências de capital mediante convênio.
I. Obtenção de uma operação de crédito por antecipação da receita orçamentária no valor de R$ 50.000,00, cujos juros de R$ 3.000,00 foram pagos.
J. Aquisição (empenho, liquidação e pagamento da despesa) de material de consumo no valor de R$ 120.000,00.
K. Realização (empenho e liquidação) de serviços de terceiros pessoa jurídica no valor R$ 400.000,00 .
L. Reconhecimento da depreciação dos bens imóveis, referentes a 2019, no valor de R$ 50.000,00.
M. Utilização de material de consumo no valor de R$ 90.000,00.
N. Foram adquiridas 03 veículos (empenho, liquidação e pagamento) no valor de R$ 150.000,00.
O. Pagamento da operação de crédito de antecipação de receita orçamentária.
P. Execução de serviços de consultoria (empenhado, liquidado e pago) no valor de R$ 300.000,00.
Sabendo
-se que o montante do caixa inicial era R$
258.000,00, o valor das disponibilidades ao final do exercício
é:
Em relação às Demonstrações Contábeis aplicadas ao Setor Público:
I. A Demonstração das mutações no patrimônio líquido é facultada para as empresas estatais dependentes, ainda que constituídas sob a forma de sociedades anônimas, e obrigatória para os demais órgãos e entidades dos entes da Federação;
II. A Demonstração das Variações Patrimoniais permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às demandas da sociedade;
III. O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte;
IV. A Demonstração do Fluxo De Caixa, no momento inicial da execução orçamentária, tem-se, em geral, o equilíbrio entre receita prevista e despesa fixada.
Assinale a alternativa correta em relação às proposições acima:

 Conheça nossos planos