Questões de Concurso
Sobre balanço financeiro - bf em contabilidade pública
Foram encontradas 985 questões


I. As receitas orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição. Elas são um instrumento por meio do qual se viabiliza a execução das políticas públicas e fontes de recursos utilizadas pelo Estado em programas e ações cuja finalidade precípua é atender às necessidades públicas e demandas da sociedade.
II. As demonstrações contábeis, como o Demonstrativo de Fluxo de Caixa, a Demonstração de Resultado do Exercício e o Balanço Patrimonial, devem fornecer informações que auxiliem os usuários a avaliar se a entidade satisfez os seus objetivos financeiros, jurídicos, processuais, sociais e patrimoniais.
III. O Balanço Financeiro deve demonstrar a receita e a despesa orçamentárias, excluídos os pagamentos de natureza extra orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
Marque a alternativa CORRETA:
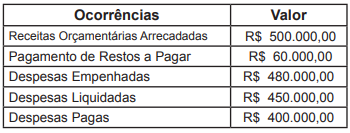
O Resultado Financeiro do Exercício é:
Saldo de disponibilidades do exercício corrente 150.000,00 Despesas orçamentárias 960.000,00 Receitas orçamentárias arrecadadas 1.030.000,00 Inscrição em Restos a Pagar no exercício corrente 90.000,00 Restos a Pagar pagos no exercício corrente 120.000,00
Supondo-se que a única informação não fornecida refere-se ao valor do saldo de disponibilidades do exercício anterior, este corresponde, em R$, a:
I. Classes 1 (ativo) e 2 (passivo), para os recebimentos e pagamentos extraorçamentários, bem como para o saldo em espécie do exercício anterior e o saldo em espécie a transferir para o exercício seguinte. II. Classes 4 (variações patrimoniais aumentativas) e 3 (variações patrimoniais diminutivas), para as transferências financeiras recebidas e concedidas, respectivamente. III. Classe 5 (orçamento aprovado), para o preenchimento dos restos a pagar inscritos no exercício, conforme parágrafo único do artigo 103 da Lei n.º 4.320/1964. IV. Classe 6 (execução do orçamento), para o preenchimento das informações de execução da receita e despesa orçamentária, bem como pagamento de restos a pagar.
A seguinte tabela representa um demonstrativo financeiro hipotético
receita patrimonial R$ 1.000
receita de serviços R$ 1.500
receita industrial R$ 1.500
operação de crédito R$ 3.000
impostos R$ 500
taxas R$ 500
contribuições previdenciárias R$ 100
alienação de bens R$ 2.000
amortização R$ 4.000
Considerando esse demonstrativo financeiro, julgue o item a seguir.
O valor correto do total das receitas correntes é R$ 5.100.
Com relação ao balanço financeiro, é CORRETO afirmar que:
A Lei nº 4.320/1964, definiu quais as demonstrações contábeis devem ser elaboradas pelos entes públicos, aqueles que, por força de lei, adotam a Contabilidade Pública, trazendo, inclusive modelos das demonstrações definidas. Entre as referidas demonstrações, podemos citar as três a seguir:
O balanço financeiro, elaborado em 31/12/2018 pela Prefeitura do Município ABC apresentava a seguinte estrutura:
RECEITAS |
DESPESAS |
|
Receitas Orçamentárias |
Despesas Orçamentárias |
|
Ordinárias |
Ordinárias |
62.500,00 |
64.000,00 |
Vinculadas |
20.000,00 |
Vinculadas |
||
21.000,00 |
Pagamentos Extraorçamentários |
|
Restos a Pagar Pagos |
3.500,00 |
|
Recebimentos Extraorcamentários |
Valores Restituíveis |
1.000,00 |
RP não Processados inscritos |
||
2.500,00 |
||
RP Processados inscritos |
Saldo Final |
|
4.500,00 |
Saldo Final |
|
4.500,00 |
Bancos |
|
Depósitos Restituíveis |
12.000,00 |
|
1.500,00 |
||
Saldo Inicial |
||
Bancos |
||
5.500,00 |
||
TOTAL |
TOTAL |
|
99.000,00 |
99.000,00 |
Pode-se concluir que o valor das despesas pagas do exercício pela Prefeitura foi igual a:
- Receitas Orçamentárias: Ordinárias ..:................75.000,00 Vinculadas ................. 39.000,00 - Restos a Pagar Processados .....................2.000,00 Não processados ............. 1.000,00 - Depósitos diversos recebidos .................. 5.600,00 - Disponibilidade no início do exercício ..... 24.600,00 - Disponibilidade no final do exercício ....... 21.000,00
Sabendo-se que a demonstração não evidenciava qualquer transferência financeira concedida e que o único dispêndio extraorçamentário correspondia aos restos a pagar pagos no montante de R$ 2.400,00, pode-se afirmar que o valor das despesas orçamentárias pagas do exercício foi igual a:

 Conheça nossos planos