Questões de Concurso Sobre balanço financeiro - bf em contabilidade pública

Foram encontradas 985 questões

Q1004578 Contabilidade Pública
As Demonstrações Contábeis Aplicadas ao Setor Público são compostas pelos demonstrativos enumerados pela Lei nº 4.320/64, observando a Lei Complementar nº 101/2000 – Lei de Responsabilidade Fiscal e as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público. Em função da atualização dos anexos da Lei nº 4.320/64, os demonstrativos exigidos para fins de apresentação das demonstrações contábeis nos termos do Manual de Contabilidade Aplicada ao Setor Público são:
Alternativas
Ano: 2019 Banca: IDECAN Órgão: IF-PB Prova: IDECAN - 2019 - IF-PB - Contador |
Q996225 Contabilidade Pública
Em conformidade com a Lei nº 4.320/64, este balanço demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extra orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte:
Alternativas
Q995931 Contabilidade Pública
De acordo com a Lei nº 4.320/64, os restos a pagar do exercício serão computados na receita extra-orçamentária para compensar sua inclusão na despesa orçamentária. Esta informação consta em qual demonstrativo contábil?
Alternativas
Q995156 Contabilidade Pública
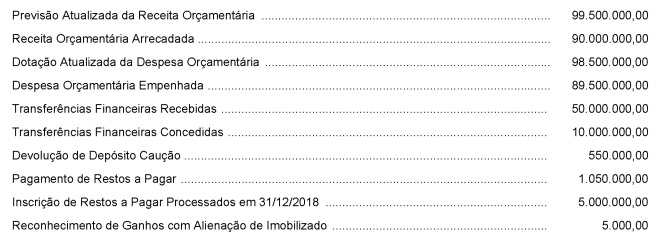
Os dados a seguir foram extraídos das demonstrações contábeis de uma determinada entidade pública estadual e são referentes ao exercício financeiro de 2018, valores em reais:  Imagem associada para resolução da questão
Com base nesses dados, o resultado financeiro evidenciado no balanço financeiro referente ao ano de 2018 foi positivo, em reais,


Alternativas
Q994508 Contabilidade Pública

Entre outras finalidades, a divulgação das demonstrações contábeis das entidades públicas cumpre o papel relativo à transparência e à prestação de contas perante a sociedade. A esse respeito, julgue o item que se segue.


Identificada variação positiva no resultado final do balanço financeiro, é possível concluir que houve superávit financeiro decorrente do bom desempenho na gestão financeira do ente.

Alternativas
Q992840 Contabilidade Pública
No que se refere às demonstrações contábeis de um determinado ente público, o Manual de Contabilidade Aplicada ao Setor Público determina que o valor
Alternativas
Ano: 2019 Banca: IBFC Órgão: MGS Prova: IBFC - 2019 - MGS - Técnico Contábil |
Q979904 Contabilidade Pública

As informações a seguir pertencem a um determinado Município do Sul do país e foram extraídas de seu Balanço Financeiro para o ano de 2018. Considere apenas as informações abaixo, calcule o resultado financeiro e assinale a alternativa correta.

Receitas Arrecadada.......................................R$ 5.150.000,00

Despesa Empenhada......................................R$ 5.320.000,00

Despesa Liquidada..........................................R$ 5.210.000,00

Inscrição de Restos a Pagar referente a 2018.....R$ 680.000,00

Pagamento de Restos a Pagar ...........................R$ 520.000,00

Recebimento de Depósito Caução.....................R$ 175.000,00

Alternativas
Ano: 2019 Banca: IF-PA Órgão: IF-PA Prova: IF-PA - 2019 - IF-PA - Técnico em Contabilidade |
Q971657 Contabilidade Pública
Evidenciará as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte, segundo a Lei Nº 4.320/64 isso representa:
Alternativas
Ano: 2019 Banca: UFSC Órgão: UFSC Prova: UFSC - 2019 - UFSC - Auditor |
Q971194 Contabilidade Pública

De acordo com o Manual de Contabilidade Aplicado ao Setor Público, analise as seguintes afirmativas acerca das Demonstrações Contábeis Aplicadas ao Setor Público e assinale a alternativa correta.


I. Tanto o superávit financeiro utilizado quanto a reabertura de créditos adicionais devem ser detalhados no campo “Saldo de exercícios anteriores” do balanço orçamentário.

II. O balanço financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. É composto por um único quadro que evidencia a movimentação financeira das entidades do setor público.

III. No balanço patrimonial apura-se o superávit financeiro, que corresponde à diferença positiva entre o ativo financeiro e o passivo financeiro. O superávit financeiro do exercício anterior é fonte de recursos para a abertura de créditos suplementares e especiais, devendo-se conjugar, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.

IV. A demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.

Alternativas
Q970194 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a arrecadação de receita de alienação de bens móveis cujo resultado com a alienação foi igual a zero é evidenciada
Alternativas
Ano: 2019 Banca: IDECAN Órgão: AGU Prova: IDECAN - 2019 - AGU - Contador |
Q964026 Contabilidade Pública
Descrito como “um quadro de contabilidade com duas seções, “receita” e “despesa”, em que se distribuem as entradas e as saídas de numerário, demonstrando-se as operações de tesouraria e de dívida pública, igualando-se as duas somas com os “saldos de caixa”, o inicial e o existente”, pode-se afirmar que se refere a
Alternativas
Q962271 Contabilidade Pública

Conforme a Lei nº 4.320/1964, Título V, que trata dos créditos adicionais, analise as seguintes assertivas, assinalando V, se verdadeiras, ou F, se falsas para as definições de créditos adicionais.

( ) Entende-se por superávit financeiro a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.

( ) Os créditos adicionais extraordinários serão abertos por decreto do Poder Judiciário, que deles dará imediato conhecimento ao Poder Executivo.

( ) São créditos adicionais especiais, os destinados a despesas para as quais não haja dotação orçamentária específica.

( ) Créditos adicionais suplementares são os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.


A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Q4344823 Contabilidade Pública
O Balanço Financeiro das entidades do setor público evidencia a movimentação financeira, destacando os itens abaixo, exceto da alternativa:
Alternativas
Q4344818 Contabilidade Pública
O Balanço Financeiro de determinado órgão público, ao final do exercício de 2017, apresentou os resultados descritos abaixo: 

Captura_de tela 2026-09-30 071133.png (557×142)

Com base nesses resultados, de acordo com a Lei nº 4.320/64, a receita extraorçamentária demonstrada apresenta o valor de: 
Alternativas
Q2744420 Legislação Federal

De acordo com a Lei n.º 4.320/1964, a etapa da despesa que corresponde à verificação do direito adquirido pelo credor, tendo por base os títulos e os documentos comprobatórios do respectivo crédito, é o(a)

Alternativas
Q2062551 Contabilidade Pública
No Brasil, o exercício financeiro tem duração de doze meses e coincide com o ano civil. Em relação aos aspectos relativos à execução orçamentária e financeira, avalie se são verdadeiras (V) ou falsas (F) as afirmativas.
I Na fixação da programação financeira não devem ser considerados os créditos adicionais e as operações extraorçamentárias. II A inflexibilidade deve ser a principal característica da programação de desembolso. III Após a aprovação da lei orçamentária, em nenhuma hipótese o cronograma de desembolso poderá ser alterado.
As afirmativas I, II e III são, respectivamente:

Alternativas
Q2062535 Contabilidade Pública
O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. No quadro do Balanço Financeiro, a conta analítica “Depósitos Restituíveis e Valores Vinculados” está contida no seguinte item sintético: 
Alternativas
Ano: 2018 Banca: FAU Órgão: CPS-PR Prova: FAU - 2018 - CPS-PR - Contador |
Q2049752 Contabilidade Pública
A única informação que não deve ser evidenciada no Balanço Financeiro dos Entes Públicos está na alternativa:
Alternativas
Q2033832 Contabilidade Pública
Algumas operações podem interferir na elaboração do Balanço Financeiro, como, por exemplo, as retenções. Dependendo da forma como as retenções são contabilizadas, os saldos em espécie podem ser afetados. Se o ente considerar a retenção como paga no momento da liquidação, então deverá promover um ajuste no saldo em espécie a fim de demonstrar que há um saldo vinculado a ser deduzido. Entretanto, se o ente considerar a retenção como paga apenas na baixa da obrigação, nenhum ajuste será promovido. Dessa forma, eventuais ajustes relacionados às retenções, bem como outras operações que impactem significativamente o Balanço Financeiro, deverão ser evidenciados:
Alternativas
Q2033831 Contabilidade Pública
O Balanço Financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público. No Balanço Financeiro, os ingressos de recursos relativos a consignações em folha de pagamento, fianças e cauções, constituem:
Alternativas
Respostas
461: D
462: E
463: B
464: E
465: E
466: C
467: B
468: D
469: E
470: D
471: C
472: C
473: B
474: B
475: B
476: B
477: D
478: E
479: E
480: D