Questões de Concurso
Sobre balanço financeiro - bf em contabilidade pública
Foram encontradas 985 questões


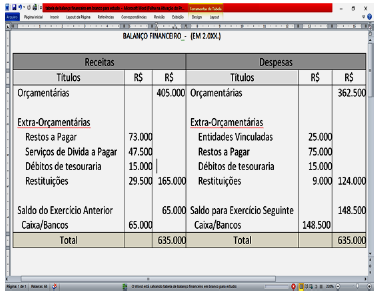
O valor das Despesas orçamentárias que causaram uma redução efetiva no Caixa/Bancos foi de:
I Aprovação da LOA com receitas e despesas previstas e fixadas no valor de R$ 250.000 (80% na categoria econômica corrente e 20% na categoria econômica de capital). II Lançamento de impostos no valor de R$ 200.000, tendo sido arrecadados 70% desse valor. III Empenho, liquidação e pagamento de despesas com pessoal no valor de R$ 80.000. IV Recebimento em doação de bem imóvel no valor de R$ 100.000, para uso nas atividades administrativas. V Empenho e liquidação de despesas com água, luz e telefone no valor de R$ 60.000, dos quais 50% foram pagos no exercício e 50%, inscritos em restos a pagar processados. VI Recebimento de depósitos restituíveis no valor de R$ 20.000.
Com base no texto 2A2-I, é correto afirmar que, no balanço financeiro daquele exercício financeiro, os recebimentos extraorçamentários continham
Assinale a alternativa que preenche, CORRETAMENTE e respectivamente, às lacunas das frases a seguir:
(Lei 4320/1964) Os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais:
O(A) _____________________ demonstrará as receitas e despesas previstas em confronto com as realizadas.
O _____________________ demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
Com relação aos principais instrumentos técnicos utilizados na contabilidade pública, julgue o item.
Os dados abaixo referem-se ao período T1 de um município:
• Previsão inicial de receitas orçamentárias: $ 40.000.
• Previsão atualizada de receitas orçamentárias: $ 42.000.
• Receitas orçamentárias arrecadadas: $ 43.000.
• Dotação inicial de despesas orçamentárias: $ 40.000.
• Despesas orçamentárias empenhadas: $ 38.000.
• Despesas orçamentárias liquidadas: $ 35.000.
• Despesas orçamentárias pagas: $ 28.000.
• Recebimento de cauções em dinheiro no período: $ 1.000.
• Pagamento de restos a pagar processados: $ 2.000.
• Doação de veículos para o campus local da Universidade Estadual: $ 5.000.
• Contratação e amortização de operações de crédito por
antecipação da receita orçamentária: $ 8.000.
Relativamente ao Balanço Financeiro, a variação de Caixa e equivalentes de caixa que compõe o saldo em espécie do exercício atual é:
O balanço financeiro contém quadro auxiliar onde é apurado o superavit financeiro do exercício anterior para fins de abertura de créditos adicionais.
I. O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação. II. O Balanço Patrimonial evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extra orçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o exercício seguinte. III. O Balanço Financeiro é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação.
Quais estão corretas?
Observe os itens a seguir, relacionados com as contas integrantes das Demonstrações Contábeis do Setor Público.
I. A atual estrutura do Balanço Orçamentário, alterada após a vigências das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, apresenta uma coluna para a previsão atualizada, a qual deve demonstrar a reestimativa da receita decorrente, entre outros casos, de registro de excesso de arrecadação, contratação de operações de créditos a serem utilizadas na abertura de créditos adicionais e atualizações monetárias autorizadas por lei, efetuadas após a data da publicação das Lei orçamentária anual;
II. O Balanço Financeiro evidencia por meio de suas contas somente as receitas e despesas orçamentárias e os ingressos e dispêndios extraorçamentários;
III. Os valores do refinanciamento da dívida mobiliária deverão constar, em destaque, no balaço orçamentário, como receitas de operações de crédito internas e externas, e no mesmo nível de associação, nas despesas com amortização da dívida de refinanciamento;
IV. A estrutura do Quadro principal do Balanço Patrimonial é demonstrada com os seguintes grupos de contas: Ativo Financeiro, Ativo Permanente, Ativo Compensado, Passivo Financeiro, Passivo Permanente e Passivo Compensado;
V. A nova estrutura do Balanço Patrimonial demonstra entre suas contas do quadro principal, uma que representa os pagamentos que foram feitos antecipadamente, cujos benefícios ou prestação de serviço à entidade ocorrerão no futuro as variações patrimoniais diminutivas.
Após análise realizada, assinale a opção que se encontram somente os itens corretos.
- diferença entre as receitas e as despesas orçamentárias: R$ 55.000,00; - despesa orçamentária: R$ 175.000,00; - receita orçamentária: R$ 150.000,00; e - saldo para o exercício seguinte: R$ 40.000,00. Com base nos dados apresentados, é correto afirmar que o saldo inicial era de

 Conheça nossos planos