Questões de Concurso
Sobre balanço financeiro - bf em contabilidade pública
Foram encontradas 985 questões


Indique qual a demonstração contábil a que se refere o quadro a seguir demonstrado:
Conta Valor (R$) Receita Orçamentária 100.000 Saldo do Exercício Anterior 5.000 Despesa Orçamentária 95.000 Transferências Financeiras Concedidas 15.000 Transferências Financeiras Recebidas 20.000 Pagamentos Extraorçamentários 10.000 Saldo para o Exercício Seguinte 10.000 Recebimentos Extraorçamentários 5.000
Então, o total da coluna “Ingressos” no Balanço Financeiro foi de:
Considere as seguintes informações de um determinado ente público:
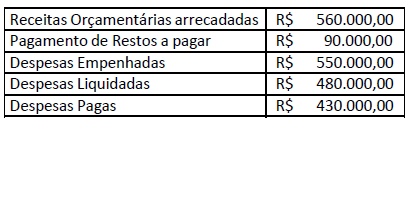
Com base somente nessas informações e
considerando os conceitos relativos à elaboração
do Balanço Financeiro, o Resultado Financeiro do
Exercício é

As seguintes contas foram extraídas do
Balanço Financeiro de um ente público:
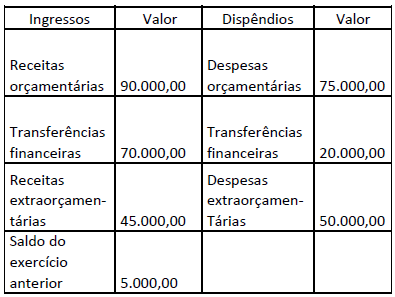
De acordo somente com os dados apresentados, o
Resultado Financeiro do Exercício foi:
De acordo com a Lei 4320/64, analise as proposições e assinale (V) para verdadeira e (F) para falsa.
( ) O Balanço Orçamentário demonstra as receitas e despesas previstas em confronto com as realizadas.
( ) A Demonstração de Lucro Líquido evidencia e detalha as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
( ) O Balanço Financeiro demonstra a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
( ) O Balanço Patrimonial demonstra o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro, o Passivo Permanente, o Saldo Patrimonial, as Contas de Compensação.
( ) As entidades autárquicas ou paraestatais sempre têm autonomia na elaboração e aprovação de seus orçamentos, com total independência do Poder Executivo.
Assinale a alternativa correta, de cima para baixo.
Considere os seguintes dados extraídos do Balanço Financeiro de um determinado ente público no exercício financeiro de 2018 (valores em milhares de reais):
Transferências financeiras recebidas - R$ 326.000,00
Despesas Orçamentárias - R$ 316.000,00
Inscrição de restos a pagar não processados - R$ 214,00
Pagamento de restos a pagar processados - R$ 3.740,00
Transferências concedidas independentes de execução orçamentária - R$ 4.800,00
Depósitos restituíveis e valores vinculados recebidos - R$ 850,00
Inscrição de restos a pagar processados - R$ 689,00
Com base nas informações apresentadas no período, o resultado financeiro e o total dos ingressos extraorçamentários do exercício 2018 foram, respectivamente:
Durante o exercício financeiro, determinado ente federativo verificou a necessidade de solicitar a abertura de crédito especial para realização de nova obra pública. Nesse contexto, foi requisitado ao Contador que calculasse o montante disponível para tal ação, em que foi constatada a ocorrência dos seguintes saldos:
- Excesso de arrecadação do período: R$ 123.000,00.
- Dotações orçamentárias anuladas: R$ 9.500,00.
- Créditos adicionais reabertos no exercício: R$ 26.700,00.
- Superávit financeiro do exercício anterior: R$ 162.850,00.
- Créditos extraordinários abertos no exercício: R$ 32.450,00.
- Operações de crédito: R$ 65.200,00.
Considerando os dados apresentados na questão, o limite disponível para abertura do crédito especial calculado pelo Contador deverá ser de:
Os dados a seguir foram retirados do Balanço Financeiro de um ente federado em 2018:
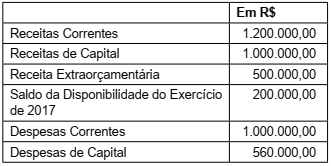
O saldo do exercício seguinte, em R$, totalizou:
Com relação ao balanço financeiro analise as afirmativas a seguir e marque (V) para as VERDADEIRAS e (F) para as FALSAS.
( ) Demonstra, de forma quantitativa e qualitativa, a situação patrimonial da entidade pública.
( ) Possibilita confrontar o orçamento inicial e as suas alterações com a execução e demonstra o resultado orçamentário.
( ) Demonstra as variações qualitativas e quantitativas resultantes e as independentes da execução orçamentária.
( ) Demonstra a movimentação financeira das entidades do setor público de acordo com o período correspondente.
Marque a opção que apresenta a sequência CORRETA.
Receitas correntes arrecadadas: R$ 350.000,00 Receitas de capital arrecadadas: R$ 290.000,00 Despesas correntes executadas: R$ 500.000,00 Despesas de capital executadas: R$ 150.000,00 Recebimento de diversos depósitos em espécies: R$ 60.000,00 Pagamentos de restos a pagar: R$ 150.000,00 Consignações retidas: R$ 10.000,00 Inscrições de restos a pagar: R$ 50.000,00
Levando em consideração esses dados, o resultado financeiro apurado no exercício correspondeu a um:
As Demonstrações Contábeis Aplicadas ao Setor Público têm como objetivo padronizar a estrutura e as definições dos elementos que as compõem. Tais padrões devem ser observados pela União, estados, Distrito Federal e municípios, permitindo a evidenciação, a análise e a consolidação das contas públicas em âmbito nacional, em consonância com o Plano de Contas Aplicado ao Setor Público. A Lei nº 4.320/1964 dispõe sobre as demonstrações contábeis em seus artigos 101 a 106 e apresenta a estrutura para tais demonstrativos em seus anexos. Atualmente, a atualização de tais anexos compete à Secretaria do Tesouro Nacional (STN), por determinação da Lei Complementar nº 101/2000 (LRF). Além da legislação citada, o tema é abordado na NBC TSP 11 – Apresentação das Demonstrações Contábeis. A citada norma tem por objetivo estabelecer como as demonstrações contábeis devem ser apresentadas para assegurar a comparabilidade tanto com as demonstrações contábeis de períodos anteriores da mesma entidade quanto com as de outras entidades. Para alcançar esse objetivo, estabelece requisitos gerais para a apresentação das demonstrações contábeis, diretrizes para a sua estrutura e os requisitos mínimos para o seu conteúdo. O item 21 da NBC TSP 11 prevê quais as demonstrações que compõem o conjunto completo de demonstrações contábeis e esclarece que tais demonstrações podem ter outras nomenclaturas definidas conforme normas específicas ou de acordo com a legislação aplicável, desde que evidenciem as informações conforme seus dispositivos e das demais NBC TSP. É o caso, por exemplo, da Demonstração do Resultado e da Demonstração de Informações Orçamentárias, as quais, em decorrência da legislação brasileira, são denominadas Demonstração das Variações Patrimoniais e Balanço Orçamentário, respectivamente. Cumpre destacar ainda que a NBC TSP não prevê o Balanço Financeiro, porém sua elaboração e publicação é obrigatória por força do Art. 101 da Lei nº 4.320/1964. Assim, conjugando as disposições legais e aquelas contidas na NBC TSP 11, tem-se o conjunto de Demonstrações Contábeis Aplicadas ao Setor Público (DCASP). (Manual de Contabilidade Aplicada ao Setor Público – 8ª Edição.)
Considerando o texto apenas como informativo, em relação aos Balanços Públicos, assinale a afirmativa INCORRETA.

 Conheça nossos planos