Questões de Concurso
Sobre balanço financeiro - bf em contabilidade pública
Foram encontradas 985 questões


Sabendo-se que o Resultado Financeiro positivo apurado no referido demonstrativo equivaleu a R$ 320.000,00, o valor da Despesa Orçamentária do município, nesse exercício, em R$, foi de
Considerando as definições dadas pela NBC T 16.6 (R1) – Demonstrações Contábeis, faça a associação da demonstração contábil na coluna 1, com o texto referente à mesma inserido na coluna 2.
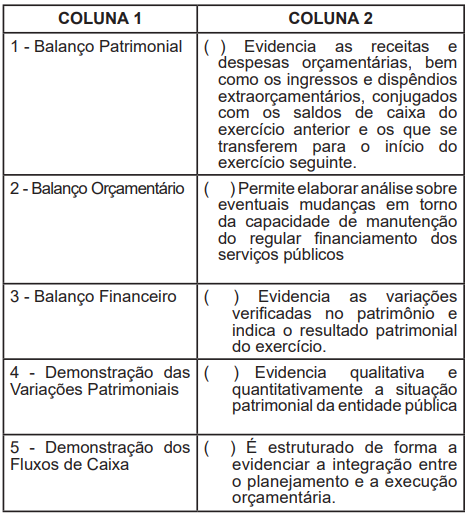
Assinale a alternativa que apresenta a sequência
correta de classificação:
Segundo a NBC T 16.6 (R1) – Demonstrações Contábeis, o conjunto completo das demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público, é composto por:
I. Balanço Patrimonial, Orçamentário e Financeiro.
II. Demonstração das Variações Patrimoniais.
III. Demonstração dos Fluxos de Caixa.
IV. Demonstração do Valor Adicionado.
V. Demonstração das Mutações do Patrimônio Líquido.
VI. Notas Explicativas.
Assinale a alternativa correta
Analise as afirmativas a seguir e de valores verdadeiro (V) ou falsos (F).
( ) O Balanço Patrimonial, apresenta evidências qualitativas e quantitativas da situação patrimonial da entidade pública.
( ) No Balanço Orçamentário as receitas e as despesas
orçamentárias, devem ser detalhadas em níveis
relevantes de análise, confrontar o orçamento inicial, e
as alterações necessárias, demonstrando o resultado
orçamentário.
( ) O Balanço Orçamentário deve evidenciar a integração entre o planejamento e a execução orçamentária na sua estrutura.
( ) São obrigatoriamente evidenciados no Balanço Financeiro receitas e despesas orçamentárias, ingressos e dispêndios extraorçamentários;
( ) O resultado patrimonial do período deve confrontar variações quantitativas aumentativas e diminutivas.
( ) Na Demonstração dos Fluxos de Caixa os recursos relacionados à captação e amortização de empréstimos devem constar no fluxo das operações;
( ) A Demonstração das Mutações do Patrimônio Líquido (DMPL) deve evidenciar a movimentação de todos os componentes do Patrimônio Líquido com a divulgação, em conjunto, dos efeitos das alterações nas políticas contábeis e da correção de erros.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
A Norma Brasileira de Contabilidade Técnica – NBC T 16.1 (R1) – Demonstrações Contábeis, apresenta um conjunto de demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público, com base na referida norma analise os itens a seguir:
I. Balanço Patrimonial, Balanço Orçamentário e Balanço Financeiro;
II. Demonstração das Variações Patrimoniais e Demonstração dos Fluxos de Caixa;
III. Demonstração do Valor Adicionado e Demonstração do Resultado Econômico.
IV. Demonstração das Mutações do Patrimônio Líquido e Notas Explicativas.
Assinale a alternativa correta:
Um controlador interno deseja obter um relatório que demonstra as receitas e despesas previstas em confronto com as realizadas.
Nesse caso, o controlador interno deverá consultar:
Com base na legislação e nos conceitos aplicáveis ao Setor Público, julgue o item
O balanço financeiro permite evidenciar como,
partindo‐se do saldo inicial de caixa, se chegou ao saldo
final do exercício, com base nos ingressos e dispêndios
orçamentários e extraorçamentários.
Acerca das demonstrações contábeis apresentadas pelas entidades do setor público, analise os itens a seguir e na sequência assinale a alternativa correta:
I- O balanço financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte;
II- Quaisquer movimentações financeiras e orçamentárias em caixa de entidade do setor público devem ser evidenciados no balanço financeiro desse ente;
III- No balanço financeiro, os restos a pagar do exercício serão computados na receita orçamentária para compensar sua inclusão na despesa orçamentária.
No início do exercício de 2018, a autarquia Riacho Limpo solicitou ao órgão central de Planejamento e Orçamento a abertura de crédito suplementar ao orçamento inicialmente aprovado no valor de R$ 220.000,00.
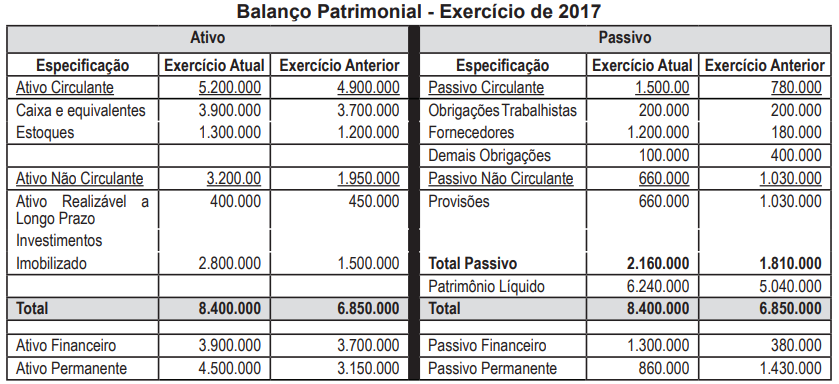
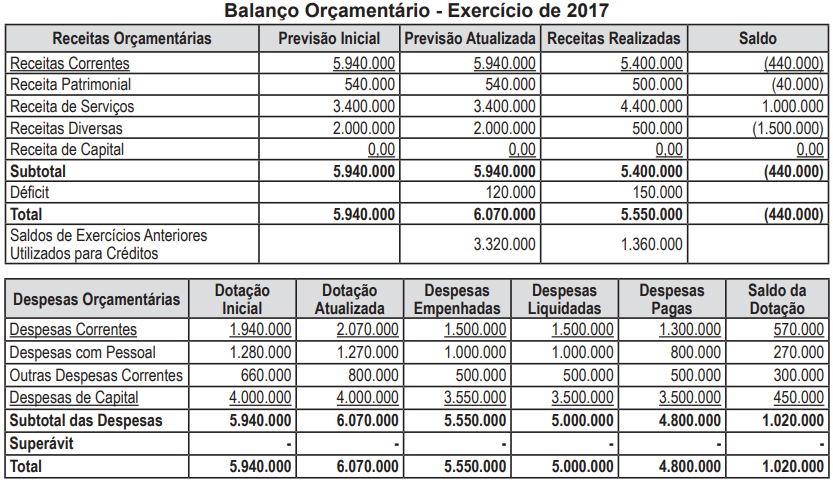
Considerando os demonstrativos publicados na prestação de contas de gestão referente ao exercício
de 2017, é possível autorizar a abertura do crédito tendo por justificativa o:
No que se refere aos diferentes aspectos técnicos da contabilidade pública e da elaboração de demonstrações contábeis aplicadas ao Setor Público, julgue o item que se segue.
A apuração de um saldo de disponibilidades no balanço financeiro maior que o saldo de disponibilidades apurado no exercício financeiro imediatamente anterior constitui evidência de superavit financeiro.
Considere os dados hipotéticos, abaixo, extraídos das demonstrações contábeis de uma determinada entidade pública estadual referente ao exercício financeiro de 2017.
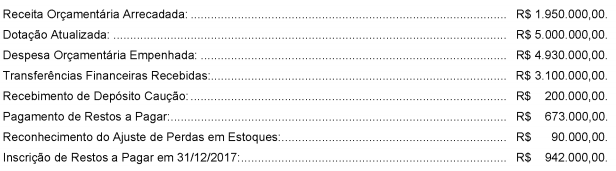
Com base nesses dados, o resultado financeiro evidenciado no Balanço Financeiro referente ao ano de 2017 foi
I. Os pagamentos de restos a pagar como receitas extraorçamentárias. II. O saldo para o exercício seguinte como receita. III. As receitas por categoria econômica e as despesas por função.
Marque a opção que indica a(s) afirmativa(s) CORRETA(S).
I demonstrar receitas e despesas previstas em comparação com as realizadas II evidenciar a movimentação financeira e apresentar o resultado da entidade III apresentar as alterações verificadas no patrimônio e o resultado decorrente da comparação de variações aumentativas e diminutivas IV descrever a evolução/involução do patrimônio da entidade
Assinale a opção que relaciona corretamente cada função descrita com a respectiva demonstração contábil indicada.
I. Os pagamentos e recebimentos extraorçamentários são registrados no Balanço Financeiro. II. Segundo o Manual de Contabilidade Aplicado ao Setor Público – 7ª Edição, há dois modos de apurar o resultado financeiro. III. Em regra, um resultado financeiro positivo é um indicador de equilíbrio financeiro. Todavia, em algumas situações referido resultado positivo pode resultar de endividamentos, oportunizando desequilíbrios financeiros. IV. Na elaboração do Balanço Financeiro concorrem todas as Classes de Contas, exceto, as Classes 7 e 8.
Assinale a alternativa correta:
Balanço financeiro 20X1:
Receitas correntes $ 230;
Receitas de capital $ 180;
Inscrição de restos a pagar $ 90;
Despesas correntes $ 200;
Despesas de capital $ 180;
Pagamento de restos a pagar $ 50.
Sabendo que o balanço financeiro do exercício 20X0 apurou saldo para o exercício seguinte de $ 100, o saldo para o exercício seguinte apurado no balanço financeiro de 20X1 foi

 Conheça nossos planos