Questões de Concurso
Sobre teste de recuperabilidade (impairment) em contabilidade geral
Foram encontradas 460 questões


De acordo com o CPC 01 (R1) Redução ao Valor Recuperável de Ativos - o teste de recuperabilidade pretende evitar que um ativo seja registrado com um valor maior que o valor recuperável. Assim, esse teste buscará uma forma de verificar se o ativo não está sendo desvalorizado em relação ao seu valor real. Com base na breve definição apresentada sobre teste de recuperabilidade, analise as assertivas a seguir:
I.Todos os bens e direitos do ativo estão sujeitos ao teste de recuperabilidade.
II.Apenas os bens estão sujeitos ao teste de recuperabilidade.
III.Os direitos não estão sujeitos ao teste de recuperabilidade.
IV.Os estoques não estão sujeitos ao teste de recuperabilidade.
Analisando as afirmativas apresentadas, assinale a alternativa CORRETA:
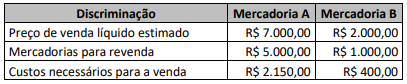
Informações adicionais:
• Não existem estoques iniciais de nenhuma das mercadorias.
• Os estoques estão registrados pelo custo de aquisição.
• As mercadorias são avaliadas separadamente.
Considerando somente as informações apresentadas e o disposto na NBC TG 16 (R2) – Estoques, o valor de Perdas Estimadas para Redução ao Valor Recuperável e o valor de Estoques de Mercadorias para Revenda, assinale a composição do valor contábil líquido de cada tipo de mercadoria em 31/12/2021.
Quanto à elaboração de demonstrações contábeis, de acordo com os princípios de contabilidade e a legislação societária (Lei n.º 6.404/1976), julgue o item.
A Lei n.º 6.404/1976 prevê que a companhia deverá
efetuar, periodicamente, análise sobre a recuperação
dos valores registrados no imobilizado e no intangível, a
fim de que sejam registradas as perdas de valor do
capital aplicado quando comprovado que não poderão
produzir resultados suficientes para a recuperação desse
valor; esse procedimento é chamado pela doutrina
contábil de teste de recuperabilidade ou impairment.
A Deliberação CVM no 639/2010, que aprova o CPC 01 (R1), Redução ao Valor Recuperável de Ativos, em seu item I, torna obrigatório para as companhias abertas a aplicação desse CPC.
Sob esse enfoque do Valor Recuperável de Ativos, a companhia de capital aberto TT, no exercício de 2021, apresentou as informações a seguir, referentes, exclusivamente, à máquina Y registrada no seu ativo imobilizado.
Ajuste para perda da máquina Y (em 2020) 30.000,00
Depreciação acumulada da máquina Y 220.000,00
Valor justo líquido de despesas de venda da máquina Y 310.000,00
Valor do reconhecimento inicial da máquina Y 550.000,00
Valor em uso da máquina Y 260.000,00
Considerando-se as informações recebidas da companhia TT, o valor do Ajuste para Perda por Desvalorização da máquina Y, em 2021, em reais, é
Acerca da contabilidade societária, julgue o item.
O teste de impairment consiste em assegurar que a
valorização de um ativo seja reconhecida por sua
capacidade de continuar a gerar benefícios, seja pelo
uso, seja pela venda.
Relativamente aos procedimentos contábeis de reavaliação, redução ao valor recuperável e depreciação, julgue o item a seguir.
A redução ao valor recuperável é entendida como o declínio
gradual do potencial de geração de serviços por ativos de
longa duração.
Em 31/12/X0, uma sociedade empresária adquiriu uma máquina para usar em seus negócios por R$ 50.000. Além disso, a sociedade empresária pagou, em relação à máquina, R$ 1.000 pelo frete, R$ 2.000 pelo seguro de transporte e R$ 3.000 pela instalação. A sociedade empresária deprecia as suas máquinas de acordo com as horas trabalhadas.
Na compra, foi estimado que a máquina poderia ser utilizada durante 80.000 horas, do seguinte modo:

Em 31/12/X2, a máquina foi vendida por R$ 30.000.
Assinale a opção que indica o resultado apurado com a venda da
máquina, sem considerar a incidência de impostos.
Com base na NBC TSP 09 – Redução ao Valor Recuperável de Ativo Não Gerador de Caixa, assinale a alternativa que contém o valor contábil dos respiradores mecânicos no encerramento do exercício de 2021.
Nessa situação hipotética, a entidade deve
Custo de aquisição ...................................................................... 1.000.000,00
(−) Ajuste por “impairment” (calculada em 2019)..........................( 200.000,00) (=) Valor contábil líquido do ativo ............................................... 800.000,00
Para a realização do teste de redução ao valor recuperável de ativos (teste de “impairment”) em 31/12/2020, a empresa obteve as seguintes informações sobre esse ativo intangível:
- Valor em uso ........................................................................ R$ 850.000,00 - Valor justo líquido das despesas de venda .......................... R$ 700.000,00
O valor contábil líquido apresentado para esse ativo intangível pela empresa Só Viagens S.A., no Balanço Patrimonial de 31/12/2020, foi, em reais,
Custo de aquisição ............................................................ 2.400.000,00 (−) Ajuste por “impairment” (calculado em 2018) ................ ( 900.000,00) (=) Valor contábil líquido do ativo .................................. 1.500.000,00
Para a realização do teste de redução ao valor recuperável de ativos (teste de “impairment”) em 31/12/2019, a empresa obteve as seguintes informações sobre esse ativo intangível:
− Valor em uso .................................................................. R$ 1.950.000,00 − Valor justo líquido das despesas de venda .................... R$ 1.650.000,00
O valor contábil líquido apresentado para esse ativo intangível pela empresa Ilusionismo S.A., no Balanço Patrimonial de 31/12/2019, era, em reais,
• Valor de aquisição: R$ 300.000,00 • Depreciação acumulada: R$ 80.000,00 • Valor recuperável: R$ 250.000,00
Com base nessas informações, para fins de elaboração das demonstrações contábeis referente ao exercício 2019, a empresa
Conforme Instrução da Superintendência Nacional de Previdência Complementar (Previc) que dispõe sobre as normas específicas para os procedimentos contábeis, as Entidades Fechadas de Previdência Complementar (EFPC), durante o processo de avaliação e registro contábil das operações com cotas de fundos de investimento, deverão observar as regras estabelecidas pela Comissão de Valores Mobiliários (CVM). Considerando a legislação em vigor sobre redução ao valor recuperável de ativos, identifique, nos itens abaixo, as evidências de fontes externas de informação a serem observadas e, em seguida, assinale a opção CORRETA.
I. Evidência disponível, proveniente de relatório interno, que indique que o desempenho econômico de um ativo é ou será pior que o esperado.
II. Mudanças significativas, com efeito adverso sobre a entidade, ocorreram durante o período, ou devem ocorrer em futuro próximo, na extensão pela qual, ou na maneira na qual, um ativo é ou será utilizado. Essas mudanças incluem, por exemplo, o ativo que se torna inativo ou ocioso, e eventual plano para descontinuidade ou reestruturação da operação à qual um ativo pertence.
III. Mudanças significativas com efeito adverso sobre a entidade ocorreram durante o período, ou ocorrerão em futuro próximo, no ambiente tecnológico, de mercado, econômico ou legal, no qual a entidade opera ou no mercado para o qual o ativo é utilizado.
IV. As taxas de juros de mercado ou outras taxas de mercado de retorno sobre investimentos aumentaram durante o período, e esses aumentos, provavelmente, afetarão a taxa de desconto utilizada no cálculo do valor em uso de um ativo e diminuirão materialmente o valor recuperável do ativo.
Estão CORRETOS apenas os itens:
Um contador foi contratado para atuar na função de Assistente Técnico de uma firma de tecnologia que reconheceu perda por desvalorização de um ativo físico individual (corpóreo), classificado como unidade geradora de caixa, em exercício anterior, com base no valor em uso. O valor contábil do ativo, antes do reconhecimento da perda era de R$150.000,00 e o valor recuperável foi avaliado em R$108.000,00. Em exercício seguinte, com base no mesmo critério de avaliação, o valor do referido ativo foi precificado em R$180.000,00 e o valor contábil era de R$100.000,00. Com base na NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos, a firma pretende fazer a reversão total da perda do referido ativo como facultado pela citada norma.
Com base no enunciado, na condição de Assistente Técnico, avalie e assinale a alternativa CORRETA que apresenta o valor que deve ser utilizado para reversão.
Os membros do Conselho Fiscal estavam analisando as demonstrações contábeis da firma, do ramo do agronegócio, e questionaram a classificação do edifício que abriga a sua sede administrativa para efeitos de aplicação do valor recuperável disciplinado pela NBC TG 01(R4) - Redução ao Valor Recuperável de Ativos. Um membro entendia que o edifício deveria ser classificado como ativo corporativo e os demais entendiam que o edifício não atende às características de um ativo corporativo. Um perito contábil foi contratado pela firma para prestar esclarecimentos ao Conselho Fiscal sobre as características de um edifício como ativo corporativo.
Com base no enunciado, assinale a opção CORRETA:
Em 1º de janeiro de 2019, o balanço patrimonial de uma sociedade empresária apresenta dois galpões “X” e “Y”. “X” possui valor contábil de R$ 50 000,00, e “Y” possui valor contábil de R$ 60 000,00. Após uma indicação de perda, em 31 de dezembro de 2019, foram feitos testes de recuperabilidade, que chegaram às seguintes conclusões:
• O galpão “X” possui valor justo líquido de despesa de venda de R$ 55 000,00, e seu valor em uso é de R$ 40 000,00.
• O galpão “Y” possui valor justo líquido de despesa de venda de R$ 67 000,00, e seu valor em uso é de R$ 75 000,00.
Tendo por base o Pronunciamento Técnico CPC 01 – Redução ao valor recuperável de ativos, e considerando que o ativo imobilizado é composto apenas por essas duas unidades geradoras de caixa, o valor contábil do ativo imobilizado a ser apresentado no balanço patrimonial em 31/12/2019 é de

 Conheça nossos planos