Questões de Concurso
Sobre teste de recuperabilidade (impairment) em contabilidade geral
Foram encontradas 460 questões


Os seguintes dados foram fornecidos:

Para encontrar o valor em uso das máquinas foi informado que o fluxo gerado no ano 1 pelas máquinas foi de $200.000, para o ano 2 foi de $144.800 e para o ano 3 foi de $92.800. Considere uma taxa de desconto composta de 12% a.a.
Assinale a opção que indica corretamente se houve ou não perda no teste de redução ao valor recuperável de ativos e o respectivo valor.
Em 31/12/2021, 31/12/2022 e 31/12/2023, o valor de mercado da patente era, respectivamente, de R$170.000, R$150.000 e R$140.000. Nos três anos, o valor em uso era estimado em R$100.000.
A Sociedade Empresária contratou um perito contábil com o objetivo de confirmar a correção do valor contábil do ativo intangível em 31/12/2023.
Considerando as informações apresentadas no Balanço Patrimonial da Sociedade Empresária, assinale o valor correto.
Em 31/12/2022, ao realizar o teste de recuperabilidade do terreno, ela verificou que o valor justo líquido de despesas de venda era de R$49.000, enquanto o valor em uso era estimado em R$46.000.
Já em 31/12/2023, foi constatado que o valor justo líquido de despesas de venda do terreno era de R$52.000, enquanto o valor em uso era estimado em R$47.000.
Considerando as informações apresentadas, um perito contábil, ao examinar a documentação e analisar a situação, certificou a correta contabilização pela sociedade empresária do valor do terreno no balanço patrimonial em 31/12/2023, no valor de
A empresa efetua o teste de recuperabilidade do ativo de forma constante.
Na data de aquisição, a empresa tinha expectativa de recuperar o valor investido na marca em cinco anos e continuar utilizando a marca ao longo do tempo.
Já em 31/12/2022, a empresa constatou que conseguiria recuperar o investimento em oito anos, a partir daquela data, enquanto o ativo continuaria sendo utilizado nas operações.
A empresa reconheceu, então, a despesa com a perda de recuperabilidade do ativo, em sua demonstração do resultado.
O posicionamento da empresa está
A sociedade empresária considerou, dentro da sua estratégia, que o seu custo de oportunidade era de zero.
É correto afirmar que
Em 31 de dezembro de 2019, uma empresa S.A. testa um ativo imobilizado ao seu valor recuperável. O ativo está contabilizado pelo custo histórico, sendo seu valor contábil de R$ 150.000,00 e tendo a vida útil remanescente estimada em 10 anos. O valor recuperável da máquina foi determinado com base no cálculo do valor em uso (considerado valor recuperável), no total de R$ 116.000,00. Entre os anos de 2020 e 2022, não ocorreu nenhum evento que exigisse que o valor recuperável do ativo fosse reestimado, e nenhuma perda ou reversão por impairment foi reconhecida. Em 30 de dezembro de 2023, foram capitalizados R$ 25.000,00 para melhorar o desempenho do ativo, considerados como benfeitorias. Em 31 de dezembro de 2023, a empresa avaliou que a perda por desvalorização reconhecida em período anterior não mais existia e que o valor recuperável do ativo era de R$ 118.000,00.
Considerando-se as informações apresentadas, verifica-se que o valor da reversão da redução ao valor recuperável em
31 de dezembro de 2023, em reais, é de
Julgue o item que se segue, relativo a testes de impairment, critérios de avaliação e mensuração do imobilizado e demonstração dos fluxos de caixa.
Quando intangíveis estiverem incorporados a itens do
imobilizado, a entidade deve avaliar o item patrimonial mais
significativo para estabelecer o tratamento contábil
adequado, seja como imobilizado ou como intangível.
Julgue o item que se segue, relativo a testes de impairment, critérios de avaliação e mensuração do imobilizado e demonstração dos fluxos de caixa.
A perda decorrente de desvalorização de um ativo por
impairment ocorre quando o maior montante entre o valor
justo líquido de despesa de venda desse ativo e o seu valor
em uso, se for maior que este, apresentar-se inferior ao seu
valor contábil.
Uma empresa comercial realizou pesquisas para desenvolvimento de um software que tem potencial de trazer grandes benefícios econômicos. Em 31/01/20X1, o software foi concluído, e a empresa iniciou sua utilização 01/01/20X2, tendo sido gasto R$ 250.000,00 na fase de pesquisas e 750.000,00 na fase de desenvolvimento. Em 31/12/20x2, foi constatado que seu valor justo líquido de despesas de venda era de R$ 550.000,00, e seu valor em uso era de R$ 500.00,00. Considerando que a vida útil desse software é cinco anos, em 31/12/20X2, a empresa registrará em seus demonstrativos contábeis uma perda, por redução ao valor recuperável, no valor de
Ao final do exercício de 2023, uma empresa apresentou as seguintes informações referentes a uma máquina:
• Custo de aquisição: R$ 800.000;
• Depreciação acumulada: R$ 100.000;
• Perda por redução ao valor recuperável: R$ 100.000 (exercício de 2022).
De acordo com as normas contábeis, em 31/12/2023, a empresa realizou o teste de redução ao valor recuperável para essa máquina e obteve os seguintes resultados:
• Valor justo líquido: R$ 780.000;
• Valor em uso: R$ 800.000.
Com base nas informações apresentadas, é correto afirmar que
Em 31/12/2022, a fábrica realizou o teste de recuperabilidade desse terreno e constatou que seu valor em uso era de R$170.000, enquanto o seu valor justo era de R$190.000. Para vender o terreno, a fábrica deveria incorrer em despesas legais de alienação no valor de R$15.000.
Assinale o valor do terreno no balanço patrimonial da fábrica após o teste de recuperabilidade, conforme a NBC TG 01 – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS.
A máquina utilizada para a produção do principal produto de uma determinada entidade deve ser desreconhecida quando
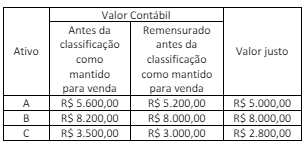
Considerando as informações apresentadas, o analista da CVM identificou uma perda por redução ao valor recuperável de ativos da empresa S.A. no total de:
As entidades devem realizar, anualmente, testes para verificar se seus ativos imobilizados e intangíveis (estes de vida útil determinada ou não) estão mantendo a perspectiva de geração de benefícios econômicos no mínimo equivalentes ao seu custo contábil.
Considerando aspectos relativos a mensuração de ativos, redução a valor recuperável, provisões e tratamento contábil aplicável aos impostos e contribuições, julgue o seguinte item.
O valor recuperável de um ativo não gerador de caixa é o
menor entre o valor contábil e o seu valor em uso.

 Conheça nossos planos