Questões de Concurso
Sobre teste de recuperabilidade (impairment) em contabilidade geral
Foram encontradas 460 questões


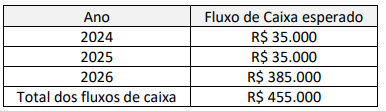
Considere o valor presente de R$ 262.962 para os R$ 350.000 com vencimento em 3 anos e o valor presente de R$ 87.040 para os R$ 35.000 de juros anuais durante 3 anos.
Considerando-se as informações apresentadas, a perda por redução, ao valor recuperável em 31 de dezembro de 2023, será de:
Neste caso, só pode ser reconhecida se o valor recuperável da unidade for
A questão a seguir refere-se ao texto reproduzido a seguir.
O futuro do trabalho ou o trabalho sem futuro?
Marcelo Augusto Vieira Graglia
Billy Turnbull era um rapaz astuto, nos seus recém-completados 14 anos de vida. Naquela manhã fria de maio de 1831, caminhava pela rua principal de Bedlington em direção à mina que ficava no lado oeste da cidade, próxima à estrada que levava ao norte. Por entre a névoa, Billy já distinguia as pedras da igreja de São Authbert. Cerca de 400 metros abaixo, virou à esquerda, após a casa de Walter Daglass. Três portas acima, havia um arco que levava a um pátio com seis residências e um pomar. As casas eram decrépitas, para dizer o mínimo. O campo de batatas ficava do outro lado da parede dos fundos, seguia por ali para cortar caminho.
Naquela manhã fria, quando Billy Turnbull finalmente chegou à entrada da mina, a querela já estava armada. Dezenas de homens, vestidos em seus farrapos e com seus rostos tingidos pelo pó preto do carvão, se aglomeravam em torno da máquina a vapor recém-adquirida pelo Sr. Stephens. Com suas pás e picaretas, amotinados, golpeavam o equipamento que respondia emitindo longos chiados. Em pouco tempo, a máquina parecia morta, imóvel e silenciosa. Assustado, Billy viu Brian Llewellin saindo do meio dos mineiros e vindo em sua direção. Quando o amigo se aproximou, perguntou: O que está havendo, Brian? Ao que este respondeu: Não sou Brian, meu nome é Ned Ludd.
A história acima foi construída a partir de personagens fictícios, mas baseada em fatos históricos. Ned Ludd era a alcunha utilizada por muitos dos trabalhadores envolvidos em protestos e sabotagens. O ludismo foi um movimento de trabalhadores iniciado na Inglaterra, no início do século 19, que utilizou a destruição de máquinas como forma de pressionar os empregadores contra as condições precárias e contra a mecanização que causava demissões e substituição de funções mais qualificadas por outras de pouca exigência técnica e mais mal remuneradas.
No campo do trabalho humano, é histórico o temor pelos efeitos potencialmente destruidores da tecnologia sobre os postos de trabalho, simbolicamente representado pelo movimento ludista. Nesta segunda década do século 21, novamente a emergência de uma nova onda de inovação tecnológica reacende a polêmica com visões diametralmente opostas: de um lado, a daqueles que vislumbram um futuro brilhante, no qual a tecnologia libertaria a humanidade da obrigação do trabalho duro, repetitivo, desestimulante, ao mesmo tempo que elimina doenças, promove a longevidade, o conforto e o deleite com novas possibilidades lúdicas e sensoriais trazidas por artefatos tecnológicos e ambientes digitais; de outro, em posição antagônica, há aqueles que temem as consequências potencialmente nefastas da proliferação da tecnologia de forma intensa por tantos campos sensíveis. Soma-se ainda o risco da desumanização das relações e da interferência voraz de sistemas de inteligência artificial (IA) em campos eminentemente humanos, num cenário de pós-humanismo cibernético.
O que alimenta esses temores? Embora a automação tenha sido historicamente confinada a tarefas rotineiras envolvendo atividades baseadas em regras explícitas, a IA está entrando rapidamente em domínios dependentes de reconhecimento de padrões e pode substituir os humanos em uma ampla gama de tarefas cognitivas não rotineiras, seja em relação ao trabalho industrial, de serviço ou de conhecimento. Nessa transformação, há aspectos claramente positivos e outros que inspiram maior reflexão.
Parafraseando a célebre frase narrada por Tucídides, na colossal obra História da Guerra do Peloponeso, quando a delegação da cidade de Corinto se empenhava em convencer os relutantes espartanos a abandonar seu temor em declarar guerra a Atenas: não devemos temer a tecnologia (Atenas), o que devemos temer são a nossa ignorância, a nossa indiferença e a nossa inércia. A ignorância, no sentido de não entendermos ou não buscarmos entender o processo histórico que ora se movimenta; a indiferença, no sentido de não nos sensibilizarmos com os efeitos deletérios possíveis, especialmente sobre grandes parcelas menos protegidas ou desfavorecidas da nossa sociedade, de ignorarmos os riscos; ademais, a inércia, traduzida pelo não agir, enquanto indivíduos, sociedade e governos não se preparam devidamente, não estabelecem estratégias adequadas, não constroem seus diques, seus programas, projetos e políticas públicas robustas e suficientes para enfrentar um mundo em transformação.
John Maynard Keynes, em Economic possibilities for our grandchildren (1930), argumentava que o aumento da eficiência técnica havia ocorrido de forma mais rápida do que seria possível para lidar com o problema da absorção da força de trabalho. A depressão mundial – consumada com a quebra da Bolsa de Nova York em 1929 e a enorme anomalia do desemprego que se estabeleceu – impedia a clareza de visão necessária para que muitos pudessem captar as tendências que se afiguravam, como a do desemprego estrutural. Para Keynes, isso significava “desemprego devido à nossa descoberta de meios de economizar o uso do trabalho ultrapassando o ritmo em que podemos encontrar novos usos para o trabalho”. O economista previa que, mantidas as taxas de crescimento da produtividade geradas pela incorporação de tecnologias nos processos produtivos, e outras condições, em 100 anos o problema econômico mundial da escassez poderia ser resolvido. Em contrapartida, esse ganho de produtividade se daria, principalmente, pela substituição do trabalho humano; portanto, não seria necessário, no futuro, um contingente tão grande de pessoas trabalhando. Dessa forma, o principal problema econômico seria de distribuição de riqueza, não mais de escassez.
Disponível em: <https://revistacult.uol.com.br/.>. Acesso em: 03 nov. 2023.
Com relação a variações patrimoniais, ativo imobilizado e intangível e redução ao valor recuperável, julgue o item subsecutivo.
A redução ao valor recuperável de um ativo reflete sempre
uma diminuição do seu valor registrado na contabilidade,
quando o seu valor contábil é maior que o valor recuperável.
Considere hipoteticamente que a empresa ABC S.A. atua no setor de manufatura e, em 01/04/2020, adquiriu uma máquina para ser utilizada no processo de produção de mercadorias pelo valor de R$ 400.000,00. Estima-se que a máquina tenha 10 anos de tempo de vida útil e que possa ser vendida, ao final desse período, pelo valor residual de R$ 76.000,00. A empresa utiliza o método das cotas constantes para realizar o registro mensal de depreciação, que ocorre todo dia 30 do mês.
Durante o mês 05/2022, a equipe responsável pelo processo produtivo soube, de seu principal fornecedor, que havia sido lançado no mercado um novo modelo de máquina, cujo principal diferencial em relação à anterior era o nível de eficiência. Em razão disso, o contador da empresa ABC S.A. optou por fazer um teste de impairment deste ativo imobilizado, a fim de verificar qual seria o seu valor recuperável. Estimou-se que o valor justo da máquina seria de R$ 340.000,00, sendo que as despesas adicionais de venda corresponderiam a 5% desse valor, já seu valor de uso seria de R$ 327.000,00. Assim, o valor registrado na conta de ativo imobilizado da empresa ABC S.A., em 31/05/2022, correspondente à máquina mencionada foi de
A sociedade empresária realiza teste de redução ao valor recuperável de seus ativos anualmente, em 31/12, de acordo com o Pronunciamento Técnico CPC 01 (R1) - Redução ao Valor Recuperável de Ativos. Através do teste foram estimados, respectivamente, o valor em uso e o valor justo da van nos anos seguintes, do seguinte modo:
• 31/12/2019: R$172.000 e R$168.000
• 31/12/2020:R$135.000 e R$141.000
• 31/12/2021:R$105.000 e R$108.000
Ainda, as despesas de venda em cada ano são estimadas em R$4.000. Em 01/07/2022 a van foi vendida por R$100.000.
O resultado com a venda da van nessa data foi
Nesse período, considerando-se as informações apresentadas e o método linear utilizado, a empresa:
A partir das informações apresentadas, a empresa deve:
O valor realizável líquido e a redução (perda) do estoque equivalem, respectivamente, a:
Em 01/01/2021, a administração da indústria apurou os seguintes valores na realização do teste de redução ao valor recuperável (impairment):
• Valor justo líquido de despesas de venda .......................................................... R$ 1.100.000,00; • Valor em uso ....................................................................................................... R$ 1.143.000,00.
Em 31/12/2022, a administração da indústria realizou novo teste de redução ao valor recuperável (impairment) e apurou os seguintes valores:
• Valor justo líquido de despesas de venda ........................................................... R$ 950.000,00; • Valor em uso ..................................................................................................... R$ 1.000.000,00.
Considerando, unicamente, as informações disponibilizadas e, ainda, de acordo com a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos e com a NBC TG 27 (R4) – Ativo Imobilizado, é correto afirmar que o valor contábil líquido (deduzido o saldo da depreciação acumulada) desse equipamento, em 31/12/2022, foi de:
No encerramento de determinado exercício, uma transportadora possuía os seguintes caminhões:
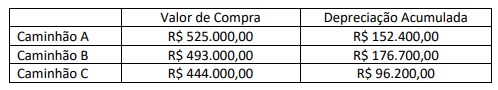
Durante o exercício, ocorreram fatores internos e externos indicativos de perdas. Desse modo, foram realizados testes de recuperabilidade, gerando as seguintes informações:
I. O valor de mercado do Caminhão A é de R$ 375.000,00. Para vendê-lo, há gastos de R$ 850,00. O fluxo de caixa gerado por este caminhão, descontado ao valor presente, é R$ 373.100,00;
II. O valor de mercado do Caminhão B é de R$ 316.200,00. Para vendê-lo, há gastos de R$ 500,00. O fluxo de caixa gerado
por este caminhão, descontado ao valor presente, é de R$ 316.100,00;
III. O valor de mercado do Caminhão C é de R$ 347.200,00. Para vendê-lo, há gastos de R$ 450,00. O fluxo de caixa gerado por este caminhão, descontado ao valor presente, é de R$ 345.300,00.
Considerando, unicamente, as informações disponibilizadas e a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos,
o Valor Contábil Líquido de cada caminhão apresentado no Balanço Patrimonial, em seu encerramento, é de:
Com base nessa situação hipotética, é correto afirmar que o valor contábil líquido do bem, após eventual ajuste de recuperabilidade, será
Em relação às condições apresentadas nessa situação hipotética, assinale a opção correta.
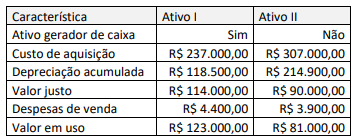
Os ativos não têm saldo de reserva de reavaliação nem de perdas acumuladas com redução ao valor recuperável. Na apuração do resultado patrimonial da entidade para o exercício de 20x2, a soma da despesa com redução ao valor recuperável, considerando esses dois ativos, é de:

 Conheça nossos planos