Questões de Concurso
Sobre teste de recuperabilidade (impairment) em contabilidade geral
Foram encontradas 460 questões


A sociedade empresária avalia ao fim de cada período de reporte se há alguma indicação de que os seus ativos possam ter sofrido desvalorização.
Os valores recuperáveis em 31/12/X1, 31/12/X2 e 31/12/X3 foram, respectivamente, de R$90.000, R$80.000 e R$120.000.
Assinale a opção que indica a contabilização relacionada à recuperabilidade do terreno na Demonstração do Resultado do Exercício da sociedade empresária em 31/12/X3, de acordo com a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos:
Têm-se as seguintes informações sobre o ativo imobilizado da Cia ABC em determinado período:
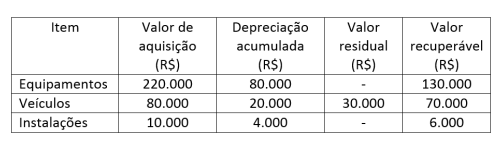
A esse respeito, preencha as lacunas do texto a seguir.
Com base nas informações da tabela e conforme a NBC TG 01 (R4) - Redução ao Valor Recuperável de Ativos, a Cia ABC deve reconhecer um (a) _________ por valor recuperável do ativo no valor de R$ _________.
A sequência que preenche corretamente as lacunas é
A entidade verificou que, em 31/12/X1 e em 31/12/X2, o valor recuperável do ágio era, respectivamente, de R$18.000 e de R$22.000.
Em relação ao reconhecimento contábil do efeito do teste de recuperabilidade em 31/12/X2 na Demonstração do Resultado do Exercício da entidade, assinale a afirmativa correta.
I. provisão para devedores duvidosos;
II. despesas financeiras a transcorrer;
III. deságio na emissão de debêntures;
IV. estimativa para perda por recuperabilidade;
V. provisão para crédito de liquidação duvidosa.
Estão corretos os itens
Em 01/01/2020 a empresa identificou que o valor residual estimado originalmente foi reduzido para R$ 3.000.000,00, em função do aparecimento de novo modelo de equipamento com tecnologia mais avançada. Sabendo-se que até esta data não houve necessidade de redução ao valor recuperável para o equipamento, o valor contábil evidenciado no Balanço Patrimonial de 31/12/2020 para este equipamento foi, em R$,
- Valor em uso da tecnologia: R$ 250.000,00 - Valor justo líquido das despesas de vendas da tecnologia: R$ 240.000,00
De acordo com o CPC 01 – Redução ao Valor Recuperável de Ativo –, na Demonstração do Resultado do ano de 2021 a empresa
Imobilizado Valor de Compra Depreciação Acumulada em 31/12/2021
Equipamento R$ 150.000,00 R$ 30.000,00
Durante o exercício de 2021, houve fatores internos e externos que indicaram a diminuição maior do que era esperado como resultado do uso ou do tempo no valor de mercado do ativo. Além disso, o seu desempenho econômico foi pior do que o esperado. A empresa realizou teste de recuperabilidade que apresentou as seguintes conclusões:
I. Valor líquido de venda: o valor de venda foi estimado em R$ 110.000,00, devendo a empresa incorrer em gastos de R$ 10.500,00 para vender a máquina.
II. Valor em uso: o valor presente dos fluxos de caixa futuros estimados foi de R$ 108.000,00.
Com base nas informações apresentadas, o valor das Perdas por Valor Recuperável a ser reconhecido em 31/12/2021 é de:
Custo de aquisição ...................................................................................... 14.000.000,00
(−) Perda por “impairment” ........................................................................... ( 4.000.000,00)
(=) Valor contábil ......................................................................................... 10.000.000,00
Em 31//12/2019, a empresa obteve as seguintes informações para a realização do novo teste de redução ao valor recuperável (impairment):
− Valor em uso da Marca .......................................................................... R$ 10.800.000,00
− Valor justo da Marca ............................................................................... R$ 9.400.000,00
Como a Marca apresenta vida útil indefinida, nas demonstrações contábeis do ano de 2019, a empresa deveria
Em 31/12/2015, a empresa realizou o teste de redução ao valor recuperável de ativos (teste de “impairment”) com as seguintes informações disponíveis:
− Valor em uso: R$ 560.000,00
− Valor justo líquido das despesas de venda: R$ 460.000,00
O valor contábil da máquina apresentado no Balanço Patrimonial da empresa, em 31/12/2015, foi, em reais,
Uma sociedade empresária tinha uma van que era utilizada para o deslocamento de seus funcionários. A van foi comprada em 01/01/X1 por R$200.000 e tinha vida útil avaliada em 10 anos. A sociedade empresária não estimava valor residual e depreciava os seus ativos imobilizados de acordo com o método da linha reta.
Em 31/12/X4, a sociedade empresária estimou que o valor justo líquido de despesas de venda da van era de R$135.000. Já o valor em uso era de R$100.000.
Assinale a opção que indica se há necessidade de reconhecimento de uma despesa relacionada à perda por recuperabilidade da van e, caso, positivo, por qual valor.
Assinale o investimento que tem maior probabilidade de reconhecimento do teste de recuperabilidade.
- 01 trator: valor de compra R$ 460.000,00, vida útil de 20 anos;
- 01 imóvel: valor de compra de R$ 1.000.000,00, sendo 60% de edificações (vida útil de 20 anos) e 40% de terreno;
- 01 computador: valor de compra de R$ 40.000,00 (vida útil de 4 anos).
Considerando-se que a empresa adota o valor residual de 20% para todos esses bens e sem levar em conta qualquer tipo de atualização monetária, o resultado da soma dos valores contábeis desses bens, em 31/12/2019, é de
Nesse caso, a empresa reverteu o valor máximo da perda por impairment permitida na demonstração do resultado de 2021 de:
Em 01/01/2021, a companhia Terra adquiriu uma marca comercial por R$ 1.000.000 e as informações disponíveis indicam que a marca comercial tem vida útil indefinida. Em 31/12/2021, a companhia considerou que o valor aplicado na aquisição pode não ser recuperado.
Nesta mesma data, seus consultores avaliam que a companhia poderia obter R$ 700.000 com a alienação da marca comercial para um terceiro ou R$ 750.000 pela continuidade de sua exploração. Nesse caso, em 31/12/2021, a companhia Terra deve reconhecer uma despesa:
Uma empresa adquiriu por R$ 10.000.000,00 o direito de utilizar uma determinada marca pelo prazo de 20 anos. A transação foi realizada no dia 31/12/2017 e no final do ano de 2018 a empresa realizou o teste de redução ao valor recuperável (teste de impairment), tendo obtido as seguintes informações:
− Valor em uso da marca: R$ 8.500.000,00.
− Valor justo da marca líquido de despesas de vendas: R$ 8.000.000,00.
A empresa reconheceu, na Demonstração do Resultado do ano de 2018,

 Conheça nossos planos