Questões de Concurso
Sobre teste de recuperabilidade (impairment) em contabilidade geral
Foram encontradas 460 questões


Especialistas internos da Indumentária S/A afirmam que, em 30/09/20X4, a marca tinha um valor em uso de R$ 118.500,00, enquanto o valor justo era de R$ 123.000,00, com custos de venda estimados em R$ 5.500,00.
Com base apenas nas informações apresentadas e no CPC 01 (R1) − Redução ao Valor Recuperável de Ativos, a perda por redução no valor recuperável (impairment) do direito de uso da marca adquirido pela Indumentária S/A foi de
Em 31/12/2025, uma entidade apresentava os seguintes saldos em seu Balanço Patrimonial:
• Disponibilidades: R$ 20.000,00;
• Terrenos utilizados em sua atividade-fim: R$ 70.000,00;
• Patrimônio Líquido: R$ 90.000,00.
Ao realizar o teste de recuperabilidade dos terrenos, o contador da entidade constatou que o valor recuperável era R$ 67.000,00.
Ao analisar o reconhecimento dos efeitos do teste de recuperabilidade nas demonstrações contábeis da entidade, um Agente de Polícia Judiciária verificou que houve um débito de R$ 3.000,00 em
Considerando o que estabelecem a NBC TG 01 (R4) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, a NBC TG 04 (R4) – ATIVO INTANGÍVEL e a NBC TG 27 (R4) – ATIVO IMOBILIZADO, assinale a opção que apresenta o tratamento contábil correto para o caso.
Considerando os itens patrimoniais ativos (1) máquinas e equipamentos de uso e (2) patentes, julgue o item subsequente.
Por não possuir substância física, o item (2) tem vida útil indefinida, sendo a perda de capacidade de geração de benefícios econômicos para a entidade reconhecida exclusivamente pelo procedimento de redução ao valor recuperável de ativo.
A identificação e o correto tratamento contábil dos ativos intangíveis são fundamentais para a adequada mensuração do patrimônio e do resultado das entidades.
A respeito do assunto, avalie as afirmativas a seguir:
I. Ativos intangíveis derivam de direitos que representam a expectativa de recebimento de caixa futuro.
II. Os gastos com pesquisa devem ser reconhecidos como despesa quando incorridos.
III. Os custos da fase de pesquisa podem ser capitalizados como ativo intangível caso o projeto demonstre viabilidade econômica.
IV. A entidade deve revisar periodicamente a vida útil e o valor residual dos ativos intangíveis.
V. O teste de recuperabilidade (impairment) deve ser realizado anualmente para ativos intangíveis de vida útil definida e indefinida.
Considerando-se os preceitos do CPC 04 (R1) – ATIVO INTANGÍVEL, estão corretas as afirmativas
•Custo de aquisição = 5.000.000. •Amortização acumulada = 250.000 •Perda por desvalorização (impairment) = 190.000
Em 31/12/2024, a empresa realizou novamente o teste de redução ao valor recuperável (Teste de impairment) com as seguintes informações disponíveis nessa data e valores expressos em reais:
•Valor em uso: 4.600.000. •Valor justo líquido de despesas de venda: 4.400.000.
Na demonstração do resultado do ano de 2024, o impacto referente ao ativo intangível evidenciado pela empresa foi reconhecer,
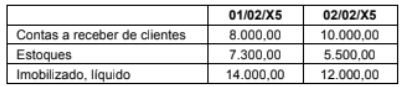
A contabilização correta que explica a variação de uma ou mais contas acima é:
Acerca da mensuração de ativos e passivos nas demonstrações contábeis, das provisões, passivos contingentes e ativos contingentes, estoques e imobilizado, julgue o item subsequente.
A indenização de terceiros relativa a item do ativo imobilizado extraviado ou que tenha sofrido redução ao valor recuperável é compensada contabilmente com a perda reconhecida anteriormente, por se tratar de mesmo evento econômico.
O balanço patrimonial da INFRA S.A. apresenta dois ativos de grande relevância: uma ferrovia de integração regional e um terminal portuário de uso privado.
A ferrovia é mantida para escoamento de produção e transporte social. Suas tarifas são subsidiadas e não visam ao lucro (ativo não gerador de caixa).
O terminal portuário é operado pela própria INFRA S.A. sob regime de livre mercado, sendo seu objetivo principal a obtenção de superávit comercial por meio de tarifas portuárias competitivas (ativo gerador de caixa).
Considerando essa situação hipotética, julgue o próximo item com base na NBC TSP 09 – Redução ao Valor Recuperável de Ativo Não Gerador de Caixa e na NBC TSP 10 – Redução ao Valor Recuperável de Ativo Gerador de Caixa.
Para fins de recuperabilidade (impairment), o valor em uso do terminal portuário, o qual é um ativo gerador de caixa, deve ser calculado com base no valor presente da estimativa dos fluxos de caixa futuros esperados, derivados do uso contínuo do terminal e de sua eventual alienação ao final de sua vida útil.
O Balanço Patrimonial de uma empresa apresentava, em 31/12/2023, o seguinte grupo de contas relativas a um equipamento industrial:
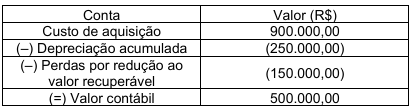
Em 01/01/2024, a entidade revisou a vida útil remanescente do equipamento para 4 anos, estimando um valor residual de R$ 20.000. O método de depreciação é o das cotas constantes. Ao final de 2024, para fins de elaboração das demonstrações contábeis, foram apurados os seguintes valores para teste de recuperabilidade:
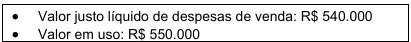
Com base nas normas contábeis aplicáveis, qual foi o valor da reversão adotado pela empresa em 31/12/2024?
• Custo de aquisição: R$ 105.000,00; • (–) Depreciação acumulada: R$ 20.000,00; • (–) Perda por redução ao valor recuperável reconhecida em X0: R$ 10.000,00.
Antes da elaboração das demonstrações contábeis, a empresa realizou o teste de recuperabilidade do ativo, apurando os seguintes valores:
• Valor justo líquido de despesas de venda: R$ 80.000,00; • Valor em uso: R$ 90.000,00.
Com base nos dados apresentados, é correto afirmar que
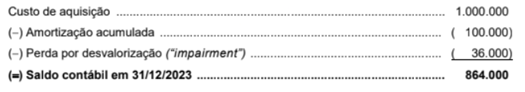
A vida útil definida para o ativo quando da aquisição foi de 20 anos e, no final desse prazo, o valor residual será zero. A empresa adota o método das cotas constantes e realizou, em 31/12/2024, o teste de redução ao valor recuperável (teste de "impairment") com os seguintes valores expressos em reais:
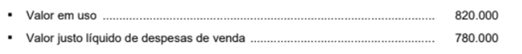
Na Demonstração do Resultado de 2024, a empresa deveria
I.O valor justo é o preço que seria recebido pela venda de um ativo ou pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado.
II.O valor de custo histórico deve ser mantido invariavelmente no balanço, sendo proibido qualquer ajuste por perda por desvalorização em ativos imobilizados.
III.O valor realizável líquido é o preço de venda estimado no curso normal dos negócios deduzido dos custos estimados de conclusão e dos custos estimados necessários para a venda.
Está correto o que se afirma em:
(__)O ágio por expectativa de rentabilidade futura gerado internamente pela própria entidade não deve ser reconhecido como um ativo no balanço.
(__)Gastos com pesquisa em um projeto interno devem ser reconhecidos como despesa no período em que são incorridos, sem possibilidade de capitalização nesta fase.
(__)Um ativo intangível com vida útil indefinida não deve ser amortizado, mas deve ser submetido ao teste de redução ao valor recuperável anualmente.
(__)Marcas e listas de clientes desenvolvidas internamente pela empresa podem ser capitalizadas no ativo intangível pelo valor estimado de mercado no encerramento.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Acerca dos critérios de avaliação e mensuração dos componentes patrimoniais previstos nas Normas Brasileiras de Contabilidade e na estrutura conceitual, julgue o item seguinte.
A aplicação de teste de recuperabilidade de ativos é incompatível com o pressuposto da continuidade, por pressupor, ainda que implicitamente, a intenção da Administração de interromper ou reduzir substancialmente as operações da entidade.

 Conheça nossos planos