Questões de Concurso
Sobre teste de recuperabilidade (impairment) em contabilidade geral
Foram encontradas 460 questões


As Cias. X e Y apresentavam, em 31/12/X0, os balanços patrimoniais a seguir.
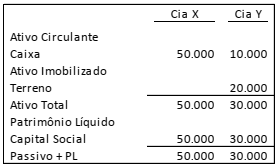
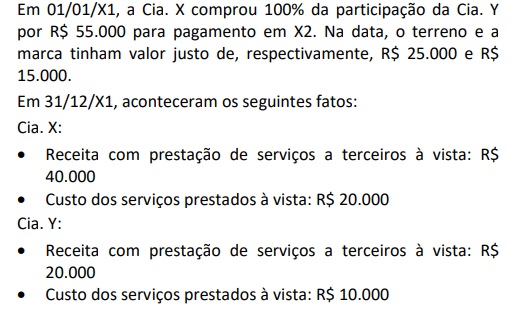
Além disso, a Cia. Y fez um teste de recuperabilidade de seus ativos e constatou que o terreno tinha recuperabilidade de R$ 17.000 e, a marca, recuperabilidade de R$ 8.000.
Assinale a opção que indica o saldo da conta Investimentos, apresentado no balanço patrimonial da Cia. X, em 31/12/X1.
I. Projeções de entradas de caixa advindas do uso contínuo do ativo. II. Saídas de caixa que se referem a obrigações que já foram reconhecidas contabilmente. III. Entradas de caixa advindas de ativos que geram outras entradas de caixa que são, em grande parte, independentes das entradas de caixa do ativo sob revisão. IV. Projeções de saídas de caixa que são necessariamente incorridas para gerar as entradas de caixa advindas do uso contínuo do ativo e que podem ser diretamente atribuídas ou alocadas, em base consistente e razoável, ao ativo.
As estimativas de fluxos de caixa futuros devem incluir o que se afirma em
Imobilizados Valor Depreciação Teste de de Compra Acumulada Recuperabilidade
Caminhão A R$ 64.000,00 R$ 22.500,00 R$ 2.700,00 Caminhão B R$ 42.000,00 R$ 8.000,00 - Caminhão C R$ 36.800,00 R$ 12.200,00 R$ 3.100,00
Durante o período de 2020 alguns fatores internos e externos foram indicativos de perdas. Por isso, foram realizados testes de recuperabilidade que proporcionaram as seguintes conclusões:
I. O valor de mercado do caminhão A é de R$ 39.900,00, sendo necessário o gasto de R$ 1.300,00 para vendê-lo. Pelo uso, por meio do fluxo de caixa gerado descontado ao valor presente, o caminhão apresenta benefícios econômicos no valor de R$ 37.900,00. II. O valor de mercado do caminhão B é de R$ 36.000,00, sendo necessário o gasto de R$ 900,00 para vendê-lo. Pelo uso, por meio do fluxo de caixa gerado descontado ao valor presente, o caminhão apresenta benefícios econômicos no valor de R$ 35.900,00. III. O valor de mercado do caminhão B é de R$ 20.800,00, sendo necessário o gasto de R$ 1.100,00 para vendê-lo. Pelo uso, por meio do fluxo de caixa gerado descontado ao valor presente, o caminhão apresenta benefícios econômicos no valor de R$ 20.900,00.
Com base nas informações apresentadas e no disposto na CPC 01 (R1) – Redução ao valor recuperável de Ativos, o Valor Contábil Líquido de cada máquina evidenciado no Balanço Patrimonial em 31.12.2020 é de:
Texto 3
Uma entidade adquiriu um imóvel em 01/07/2019 e definiu que sua depreciação seria apurada pelo método das cotas constantes. O valor total de aquisição foi R$ 750.000,00, incluídos R$ 150.000,00 relativos ao valor do terreno. Considerando os padrões de uso programados para o imóvel, estimou-se uma vida útil de 25 anos. O valor residual do imóvel foi estimado em 5% do valor de aquisição.
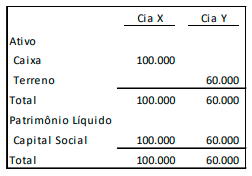
Em 10/01/X2, a Cia. X adquiriu 80% da Cia. Y por R$40.000. Na data, o terreno tinha valor justo de R$40.000. O valor foi contabilizado após teste de recuperabilidade.
Assinale a alternativa correta em relação ao balanço patrimonial da Cia. X em 31/12/X2.
I Quando o valor recuperável é maior que o valor contábil, faz-se o lançamento da perda por imparidade. II Valor recuperável é o valor justo líquido de despesas de venda do ativo ou o seu valor em uso, optando-se pelo menor. III Valor recuperável é o valor justo líquido de despesas de venda do ativo ou o seu valor em uso, optando-se pelo maior. IV Quando o valor recuperável é menor que o valor contábil, faz-se o lançamento da perda por imparidade.
Das afirmativas, estão corretas
• Ativo intangível R$ 60.000,00 • Perda estimada por teste de recuperabilidade R$ 14.000,00
Em 31/12/19 o Teste de Recuperabilidade do Ativo apresentou as seguintes informações:
• Valor em uso: R$ 63.000,00. • Valor líquido de venda: R$ 43.000,00.
Com base exclusivamente nessas informações, a Cia Odaic Ltda deve contabilizar:
Considere que uma entidade tenha adquirido um equipamento importante para o desempenho de suas atividades, mas, após algum tempo de utilização desse equipamento, ela tenha concluído que esse ativo teve perda de valor significativamente superior à registrada contabilmente. Nessas condições, a entidade deve reconhecer a perda de valor recuperável desse ativo, utilizando como critérios seu custo e seu valor de mercado, adotando o menor entre os dois.
Com relação ao tratamento contábil a ser dado a itens do ativo intangível, julgue o item seguinte.
A diferença entre o valor justo de uma entidade adquirida
em uma combinação de negócios e um valor superior
efetivamente desembolsado nessa aquisição reflete a
expectativa de ganhos futuros dos adquirentes e essa diferença
está sujeita à avaliação anual de sua recuperabilidade.
1. Perda por desvalorização.
2. Valor recuperável.
3. Vida útil.
4. Valor em uso.
( ) Montante pelo qual o valor contábil de um ativo ou de unidade geradora de caixa excede seu valor recuperável.
( ) É o maior montante entre o seu valor justo líquido de despesa de venda e o seu valor em uso.
( ) Valor presente de fluxos de caixa futuros esperados que devem advir de um ativo ou de unidade geradora de caixa.
( ) O período de tempo durante o qual a entidade espera utilizar um ativo; ou o número de unidades de produção ou de unidades semelhantes que a entidade espera obter do ativo.
A sequência está correta em
A vida útil futura estimada para o Bem é de três anos; O valor líquido de venda do Bem é de R$ 120.000,00; Os fluxos de caixa futuros estimados a uma taxa de 15% a.a. totalizam R$ 142.000,00.
A partir dessas informações, a CIA concluiu que o valor recuperável desse Bem (valor de uso) é maior que o seu valor
líquido de venda. Assim sendo, atendendo ao que determina a NBC TG 01 (R4) – Redução ao Valor Recuperável de
Ativos, a CIA deverá reconhecer em seus resultados uma perda por desvalorização de forma a refletir o Valor
Recuperável desse Imobilizado no valor de:
− Custo de aquisição: R$ 950.000,00. − Perda por desvalorização (impairment): R$ 200.000,00.
Em 31/12/2018, a empresa realizou o teste de recuperabilidade (impairment) para este ativo intangível e obteve as seguintes informações:
− Valor em uso: R$ 1.000.000,00. − Valor justo líquido das despesas de venda: R$ 700.000,00.
Com base nessas informações e sabendo-se que o ativo não corresponde a ágio pago por expectativa de resultados futuros, a Cia. Investidora
Considerando as informações apresentadas, a entidade reconheceu uma perda por valor recuperável no valor de

 Conheça nossos planos