Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Foram selecionados os seguintes registros dos dados do departamento de recursos humanos da Cia. Unique.
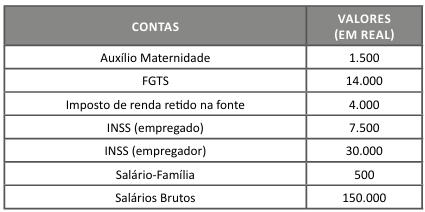
Com base nessa situação hipotética e nas informações apresentadas, julgue o item seguinte.
A despesa com INSS patronal, FGTS e o imposto de renda retido na fonte dos empregados comporão, na demonstração do valor adicionado, os valores de distribuição do valor adicionado relacionados aos impostos, às taxas e às contribuições.
Foram selecionados os seguintes registros dos dados do departamento de recursos humanos da Cia. Unique.
Com base nessa situação hipotética e nas informações apresentadas, julgue o item seguinte.
O valor reconhecido em salários a pagar é R$ 140.500.
Foram selecionados os seguintes registros dos dados do departamento de recursos humanos da Cia. Unique.
Com base nessa situação hipotética e nas informações apresentadas, julgue o item seguinte.
O total das despesas com pessoal soma R$ 196.000.
Acerca dos tributos e das retenções tributárias realizadas por entidade do setor público, julgue o item seguinte.
A empresa que utilizar qualquer serviço que fica sujeito à incidência do imposto sobre a renda retido na fonte deverá contabilizar a despesa pelo valor total, com o registro da obrigação a ser paga pelo valor líquido do tributo retido.
Acerca dos tributos e das retenções tributárias realizadas por entidade do setor público, julgue o item seguinte.
Dos serviços profissionais prestados por pessoas jurídicas a um Conselho de Medicina, o fato gerador para a retenção das contribuições (PIS/PASEP, COFINS e CSLL) é o pagamento, e não o crédito, como acontece no caso do imposto de renda. Com isso, é correto afirmar que as contribuições poderão ser retidas em períodos diferentes da retenção do IR.
Acerca dos tributos e das retenções tributárias realizadas por entidade do setor público, julgue o item seguinte.
A EFD‑Reinf é um dos módulos do Sistema Público de Escrituração Digital (SPED), que deve ser utilizado para informar rendimentos pagos e retenções de imposto de renda e contribuições sociais, exceto aquelas relacionadas ao trabalho.
De acordo com as diretrizes emanadas dos pronunciamentos emitidos pelo CPC – Comitê de Pronunciamentos Contábeis –, julgue o item seguinte.
Os investimentos em controladas, coligadas e empreendimentos controlados em conjunto que tenham a intenção de ser vendidos podem ser mensurados com base no valor justo ou pelo método da equivalência patrimonial.
De acordo com as diretrizes emanadas dos pronunciamentos emitidos pelo CPC – Comitê de Pronunciamentos Contábeis –, julgue o item seguinte.
Ao comercializar seus produtos, as empresas oferecem ao cliente a possibilidade de contratar garantia estendida. Caso o cliente opte por esse serviço, é correto afirmar que a empresa deverá reconhecer, no momento da venda, uma provisão, semelhante ao tratamento dado às contingências prováveis de natureza trabalhista e fiscal.
De acordo com as diretrizes emanadas dos pronunciamentos emitidos pelo CPC – Comitê de Pronunciamentos Contábeis –, julgue o item seguinte.
A entidade deve classificar um passivo financeiro como circulante quando sua liquidação estiver prevista para ocorrer dentro dos 12 meses seguintes à data do balanço, ainda que o prazo contratual original para sua liquidação seja superior a esse período.
De acordo com as diretrizes emanadas dos pronunciamentos emitidos pelo CPC – Comitê de Pronunciamentos Contábeis –, julgue o item seguinte.
Um ativo classificado como não circulante mantido para venda deve ter sua alienação esperada dentro do prazo de até um ano após o encerramento do período, salvo em circunstâncias excepcionais justificadas pela administração da entidade.
De acordo com as diretrizes emanadas dos pronunciamentos emitidos pelo CPC – Comitê de Pronunciamentos Contábeis –, julgue o item seguinte.
O reconhecimento de custos no valor contábil de um item do imobilizado cessa quando ele está no local e nas condições operacionais pretendidas pela administração. Dessa forma, os custos incorridos com o uso, com a transferência ou com a reinstalação do item não devem ser incluídos em seu valor contábil.
De acordo com as diretrizes emanadas dos pronunciamentos emitidos pelo CPC – Comitê de Pronunciamentos Contábeis –, julgue o item seguinte.
Em função de o ágio, por expectativa de rentabilidade futura, integrar o valor contábil do investimento líquido na investida, não sendo reconhecido separadamente, não deve ser testado separadamente com relação a seu valor recuperável.
Com base nas Normas Brasileiras de Contabilidade Técnica, julgue o item a seguir.
A representação formal obtida pelo auditor independente, como parte do processo de auditoria, tem a finalidade de substituir os procedimentos de auditoria relacionados à verificação da veracidade das informações fornecidas pela administração, uma vez que é uma declaração assinada pelos responsáveis pela entidade.
Com base nas Normas Brasileiras de Contabilidade Técnica, julgue o item a seguir.
Em um relatório de auditoria, o auditor deve iniciar a seção técnica com a “Base para Opinião”, apresentando os fundamentos da auditoria e, em seguida, a “Opinião do Auditor”, na qual se expressa o julgamento sobre as demonstrações.
Com base nas Normas Brasileiras de Contabilidade Técnica, julgue o item a seguir.
Suponha‑se que, durante uma auditoria das demonstrações contábeis de uma empresa, o auditor suspeitou da existência de ativos fictícios registrados no balanço patrimonial. Nesse caso, é correto afirmar que para investigar a possibilidade de superavaliação desses ativos, o auditor realizará testes partindo dos documentos comprobatórios (como notas fiscais e contratos) em direção à razão contábil, a fim de verificar se tais registros estavam, de fato, refletidos nas demonstrações financeiras.
Com base nas Normas Brasileiras de Contabilidade Técnica, julgue o item a seguir.
Suponha‑se que, em uma auditoria das demonstrações contábeis de uma empresa, o auditor tenha identificado limitações impostas pela administração que o impediram de obter evidência apropriada e suficiente sobre a existência de determinados ativos relevantes. Após avaliar a situação, o auditor concluiu que os possíveis efeitos da limitação eram generalizados e comprometeriam a confiabilidade das demonstrações como um todo. Nesse caso, é correto afirmar que o auditor emitiu um parecer com opinião adversa.
Com base nas Normas Brasileiras de Contabilidade Técnica, julgue o item a seguir.
Suponha‑se que, em uma auditoria interna de imobilizado, o auditor recebeu os relatórios e tenha identificado plaquetas (etiquetas de numeração de patrimônio) cadastradas em duplicidade, o que o levou a julgar necessário aumentar o uso de procedimentos alternativos. Nesse caso, é correto afirmar que o auditor também deve aumentar o tamanho da amostra, visando à eficiência e aos melhores resultados.
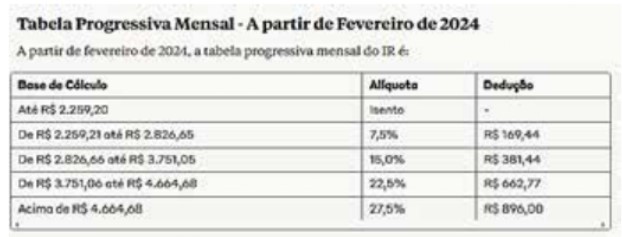
Com base nessas informações, considere que um encanador tenha prestado serviços de manutenção na sede de certo CRMV e emitido um recibo de pagamento de autônomo (RPA) no valor de R$ 3.000,00. O serviço prestado exige a retenção do INSS (RS 330,00, alíquota de 11%) e do imposto de renda retido na fonte (IRRF).
Nesse sentido, assinale a alternativa que indica o valor do IRRF a ser retido.
O setor responsável pela administração de recursos de certo CRMV registrou os ativos patrimoniais a seguir.
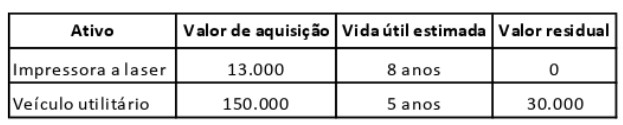
As taxas de depreciação linear da impressora e do veiculo são, respectivamente,
Caso para responder a questão.
Considere hipoteticamente que, em junho/2024, o saldo inicial da conta Bancos era R$ 85.000 e o saldo inicial da conta Clientes a Receber era RS 42.000. No mês, foram realizadas vendas a prazo no valor de R$ 12.000. O extrato bancário mostrou os seguintes recebimentos no mês:
31/5 — Saldo anterior — R$ 85.000
05/6 — Cliente Joao Pereira — RS 10.000
12/6 — Cliente Ana Lima — RS 15.000
30/6 — Cliente Pedro Sampaio — R$ 10.000
30/6 — Saldo final — RS 120.000
Entretanto, por erro da contabilidade, o pagamento do cliente Pedro Sampaio ndo foi registrado.

 Conheça nossos planos