Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.336 questões


À luz da NBC TG 07 (R2) - SUBVENÇÃO E ASSISTÊNCIA GOVERNAMENTAIS, associe os termos contábeis a seguir aos seus respectivos conceitos normativos:
1. Assistência governamental
2. Subvenção governamental
3. Subvenção relacionada a ativos
( ) É uma assistência governamental geralmente na forma de contribuição de natureza pecuniária, mas não só restrita a ela, concedida a uma entidade normalmente em troca do cumprimento passado ou futuro de certas condições relacionadas às atividades operacionais da entidade. Não são subvenções governamentais aquelas que não podem ser razoavelmente quantificadas em dinheiro e as transações com o governo que não podem ser distinguidas das transações comerciais normais da entidade.
( ) É uma subvenção governamental cuja condição principal para que a entidade se qualifique é a de que ela compre, construa ou de outra forma adquira ativos de longo prazo. Também podem ser incluídas condições acessórias que restrinjam o tipo ou a localização dos ativos, ou os períodos durante os quais devem ser adquiridos ou mantidos.
( ) É a ação de um governo destinada a fornecer benefício econômico específico a uma entidade ou a um grupo de entidades que atendam a critérios estabelecidos. Não inclui os benefícios proporcionados única e indiretamente por meio de ações que afetam as condições comerciais gerais, tais como o fornecimento de infraestruturas em áreas em desenvolvimento ou a imposição de restrições comerciais sobre concorrentes.
Esses conceitos correspondem, respectivamente, aos termos
Sobre a proposta comercial e o contrato de prestação de serviços de contabilidade, avalie, à luz da Resolução CFC nº 1.590/2020, as afirmativas a seguir.
I. A proposta comercial de oferta de serviços pode prescindir da indicação da parte dos trabalhos que deverá ser executada pelo próprio contratante (caso tenha), focando apenas no valor e no prazo de duração.
II. O contrato de prestação de serviços pactuado deve estipular obrigatoriamente uma cláusula rescisória, contendo a fixação de um prazo de prévio aviso para o devido encerramento da relação.
III. O instrumento contratual deve prever a obrigatoriedade do fornecimento anual da Carta de Responsabilidade da Administração, cabendo ao profissional adotar salvaguardas em caso de recusa.
Está correto o que se afirma em
O perito contábil foi autuado pelo Conselho Regional de Contabilidade por grave falha na condução de um litígio. A sanção impôs uma multa pecuniária, e o profissional avalia a melhor estratégia de defesa administrativa. O infrator, inconformado com a decisão regional, planeja recorrer da penalidade ao Conselho Federal de Contabilidade. A análise exige o cumprimento legal sobre prazos, solidariedade punitiva e o rito de cobrança da dívida gerada.
Sobre o processo administrativo de infração, recursos e penalidades para o caso, à luz do Decreto-Lei nº 9.295/1946 e suas alterações posteriores, avalie as afirmativas a seguir.
I. O recurso contra a multa imposta pelo Conselho Regional deve ser interposto em até sessenta dias, sendo-lhe garantido o efeito suspensivo imediato sobre a cobrança até a decisão final do Conselho Federal.
II. A punição se converte em título de dívida líquida e certa após o julgamento definitivo do auto de infração contra o perito, ensejando a cobrança por executivo fiscal se não houver o pagamento amigável.
III. O escritório de perícia a cujos serviços o perito infrator se ache vinculado é solidariamente responsável pelo pagamento das multas que forem aplicadas de forma definitiva pelas instâncias regionais.
Está correto o que se afirma em
Com base na experiência histórica da entidade, estima-se que os custos com garantias correspondam a: primeiro ano após a venda: 2% do valor da venda, segundo ano após a venda: 3% do valor da venda e terceiro ano após a venda: 5% do valor da venda. Em 12/10/2026, a companhia realizou vendas de R$ 1.200.000,00.
Considerando-se as informações apresentadas e os preceitos da NBC TG 25 (R2) – PROVISÕES, PASSIVOS CONTINGENTES E ATIVOS CONTINGENTES, o perito contábil concluiu que as garantias concedidas aos clientes nessa operação são classificadas como
I. Uma mudança de política contábil ocorre quando há novas informações ou experiência adicional que justificam a alteração do critério contábil adotado.
II. Erros em demonstrações contábeis decorrem de enganos matemáticos, omissões ou uso indevido de informações disponíveis à época da elaboração.
III. A adoção de um tratamento contábil para eventos que ocorreram pela primeira vez ou que antes eram imateriais é considerada mudança de política contábil.
IV. A aplicação retrospectiva consiste em aplicar uma nova política contábil como se ela sempre tivesse sido utilizada, com reapresentação das demonstrações anteriores.
Considerando-se os preceitos da NBC TG 23 (R2) - POLÍTICAS CONTÁBEIS, MUDANÇA DE ESTIMATIVA E RETIFICAÇÃO DE ERRO, estão corretas as afirmativas
Durante a realização de uma perícia contábil em uma sociedade empresária, o perito contábil foi incumbido de verificar a correta aplicação do Método da Equivalência Patrimonial na contabilização de investimento relevante em coligada. Constatou-se que a investidora adquiriu 25% do capital votante da investida pelo valor de R$1.000.000,00. Ao final do exercício social, a investida distribuiu 40% de seu lucro líquido aos acionistas.
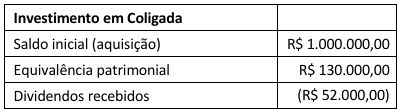
Na análise da conta contábil "Investimento em Coligada", o perito verificou os seguintes registros:
A identificação e o correto tratamento contábil dos ativos intangíveis são fundamentais para a adequada mensuração do patrimônio e do resultado das entidades.
A respeito do assunto, avalie as afirmativas a seguir:
I. Ativos intangíveis derivam de direitos que representam a expectativa de recebimento de caixa futuro.
II. Os gastos com pesquisa devem ser reconhecidos como despesa quando incorridos.
III. Os custos da fase de pesquisa podem ser capitalizados como ativo intangível caso o projeto demonstre viabilidade econômica.
IV. A entidade deve revisar periodicamente a vida útil e o valor residual dos ativos intangíveis.
V. O teste de recuperabilidade (impairment) deve ser realizado anualmente para ativos intangíveis de vida útil definida e indefinida.
Considerando-se os preceitos do CPC 04 (R1) – ATIVO INTANGÍVEL, estão corretas as afirmativas
Durante a realização de uma perícia, o perito contábil foi contratado para verificar a consistência da Demonstração dos Fluxos de Caixa elaborada por uma sociedade empresária S.A. referente ao exercício de 2026.
A Demonstração do Resultado do Exercício apresentou as seguintes informações:
• Receita de vendas: R$ 200.000,00;
• Custo das mercadorias vendidas: R$ 120.000,00;
• Despesas operacionais: R$ 50.000,00, das quais R$ 21.000,00 correspondem à despesa de depreciação e o restante, à despesa de salários;
• Lucro líquido: R$ 30.000,00. Na análise dos documentação pertinente, o perito constatou que, ao longo do exercício, ocorreram as seguintes variações patrimoniais:
• aumento de R$ 12.000,00 nas contas a receber de clientes;
• aumento de R$ 11.000,00 nos estoques; e
• aumento de R$ 13.000,00 nas contas a pagar a fornecedores.
Considerando-se as informações apresentadas e os preceitos da NBC TG 03 (R3) - DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, o valor do caixa líquido gerado pelas atividades operacionais é de
Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito foi contratado para verificar a correta mensuração do Ativo Imobilizado. A sociedade empresária S.A. utiliza um equipamento especializado em sua linha de produção, adquirido em 1º de janeiro de 2018 por R$ 10.000.000,00.
Na data da aquisição, estimou-se uma vida útil econômica de oito anos e um valor residual nulo, sendo adotado o método da depreciação linear. Em 31 de dezembro de 2019, após o reconhecimento da depreciação do exercício, verificou-se que uma inovação tecnológica reduziria significativamente a capacidade de geração de benefícios econômicos futuros do equipamento.
Em razão disso, a administração elaborou teste de recuperabilidade, obtendo as seguintes estimativas: valor em uso: R$ 5.300.000,00; e valor justo líquido de despesas de venda: R$ 5.600.000,00. A entidade pretende continuar utilizando o equipamento, cuja vida útil remanescente foi reestimada em quatro anos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 01 (R4) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, o valor
De acordo com as disposições do Código de Processo Civil (art. 606) e da NBC ITP 01 – APURAÇÃO DE HAVERES, assinale a afirmativa correta.
De acordo com a Resolução CNPC nº 30/2018, na destinação da reserva especial ou no equacionamento de déficit, deve ser observado que
Durante a revisão das demonstrações contábeis de uma entidade supervisionada pela PREVIC, o auditor independente identificou determinadas operações que, embora estivessem amparadas por documentação formal e regularmente aprovadas pelos órgãos internos da entidade, apresentavam características econômicas que poderiam produzir efeitos patrimoniais distintos daqueles inicialmente registrados pela administração ou demandar a divulgação de informações adicionais nas demonstrações contábeis.
Ao discutir o assunto com os responsáveis pela elaboração das demonstrações contábeis, surgiram divergências quanto à necessidade de reavaliação dos registros, da suficiência da documentação de suporte e da extensão das divulgações a serem efetuadas nas notas explicativas. Parte da equipe sustentava que a observância das formalidades documentais seria suficiente para afastar qualquer necessidade de reavaliação dos registros ou de divulgações adicionais, enquanto outros defendiam a prevalência da essência econômica das operações e a necessidade de julgamento profissional na elaboração das demonstrações contábeis.
Considerando as disposições da Resolução PREVIC nº 23/2023, que estabelece procedimentos para aplicação das normas relativas às atividades desenvolvidas pela Superintendência Nacional de Previdência Complementar, bem como normas complementares às diretrizes do Conselho Nacional de Previdência Complementar e do Conselho Monetário Nacional, e as orientações constantes do Guia PREVIC de Melhores Práticas Contábeis e de Auditoria (2021), avalie se as afirmações a seguir estão corretas.
I. A existência de documentação formal e de aprovação pelos órgãos internos da entidade não afasta, por si só, a necessidade de avaliação da essência econômica das operações para fins de reconhecimento, mensuração e evidenciação contábil, quando aplicável.
II. A manutenção da documentação de suporte e das trilhas de auditoria constitui um elemento relevante para a confiabilidade das informações contábeis e para a verificação adequada dos registros e procedimentos adotados pela entidade.
III. A observância das formalidades documentais e dos procedimentos de aprovação interna pode, por si só, afastar a necessidade de divulgações complementares em notas explicativas sobre operações que envolvam estimativas, julgamentos ou incertezas relevantes, desde que seus efeitos patrimoniais tenham sido devidamente registrados.
Está correto o que se afirma em
O auditor Prevídio examina a carteira de investimentos de uma Entidade Fechada de Previdência Complementar. O escopo inclui a validação das premissas utilizadas no registro e na classificação dos ativos e valores mobiliários. O sócio orienta a revisão da capacidade financeira e da intenção de manutenção dos papéis adquiridos pela fundação. O cenário exige de Prevídio o julgamento sobre as reclassificações patrimoniais efetuadas pela administração auditada. A aderência rigorosa aos normativos previne distorções materiais e atesta a fidedignidade da referida carteira.
Sobre o registro e a classificação contábil dos ativos correspondentes a títulos e valores mobiliários, avalie, à luz da resolução CNPC nº 43, de 6 de agosto de 2021, se as seguintes afirmativas estão corretas.
I. A entidade deve registrar obrigatoriamente todos os títulos públicos federais e privados na categoria de títulos mantidos até o vencimento, independentemente do prazo a decorrer da data da aquisição.
II. A entidade pode registrar os títulos públicos federais como mantidos até o vencimento se demonstrar intenção e capacidade financeira de mantê-los e o prazo até o vencimento for igual ou superior a cinco anos.
III. A reclassificação dos títulos públicos federais da categoria de mantidos até o vencimento para títulos para negociação pode ocorrer estritamente por motivo isolado, não usual, não recorrente e não previsto. Está correto o que se afirma em
O auditor independente X iniciou a avaliação dos passivos atuariais e receitas de custeio de uma Entidade Fechada de Previdência Complementar. Ele instruiu sua equipe a testar a conformidade das contribuições normais e facultativas em relação aos rígidos limites normativos vigentes. A validação exige o reconhecimento exato dos direitos creditórios contra o patrocinador e das obrigações administrativas assumidas. O encarregado exigiu profundo rigor técnico na análise dos contratos de cessão de pessoal e no financiamento das despesas essenciais da entidade. Assegurar essa aderência legal é o que previne a equipe de X contra autuações da autarquia por quebra de paridade contributiva.
Sobre o custeio, as despesas e os reflexos patrimoniais (ativos e passivos), avalie, à luz da Lei Complementar nº 108/2001, se as afirmativas a seguir estão corretas.
I. A contabilização de um ativo (direito creditório) contra o patrocinador deve incluir invariavelmente a obrigatoriedade de contrapartida patronal para os aportes de recursos efetuados pelos participantes a título de contribuição facultativa.
II. O limite do passivo assumido pelo patrocinador restringe-se ao plano de custeio previsto, sendo-lhe vedado assumir encargos adicionais para o financiamento dos benefícios ou contribuir normalmente com valor superior ao do participante.
III. A cessão de pessoal pelo patrocinador à entidade fechada é permitida e gera um passivo (obrigação) para a entidade de previdência, uma vez que a legislação determina que os custos correspondentes a essa cessão devem ser ressarcidos.
Está correto o que se afirma em
Considerando as disposições da Circular SUSEP nº 648, de 12 de novembro de 2021, e suas alterações, a respeito de operações de sociedades supervisionadas pela SUSEP, é correto afirmar que
Considerando as disposições da NBC TG 50 – CONTRATOS DE SEGURO, assinale a afirmativa correta.
Uma seguradora adquiriu, em 01/07/2026, os seguintes imóveis:
• Imóvel A: adquirido para ser o escritório da seguradora por R$ 50.000,00, à vista.
• Imóvel B: adquirido para aluguel a terceiros por R$ 60.000,00, à vista.
• Imóvel C: adquirido para atividades de atendimento a clientes, por R$ 80.000,00, com pagamento previsto para janeiro de 2027.
De acordo com a Lei nº 6.404/76 e alterações, o ativo imobilizado teve, após a aquisição dos imóveis, um aumento de
Segundo a Circular Susep nº 648/2021, alterada pela Circular Susep nº 678/2022, o resultado do Teste de Adequação de Passivos (TAP) será apurado pela diferença entre o valor das estimativas correntes dos fluxos de caixa e a soma do saldo contábil das provisões técnicas na data-base, deduzida dos custos de aquisição diferidos e dos ativos intangíveis diretamente relacionados às provisões técnicas.
Adicionalmente, a norma define que as supervisionadas devem considerar de forma segregada, e sem possibilidade de compensação para fins de obtenção do resultado do TAP, os fluxos decorrentes de
Segundo a NBC PO 900 - INDEPENDÊNCIA PARA TRABALHO DE ASSEGURAÇÃO DIFERENTE DE AUDITORIA E REVISÃO, “ao executar uma atividade profissional para um cliente de asseguração relacionada a um objeto subjacente e, em um trabalho de asseguração, às informações sobre o objeto do trabalho de asseguração, a firma deverá estar satisfeita de que a administração do cliente realiza todos os julgamentos e decisões relacionados que são de responsabilidade própria da administração”.
Sobre o tema, analise as afirmações a seguir a respeito das tarefas que cabem à administração do cliente:
I. Designar um profissional que possui habilidade, conhecimento e experiência adequados para ser responsável em todos os momentos pelas decisões do cliente e para supervisionar as atividades.
II. Designar um profissional que possui os conhecimentos para executar ou reexecutar as atividades.
III. Supervisionar as atividades e avaliar a adequação dos resultados da atividade executada para os fins do cliente.
IV. Aceitar a responsabilidade pelas ações, se houver, a serem tomadas decorrentes dos resultados das atividades.
Estão corretos os itens

 Conheça nossos planos