Durante a realização de uma perícia contábil em uma sociedad...
Próximas questões
Com base no mesmo assunto
Q4370143
Contabilidade Geral
Durante a realização de uma perícia contábil em uma sociedade empresária, o perito contábil foi incumbido de verificar a correta aplicação do Método da Equivalência Patrimonial na contabilização de investimento relevante em coligada. Constatou-se que a investidora adquiriu 25% do capital votante da investida pelo valor de R$1.000.000,00. Ao final do exercício social, a investida distribuiu 40% de seu lucro líquido aos acionistas.
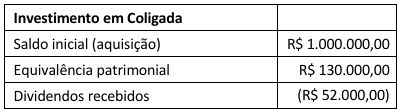
Na análise da conta contábil "Investimento em Coligada", o perito verificou os seguintes registros:
 Conheça nossos planos