Questões de Concurso
Sobre patrimônio líquido em contabilidade geral
Foram encontradas 1.895 questões


Capital Social:............................................................................................... R$ 2.000.000,00
Reserva Legal: ............................................................................................. R$ 400.000,00
Reserva Estatutária: .....................................................................................R$ 200.000,00
Reserva para Expansão: .............................................................................. R$ 500.000,00
Durante 2013, a Cia. Capital apurou um lucro líquido de R$ 500.000,00 e seu estatuto determina a seguinte destinação desse lucro:
- Reserva Estatutária: 10% do lucro líquido.
- Reserva para Expansão: até 50% do lucro líquido.
- Dividendos mínimos obrigatórios: 40% do lucro líquido ajustado de acordo com a Lei no 6.404/1976.
Com base nestas informações e sabendo que a Reserva Legal é constituída nos termos da Lei no 6.404/1976, o valor total do Patrimônio Líquido que a Cia. Capital apresentou em 31/12/2013 foi, em reais,
A finalidade da reserva legal é garantir a integridade do capital social, não podendo ser distribuída como dividendos.
Aumento de Capital Social com Reservas - R$45.500,00
Aumento de Capital Social por Integralização - R$59.500,00
Reversão de Reservas de Contingências - R$10.500,00
Reversão de Reservas de Lucros a Realizar - R$3.780,00
Aquisição de ações da própria empresa - R$980,00
Lucro Líquido do Exercício - R$49.000,00
Proposta da administração de destinação do lucro: Transferências para reservas: Reserva Legal R$2.450,00 Reserva Estatutária R$18.025,00 Reserva de Lucros a Realizar R$525,00 Distribuição de Dividendos Obrigatórios R$42.280,00
A variação total do Patrimônio Líquido é de:
Financiamentos R$ 12.000,00
Dividendos a pagar R$ 3.000,00
Fornecedores R$ 7.000,00
Máquinas R$ 100.000,00
Depreciação acumulada R$ 30.000,00
Provisão para perda dos estoques R$ 3.000,00
Marcas R$ 30.000,00
Caixa e equivalentes de caixa R$ 10.000,00
Aplicações financeiras R$ 20.000,00
Salários a pagar R$ 15.000,00
Estoques R$ 35.000,00
Clientes R$ 40.000,00
Provisão para créditos de liquidação duvidosa R$ 2.000,00
Passivos contingentes R$ 17.000,00
Devoluções sobre vendas R$ 23.000,00
Obrigações fiscais R$ 23.000,00
Considerando apenas essas informações, o Patrimônio Líquido da Cia. W, em 31/12/2013, era de
I. Sócio “X" – 250.000 quotas de R$ 1,00 cada uma, totalizando R$ 250.000,00, sendo que 210.000 quotas, totalizando R$ 210.000,00, serão integralizadas, neste ato, em moeda corrente do país, e 40.000 quotas, totalizando R$ 40.000,00, serão integralizadas no prazo de 120 dias, em moeda corrente do país.
II. Sócio “Y" – 250.000 quotas de R$ 1,00 cada uma, totalizando R$ 250.000,00, sendo que 140.000 quotas, totalizando R$ 140.000,00, serão integralizadas, neste ato, em moeda corrente do país, e 110.000 quotas, totalizando R$ 110.000,00, serão integralizadas no prazo de 180 dias, em moeda corrente do país.
Após os registros contábeis da subscrição e integralização parcial do capital subscrito, conforme descrito no Contrato Social, a conta Capital Social a Integralizar deverá apresentar um saldo
(Iudícibus et al, 2010.)
Constitui-se em uma das fontes do Patrimônio Líquido:

O Valor do Patrimônio Líquido corresponderá a
Capital ................................................................................................................ R$ 4.000.000,00
Reserva Legal ...................................................................................................... R$ 700.000,00
Reserva Estatutária ............................................................................................... R$ 250.000,00
Reserva para Expansão ........................................................................................ R$ 150.000,00
Total do Patrimônio Líquido ................................................................................. R$ 5.100.000,00
A Comercial EmeJotaX S.A. apurou, em 2013, um lucro líquido de R$ 2.400.000,00 e constituiu as seguintes reservas:
• Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
• Reserva Estatutária no valor correspondente a 10% do Lucro Líquido.
O fundamento econômico para a Reserva para Expansão contabilizada em 31/12/2012 não mais existe, pois a empresa já concluiu o projeto de expansão.
Sabendo-se que o estatuto da empresa define que o dividendo mínimo obrigatório corresponde a 25% do lucro líquido ajustado nos termos da Lei das Sociedades por Ações, adicionado, caso exista, da reversão de reservas de lucros, o valor dos dividendos a ser contabilizado no passivo será, em reais,
Capital Social .................................R$ 70.000
Capital a Integralizar...... .................R$ 21.000
Reservas de Capital. .......................R$ 12.000
Reserva Legal .................................R$ 7.700
Com base nas operações efetuadas em 2013, A ABC apurou um lucro líquido de R$ 84.000. Com essas informações, pode-se afirmar que a Companhia, de acordo com a legislação societária, destinou à Reserva Legal o seguinte valor:
O balancete de verificação da Empresa Comunicativa S.A., em 31/12/2012, era composto das seguintes contas:
R$
Estoques 90.000
Contas a Pagar (que se vencem em até 180 dias) 38.000
Clientes (para receber em até 120 dias) 300.000
Empréstimos a pagar (vencimento durante 2013) 70.000
Caixa e Equivalentes de Caixa 176.000
Receita de Vendas 1.150.000
Capital Social 390.000
Empréstimos a pagar (vencimento após 31/12/2013) 100.000
Custo das Mercadorias Vendidas 460.000
Despesa com Salários 44.000
Reserva Legal 20.000
Seguros Pagos Antecipadamente (vigência por mais 4 meses) 28.000
Investimentos em Coligadas 86.000
Devoluções de vendas 56.000
Salários a Pagar 26.000
Impostos sobre vendas 150.000
Impostos a Recolher (que se vencem em até 60 dias) 14.000
Lucro na venda de Imóvel 24.000
Despesa de Depreciação 30.000
Máquinas e equipamentos 260.000
Despesa com Estimativa de Perdas com Créditos de
Liquidação Duvidosa 4.000
Reserva de Lucros a Realizar 8.000
Resultado de Equivalência Patrimonial (negativo) 6.000
Estimativa de perdas com Créditos de Liquidação Duvidosa 12.000
Despesa com Imposto de Renda e CSLL 10.000
Despesas Financeiras 4.000
Intangíveis 48.000
Despesa com Vendas 30.000
Contas a Receber (para receber em 2015) 70.000
Capital Social: .................................................................................................................................... R$ 1.000.000
Reserva de Capital: ........................................................................................................................... . R$ 50.000
Reserva Legal: .................................................................................................................................... R$ 190.000
Reserva Estatutária: ............................................................................................................................. R$ 120.000
A Cia. Distribuidora apurou, em 2013, um Lucro Líquido de R$ 400.000, sendo que o estatuto estabelece a seguinte destinação:
- Reserva Legal: constituída nos termos da Lei nº 6.404/76.
- Dividendos mínimos obrigatórios: 30% do Lucro Líquido ajustado nos termos da Lei nº 6.404/76.
- Reserva para Expansão: saldo remanescente.
Com base nestas informações, a Cia. Distribuidora
I. Recebeu em doação um terreno com restrições a serem cumpridas após 2013. Na data da doação, o valor justo do terreno era R$ 180.000.
II. Aumentou o Capital Social em R$ 200.000, sendo 40% em dinheiro e o restante com reservas existentes em 31/12/2012.
III. Vendeu por R$ 120.000 ações em tesouraria que haviam sido adquiridas em 2012 por R$ 90.000.
IV. Reconheceu em Outros Resultados Abrangentes um ganho decorrente de determinadas aplicações financeiras no valor de R$ 30.000.
V. Apurou, em 2013, um lucro líquido de R$ 250.000, tendo distribuído R$ 60.000 como dividendos obrigatórios e constituído Reservas para Expansão com o saldo remanescente.
Considerando o registro dessas operações, a alteração ocorrida, em 2013, no Patrimônio Líquido da empresa Líquida S.A. foi, em reais, de


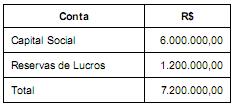
No ano de 2013 a empresa emitiu 1.000.000 de novas ações com o objetivo de aumentar o Capital Social e, para isto, colocou todas as ações ao valor unitário de R$ 2,00. Para a emissão das novas ações a empresa incorreu em custos no valor total de R$ 200.000,00. Em função das condições de mercado e da expectativa dos compradores as ações foram negociadas pelo valor unitário de R$ 3,60. Adicionalmente a empresa apurou no ano de 2013 um lucro líquido de R$ 400.000,00 que foi distribuído da seguinte forma:
Reserva Legal: 5% do Lucro Líquido.
Reserva para expansão: 10% do Lucro Líquido.
Dividendos mínimos obrigatórios: 20% do Lucro Líquido.
Os valores do Capital Social e do total do Patrimônio Líquido da empresa em 31/12/2013, após a consideração de todos os eventos anteriores são, respectivamente, em reais,

 Conheça nossos planos