Questões de Concurso
Sobre patrimônio líquido em contabilidade geral
Foram encontradas 1.895 questões


Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2015 - MPU - Analista do MPU - Finanças e Controle |
Q489240
Contabilidade Geral
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue o item subsequente.
As reservas de capital podem ser utilizadas para a compra de ações de empresas coligadas e controladas.
As reservas de capital podem ser utilizadas para a compra de ações de empresas coligadas e controladas.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2015 - MPU - Analista do MPU - Finanças e Controle |
Q489239
Contabilidade Geral
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue o item subsequente.
A reserva de lucros a realizar pode ser utilizada para o pagamento do dividendo obrigatório ou para aumentar o capital social, desde que seja autorizado pelas assembleias das companhias.
A reserva de lucros a realizar pode ser utilizada para o pagamento do dividendo obrigatório ou para aumentar o capital social, desde que seja autorizado pelas assembleias das companhias.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2015 - MPU - Analista do MPU - Finanças e Controle |
Q489238
Contabilidade Geral
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue o item subsequente.
A reserva legal objetiva assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou para aumentar o capital.
A reserva legal objetiva assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou para aumentar o capital.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2015 - MPU - Analista do MPU - Finanças e Controle |
Q489236
Contabilidade Geral
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue o item subsequente.
O capital social integralizado pelos sócios deve ser discriminado, em uma única conta, pelo seu montante, sem qualquer dedução.
O capital social integralizado pelos sócios deve ser discriminado, em uma única conta, pelo seu montante, sem qualquer dedução.
Q485083
Contabilidade Geral
Uma empresa possuía, em 31/12/2013, R$ 200.000,00 em ações em tesouraria. No ano de 2014, a empresa alienou metade dessas ações por R$ 130.000,00.
Em suas demonstrações contábeis, a empresa deverá evidenciar o saldo positivo de R$ 30.000,00 do seguinte modo:
Em suas demonstrações contábeis, a empresa deverá evidenciar o saldo positivo de R$ 30.000,00 do seguinte modo:
Q485062
Contabilidade Geral
Uma empresa tinha o real como moeda funcional. Em 2013, a empresa enviou US$ 500.000,00 para constituir uma subsidiária integral independente nos Estados Unidos, que equivaliam a R$ 1.000.000,00.
Em 31/12/2013, o dólar estava cotado a R$ 2,358.
O efeito da variação da moeda nas demonstrações contábeis da empresa deve ser evidenciado como
Em 31/12/2013, o dólar estava cotado a R$ 2,358.
O efeito da variação da moeda nas demonstrações contábeis da empresa deve ser evidenciado como
Q485060
Contabilidade Geral
Em 31/12/2013, a Cia. “X” possuía 80% de participação da Cia.
“Z”. Na data, as empresas apresentavam os seguintes balanços
patrimoniais:
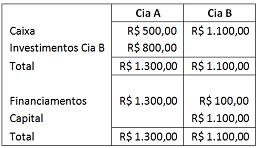
Em 2014, a Cia. “Z" reconheceu receitas à vista com terceiros no valor de R$ 200,00 e despesa à vista com terceiros no valor de R$ 150,00, enquanto a Cia. “X" não teve transações.
De acordo com o Pronunciamento Técnico CPC 36 (R3) – Demonstrações Consolidadas, com base somente nos dados apresentados, o valor do patrimônio líquido consolidado, em
Q485056
Contabilidade Geral
De acordo com a Lei nº 11.638/07, assinale a opção que indica a conta que não deve constar do patrimônio líquido de uma empresa brasileira, constituída na forma de sociedade por ações, na data do encerramento do exercício social.
Q482657
Contabilidade Geral
O Balanço Patrimonial de 31/12/2012 apresentava a seguinte composição para o Patrimônio Líquido da Empresa Internacio-nal S.A.:
- Capital Social: ......................................................................................................... R$ 4.000.000,00
- Reserva Legal: ....................................................................................................... R$ 760.000,00
- Reserva Estatutária: ............................................................................................... R$ 200.000,00
- Reserva para Expansão: ......................................................................................... R$ 120.000,00
O Lucro Líquido apurado em 2013 foi R$1.200.000,00 e a empresa fez a seguinte destinação do mesmo:
- Reserva legal: de acordo com a Lei n° 6.404/76 e alterações posteriores.
- Reserva para Expansão aprovada pela assembleia: 10% do Lucro Líquido.
- Dividendos Mínimos Obrigatórios: o estatuto prevê 30% do Lucro Líquido ajustado nos termos da Lei no 6.404/76 e alterações posteriores.
Com base nestas informações, a quantia que a Empresa Internacional S.A. apresentou no passivo como dividendos a distribuir e o valor total do Patrimônio Líquido, em 31/12/2013, foram, respectivamente, em reais
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481123
Contabilidade Geral
Com base no balancete de verificação da empresa Cristais Transparentes Indústria e Comércio de Plástico Ltda., em 31 de dezembro de 2013, demonstrado a seguir, responda à questão. Seguem algumas informações adicionais.
• O fechamento do balanço será em 31 de dezembro de 2013, portanto, trata-se de um balancete para tal fechamento. Nesse caso, o candidato deverá realizar tal fechamento.
• A empresa está enquadrada no sistema de apuração de imposto de renda e da contribuição social pelo Lucro Real, portanto, o regime do PIS e da COFINS é não cumulativo. Pede-se considerar o cálculo anual para as contribuições.
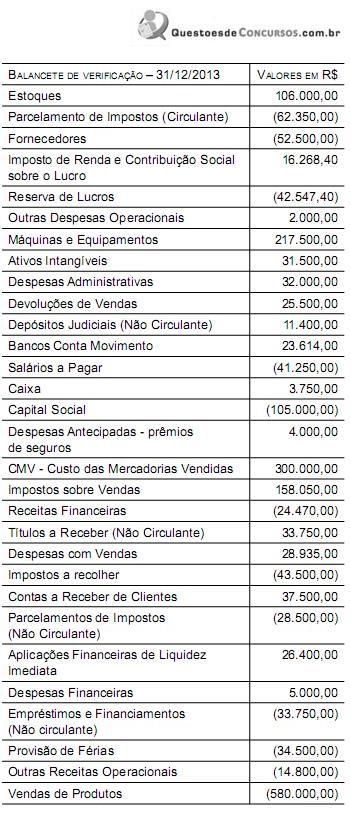
O Patrimônio Líquido, em R$, após o encerramento do exercício é de
• O fechamento do balanço será em 31 de dezembro de 2013, portanto, trata-se de um balancete para tal fechamento. Nesse caso, o candidato deverá realizar tal fechamento.
• A empresa está enquadrada no sistema de apuração de imposto de renda e da contribuição social pelo Lucro Real, portanto, o regime do PIS e da COFINS é não cumulativo. Pede-se considerar o cálculo anual para as contribuições.
O Patrimônio Líquido, em R$, após o encerramento do exercício é de
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476924
Contabilidade Geral
O valor total do Patrimônio Líquido de uma empresa constituída na forma de sociedade por ações, em 31/12/2012, era R$ 2.720.000,00. O valor do Capital Social Realizado registrado era R$ 1.900.000,00, a Reserva Legal constituída até esta data totalizava R$ 360.000,00 e não havia Reserva de Capital. O lucro líquido obtido pela empresa, em 2013, foi R$ 760.000,00 e a empresa não constituiu nenhuma reserva além da estabelecida por lei (Reserva Legal).
Sabendo-se que o estatuto social da empresa previa a distribuição de 40% do lucro passível de distribuição (Lucro Líquido diminuído da Reserva Legal constituída no período), os valores da Reserva Legal e do Patrimônio Líquido evidenciados no Balanço Patrimonial de 31/12/2013 foram, respectivamente, em reais:
Sabendo-se que o estatuto social da empresa previa a distribuição de 40% do lucro passível de distribuição (Lucro Líquido diminuído da Reserva Legal constituída no período), os valores da Reserva Legal e do Patrimônio Líquido evidenciados no Balanço Patrimonial de 31/12/2013 foram, respectivamente, em reais:
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473717
Contabilidade Geral
O Patrimônio Líquido da empresa Novamente S.A. apresentava, em 31/12/2014, os saldos constantes da tabela a seguir, antes
da incorporação do lucro líquido do ano de 2014 e da sua distribuição:
Conta R$
Capital Social 950.000,00
Reserva de Capital 100.000,00
Reserva Legal 170.000,00
Reserva para Expansão 100.000,00
Reserva de Lucros a Realizar 40.000,00
Total 1.360.000,00
O resultado obtido pela empresa em 2014, antes da dedução dos tributos, foi R$ 500.000,00 e o lucro líquido foi R$ 380.000,00.
A empresa adota como política constituir a Reserva Legal até o menor dos limites permitidos pela Lei no 6.404/1976 e alterações posteriores.
O valor acrescido à conta Reserva Legal no final de 2014 foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471287
Contabilidade Geral
Em 31/12/2013, a Cia. Financiada realizou a emissão de debêntures para captação de recursos no valor de R$ 10.000.000,00.
As debêntures apresentaram as seguintes características:
• Prazo total: 5 anos
• Taxa de juros: 10% ao ano
• Pagamentos: parcelas iguais e anuais de R$ 2.637.974,81
Para a emissão e colocação das debêntures no mercado, a Cia. incorreu em custos de transação no valor total de R$ 150.000,00.
No entanto, a expectativa do mercado futuro de juros era que ocorreria um aumento nas taxas de juros nos próximos anos e a Cia. obteve um valor inferior ao da emissão, vendendo os títulos por R$ 9.500.000,00. A taxa de custo efetivo da emissão foi 12,6855% ao ano. O valor dos encargos financeiros apropriados no resultado de 2014 foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471283
Contabilidade Geral
Em 30/06/2014, a Cia. Pro & Pina adquiriu 50.000 ações de sua própria emissão e incorreu nos seguintes gastos:
• Valor pago pelas ações = R$ 375.000,00
• Custos de transação = R$ 5.000,00
Em 15/12/2014, a empresa revendeu estas ações por R$ 350.000,00 à vista, incorrendo em custos de transação no valor de R$ 2.000,00.
Com base nestas informações, é correto afirmar que a Cia. Pro & Pina
• Valor pago pelas ações = R$ 375.000,00
• Custos de transação = R$ 5.000,00
Em 15/12/2014, a empresa revendeu estas ações por R$ 350.000,00 à vista, incorrendo em custos de transação no valor de R$ 2.000,00.
Com base nestas informações, é correto afirmar que a Cia. Pro & Pina
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Técnico Judiciário - Área Administrativa |
Q466719
Contabilidade Geral
Um investidor quer saber o valor do patrimônio líquido da Cia XYZ. Foi informado ao investidor que a XYZ tem imóveis no valor total de 10.000,00 reais, veículos no valor de 5.000,00 reais, depósitos em bancos no valor de 2.000,00 reais e obrigações exigíveis no total de 3.000,00 reais. Além disso, a XYZ teve receita operacional de 1.500,00 reais em 2013 e lucro líquido de 800,00 reais no mesmo período. Com base nessas informações, pode-se concluir que o patrimônio líquido da XYZ é:
Q461912
Contabilidade Geral
Assinale a alternativa que apresenta as três características fundamentais do Ativo Permanente Imobilizado:
Q1802585
Contabilidade Geral
Texto associado
Observe as Tabelas Financeiras constantes.

Assinale a alternativa que contém
exclusivamente contas do Patrimônio Líquido.
Q1393096
Contabilidade Geral
Na Contabilidade Societária, as seguintes contas integram o grupo denominado patrimônio líquido:
Ano: 2014
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2014 - UFPI - Técnico em Contabilidade |
Q1361219
Contabilidade Geral
Se uma empresa emitir 8.000 ações, cada uma, com valor nominal de R$ 5,00, e vendê-las, todas, pelo valor
unitário R$ 7,80, então o patrimônio líquido desta empresa sofrerá aumento de:
Q1199101
Contabilidade Geral
A Comercial Rio da Prata Ltda. encerrou o exercício social de 31/dez/2012 com um ativo total de R$ 320.000,00 e uma dívida de curto prazo de R$ 120.000,00. No decorrer do exercício de 2013, a companhia comprou, à vista, mercadorias para revenda no valor de R$ 32.000,00. Também, nesse ano, a companhia recebeu R$ 22.000,00 relativos a contas a receber de clientes. No mesmo ano, a companhia realizou vendas, que geraram um lucro líquido do exercício de R$ 45.000,00. Finalmente, decidiram, antes do encerramento do exercício, distribuir, sob a forma de dividendos, parte do lucro gerado, no valor de R$ 15.000,00. Após essas movimentações, o ativo total, em 31/dez/2013, foi de R$ 350.000,00. A partir desses dados, assinale a alternativa correta.

 Conheça nossos planos