Questões de Concurso
Sobre patrimônio líquido em contabilidade geral
Foram encontradas 1.895 questões


Q403484
Contabilidade Geral
No que se refere ao balanço patrimonial, julgue os itens que se seguem.
O grupo do patrimônio líquido, que representa o valor residual entre o ativo e o passivo, inclui as contas capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados.
O grupo do patrimônio líquido, que representa o valor residual entre o ativo e o passivo, inclui as contas capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados.
Q403479
Contabilidade Geral
No que se refere ao balanço patrimonial, julgue os itens que se seguem.
De acordo com o pronunciamento técnico do Comitê de Pronunciamentos Contábeis (CPC) referente à apresentação das demonstrações contábeis, o valor da participação de não controladores destacado dentro do patrimônio líquido e o valor de instrumentos financeiros disponíveis para venda são exemplos de informações apresentadas no balanço patrimonial.
De acordo com o pronunciamento técnico do Comitê de Pronunciamentos Contábeis (CPC) referente à apresentação das demonstrações contábeis, o valor da participação de não controladores destacado dentro do patrimônio líquido e o valor de instrumentos financeiros disponíveis para venda são exemplos de informações apresentadas no balanço patrimonial.
Q401785
Contabilidade Geral
Considerando o que dispõe a Lei nº 6.404/1976 acerca do tema Ações em Tesouraria, assinale a alternativa correta.
Q401780
Contabilidade Geral
Considere os seguintes lançamentos contábeis:
1. Integralização de capital em dinheiro ($ 50.000).
2. Integralização de capital em bens (imóvel avaliado em $ 100.000).
3. Depósito no banco ($ 45.000).
4. Compra à vista de móveis e utensílios pagos com cheque ($ 8.000).
5. Compra de mercadorias a prazo ($ 13.000).
6. Compra de um veículo financiado para uso da empresa ($ 20.000).
7. Pagamento de despesas administrativas em dinheiro ($ 800).
8. Pagamento de despesas referentes à manutenção predial em dinheiro ($ 1.200).
9. Aplicação de parte do dinheiro depositado no banco ($ 15.000).
10. Obtenção de um empréstimo junto ao banco ($ 30.000).
Ao proceder ao levantamento do Balanço Patrimonial, elaborado a partir dos lançamentos contábeis apresentados, apura-se um Patrimônio Líquido igual a
Q401770
Contabilidade Geral
Texto associado
Considere o saldo contábil das contas a seguir, levantado em 29/6/20X1.

No dia 30/6/20X1, ocorreram os seguintes fatos:
1. Realização de capital com a entrega de um terreno no valor de $ 30.000.
2. Pagamento de salários com cheque, no valor de $ 9.300.
3. Pagamento de encargos sociais com cheque, no valor de $ 2.500.
4. Compra de mercadorias no valor de $ 10.000, com 10% de entrada, paga em dinheiro, e o restante a prazo.
5. Venda de mercadorias à vista no valor de $ 5.000, com custo de $ 2.800.
6. Obtenção de um empréstimo no valor de $ 20.000.
7. Recebimento de duplicatas, pagas pelo cliente no banco, no valor de $ 4.000.
Conforme as informações, ao se apurar o resultado, a conta Lucros ou Prejuízos acumulados apresentou saldo de
Q401751
Contabilidade Geral
Texto associado

A tabela apresentada demonstra todos os saldos credores extraídos do Balancete de Verificação levantado no final do exercício. No Balanço Patrimonial do exercício, o Ativo Total somou $ 68.300.
A tabela apresentada demonstra todos os saldos credores extraídos do Balancete de Verificação levantado no final do exercício. No Balanço Patrimonial do exercício, o Ativo Total somou $ 68.300.
O Patrimônio Líquido evidenciado no Balanço Patrimonial do exercício totalizou
Q401739
Contabilidade Geral
Considerando a equação patrimonial: Ativo = Passivo + Patrimônio Líquido, é correto afirmar que o
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396817
Contabilidade Geral
Considere os saldos abaixo:
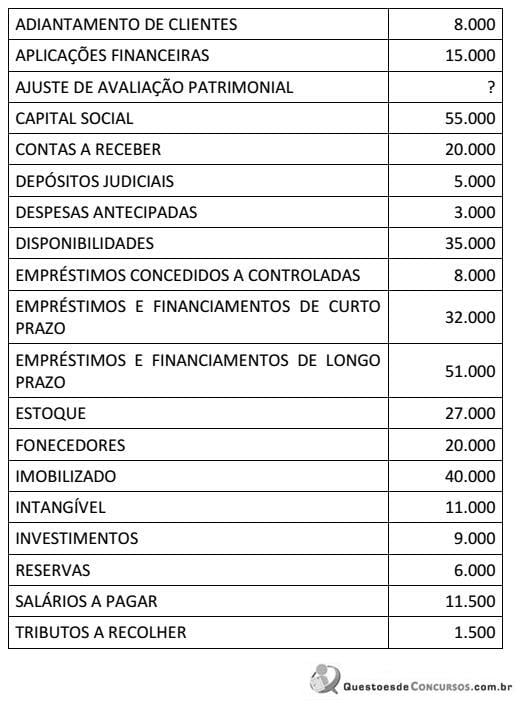
O saldo da conta “Ajuste de Avaliação Patrimonial” é
O saldo da conta “Ajuste de Avaliação Patrimonial” é
Q395105
Contabilidade Geral
As diferenças no valor de ativos e passivos avaliados a preço de mercado nas reorganizações societárias são registradas como
Q393219
Contabilidade Geral
Qual o valor, em reais, da reserva legal a ser calculado sobre o lucro do exercício de 2013, considerando as seguintes informações:
• o capital social da empresa é de R$ 300.000,00 em 31 de dezembro de 2013;
• o lucro líquido do exercício findo em 31 de dezembro de 2013 foi de R$ 250.000,00;
• a reserva legal constituída até 31 de dezembro de 2012 é de R$ 54.000,00.
• o capital social da empresa é de R$ 300.000,00 em 31 de dezembro de 2013;
• o lucro líquido do exercício findo em 31 de dezembro de 2013 foi de R$ 250.000,00;
• a reserva legal constituída até 31 de dezembro de 2012 é de R$ 54.000,00.
Q393210
Contabilidade Geral
De acordo com a equação fundamental do patrimônio, uma entidade ao ter o aumento da situação líquida positiva, ou a diminuição da situação líquida negativa, tal entidade terá:
Q393209
Contabilidade Geral
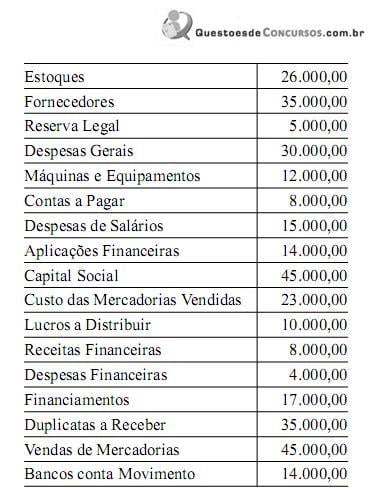
Assinale a alternativa que indica o valor do Patrimônio Líquido da empresa Acerta Quase Tudo S/A, em 31 de dezembro de 2013, após o encerramento do exercício, conforme balancete a seguir demonstrado:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392454
Contabilidade Geral
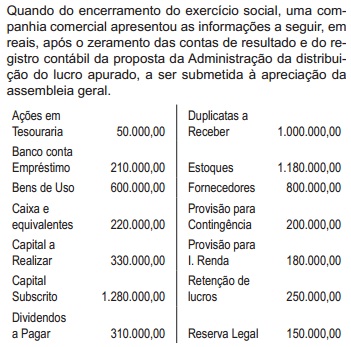
Elaborado o Balanço Patrimonial, de acordo com as determinações da Lei Societária e considerando exclusivamente as informações apresentadas, o valor do Patrimônio Líquido dessa empresa comercial, em reais, é de
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392450
Contabilidade Geral
A companhia Comercial Q, sem capital social autorizado, fez o seguinte lançamento no seu Livro Diário.
Rio de Janeiro, 10 de novembro de 2011
CAPITAL SOCIAL A INTEGRALIZAR (REALIZAR)
a CAPITAL SOCIAL
Desconsiderando-se os elementos histórico e valor, o lançamento apresentado pela Comercial Q, indica o registro contábil do fato contábil da(o)
Rio de Janeiro, 10 de novembro de 2011
CAPITAL SOCIAL A INTEGRALIZAR (REALIZAR)
a CAPITAL SOCIAL
Desconsiderando-se os elementos histórico e valor, o lançamento apresentado pela Comercial Q, indica o registro contábil do fato contábil da(o)
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391900
Contabilidade Geral
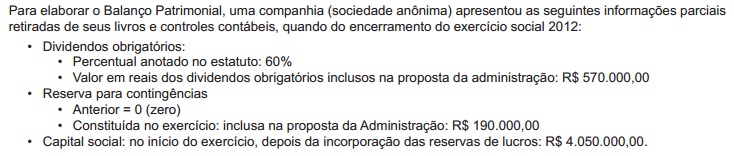
Considerando-se as determinações da legislação societária e das normas contábeis vigentes bem como, exclusivamente, as informações apresentadas, o capital próprio da companhia B, depois de elaborado o Balanço/2012, em reais, é
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391898
Contabilidade Geral
Para elaborar o Balanço Patrimonial, uma companhia (sociedade anônima) apresentou as seguintes informações parciais retiradas de seus livros e controles contábeis, quando do encerramento do exercício social 2012:
• Dividendos obrigatórios:
• Percentual anotado no estatuto: 60%
• Valor em reais dos dividendos obrigatórios inclusos na proposta da administração: R$ 570.000,00 • Reserva para contingências
• Anterior = 0 (zero)
• Constituída no exercício: inclusa na proposta da Administração: R$ 190.000,00
• Capital social: no início do exercício, depois da incorporação das reservas de lucros: R$ 4.050.000,00.
Considerando-se exclusivamente as informações apresentadas pela companhia e os termos da Lei societária vigente, o valor da Reserva Legal, constituída no exercício, em reais, é de:
Q390755
Contabilidade Geral
Texto associado
No que se refere às demonstrações contábeis e a seus componentes, julgue os itens que se seguem.
A parcela do lucro apurado no resultado do exercício que uma sociedade anônima de capital aberto não destinar para as reservas ou não utilizar para a integralização de capital deverá ser destinada ao pagamento de dividendos.
Q390752
Contabilidade Geral
Texto associado
Com relação à escrituração contábil, às provisões, aos ativos e aos passivos, julgue os itens a seguir.
No momento do reconhecimento e do registro contábil do ajuste de avaliação patrimonial, realiza-se lançamento a débito ou a crédito em conta de resultado, o que gera efeito direto no patrimônio líquido.
Q390538
Contabilidade Geral
Nos termos das normas contábeis em vigor e da lei societária, as reservas de lucros representam, preferencialmente, a destinação de uma parte do lucro apurado pela sociedade anônima, para um determinado fim específico.
Nesse contexto, a reserva constituída pela parcela de lucro, prevista em orçamento de capital aprovado pela assembleia geral para atender a projeto de investimento da companhia, é a reserva.
Nesse contexto, a reserva constituída pela parcela de lucro, prevista em orçamento de capital aprovado pela assembleia geral para atender a projeto de investimento da companhia, é a reserva.
Q390537
Contabilidade Geral
O patrimônio líquido, de acordo com a legislação societária, com pronunciamentos técnicos CPC e demais normas vigentes, evidencia, no balanço patrimonial, as reservas de capital.
As reservas de capital, que não transitam pelo resulta- do do exercício, evidenciadas no balanço patrimonial, no subgrupo do mesmo nome, são: reserva de ágio na emissão de ações, reserva de:
As reservas de capital, que não transitam pelo resulta- do do exercício, evidenciadas no balanço patrimonial, no subgrupo do mesmo nome, são: reserva de ágio na emissão de ações, reserva de:

 Conheça nossos planos