Questões de Concurso
Sobre patrimônio líquido em contabilidade geral
Foram encontradas 1.895 questões


Q390535
Contabilidade Geral
O CPC 26, alterado pelo CPC 26 (R1), que trata da apresentação das demonstrações contábeis, foi formalizado pelo Conselho Federal de Contabilidade na Resolução CFC no 1.185/2009 que aprova a NBC TG 26, alterada e consolidada em 11/dez/2013 como NBC TG 26 (R1),
Nos estritos termos da NBC TG 26 (R1), no balanço patrimonial devem ser apresentados, no mínimo, as contas de reservas, outras contas atribuíveis aos proprietários e o capital:
Nos estritos termos da NBC TG 26 (R1), no balanço patrimonial devem ser apresentados, no mínimo, as contas de reservas, outras contas atribuíveis aos proprietários e o capital:
Q389208
Contabilidade Geral
Sabe-se que, para cada $ 1,00 de capital próprio, uma empresa usa $ 2,00 de capital de terceiros. Considerando que a empresa possui Ativo total no valor de $ 126.000, assinale a alternativa que indica o Patrimônio Líquido, calculado de acordo com a equação fundamental do patrimônio.
Q389144
Contabilidade Geral
As debêntures e as partes beneficiárias são títulos alienados por empresas. A respeito desses títulos, julgue os próximos itens.
As debêntures são títulos negociáveis registrados no passivo circulante, ou no não circulante da empresa emitente, e podem conceder ao seu detentor o direito à participação nos lucros.
As debêntures são títulos negociáveis registrados no passivo circulante, ou no não circulante da empresa emitente, e podem conceder ao seu detentor o direito à participação nos lucros.
Q389133
Contabilidade Geral
Acerca dos fatos contábeis e respectivas variações patrimoniais, julgue os itens que se seguem.
Se uma sociedade anônima tem o capital subscrito representado pelas contas capital autorizado e capital a subscrever, então, quando ocorrer uma subscrição de ações, essa sociedade anônima deverá fazer um lançamento contábil a crédito da conta capital a subscrever, classificada no patrimônio líquido.
Se uma sociedade anônima tem o capital subscrito representado pelas contas capital autorizado e capital a subscrever, então, quando ocorrer uma subscrição de ações, essa sociedade anônima deverá fazer um lançamento contábil a crédito da conta capital a subscrever, classificada no patrimônio líquido.
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388716
Contabilidade Geral
A Cia. Reservada apresentava, em 31/12/2012, um Patrimônio Líquido composto pelas seguintes contas:
• Capital Social: R$ 500.000,00
• Reserva Legal: R$ 90.000,00
• Reserva para Expansão: R$ 140.000,00
Durante 2013, a Cia. Reservada apurou um Lucro Líquido de R$ 300.000,00 e o estatuto da Cia. estabelece a seguinte destinação:
• Reserva Legal: constituída nos termos da Lei nº 6.404/76
• Dividendos mínimos obrigatórios: 30% do Lucro Líquido ajustado nos termos da Lei nº 6.404/76
• Reserva para Expansão: saldo remanescente
Sabendo que R$ 70.000,00 do Lucro Líquido foram decorrentes de incentivos fiscais recebidos pela Cia. Reservada e, para não tributar este ganho, a empresa destinou este valor para Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei nº 6.404/76 referente aos dividendos, é correto afirmar que a Cia. Reservada
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IFN-MG
Prova:
FUNDEP - 2014 - IFN-MG - Auditor |
Q388444
Contabilidade Geral
A partir da Lei nº 11.638/07, a conta de ajustes de avaliação patrimonial passou a integrar o grupo do patrimônio líquido da entidade.
Analise as seguintes afirmações sobre essa conta de ajustes.
I. As contrapartidas de aumentos ou diminuições de valor atribuído a elementos do ativo e do passivo, em decorrência da sua avaliação a valor justo, são registradas na conta de ajustes de avaliação patrimonial, enquanto não computadas no resultado do exercício em obediência ao regime de competência.
II. A conta de ajustes de avaliação patrimonial faz parte do patrimônio líquido e é considerada, portanto, como uma conta de reservas.
III. Os ajustes de avaliação patrimonial devem integrar o cálculo do limite referente à proporção das reservas de lucros em relação ao capital.
IV. Os valores registrados na conta de ajustes de avaliação patrimonial são transferidos para o resultado do exercício à medida que os ativos e passivos forem sendo realizados.
A partir dessa análise, conclui-se que estão CORRETAS.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área III |
Q387891
Contabilidade Geral
Julgue os itens a seguir, relativos aos fundamentos de contabilidade aplicados à contabilidade empresarial.
O patrimônio líquido de uma empresa corresponde ao interesse residual nos ativos da entidade depois de deduzidos os passivos, que são as obrigações passadas, cuja liquidação se espera resulte na saída de recursos capazes de gerar benefícios econômicos.
O patrimônio líquido de uma empresa corresponde ao interesse residual nos ativos da entidade depois de deduzidos os passivos, que são as obrigações passadas, cuja liquidação se espera resulte na saída de recursos capazes de gerar benefícios econômicos.
Q387579
Contabilidade Geral
Dada a Equação Patrimonial em que Ativo = Passivo + Patrimônio Líquido, assinale a alternativa correta.
Q387349
Contabilidade Geral
De acordo como o parágrafo único do art. 189 da Lei nº 6.404/1976 – Lei das Sociedades por Ações, o prejuízo do exercício será obrigatoriamente absorvido pelos lucros acumulados, pelas reservas de lucro e pela reserva legal. Com base nessa afirmação, é correto afirmar que, além de compensar prejuízos, a reserva legal somente poderá ser usada para
Q387345
Contabilidade Geral
Ao elaborar o balancete de verificação, o contador da empresa, a fim de facilitar a análise, agrupou os saldos das diversas contas contábeis, obtendo os seguintes valores:
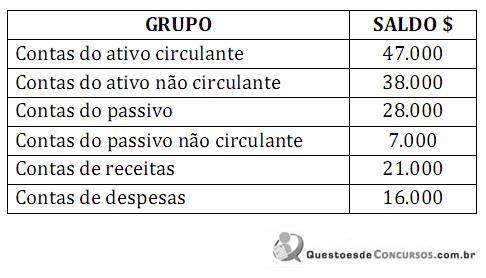
Considerando as informações apresentadas, é correto afirmar que o saldo das contas do patrimônio líquido antes da incorporação do resultado é
Considerando as informações apresentadas, é correto afirmar que o saldo das contas do patrimônio líquido antes da incorporação do resultado é
Q387344
Contabilidade Geral
Texto associado

2. Fatos contábeis:
1. Aumento do capital em dinheiro ($ 1.000).
2. Depósito no banco ($ 600).
3. Aplicação financeira ($ 500).
4. Contabilização da folha de pagamento ($ 750).
5. Venda de mercadorias a vista em dinheiro ($ 1.300), com CMV ($ 900).
6. Compra de mercadorias com dinheiro ($ 1.000).
7. Despesas administrativas pagas com dinheiro ($ 150).
8. Pagamento de fornecedor com cheque ($ 400).
9. Resgate de aplicação financeira ($ 510).
Comparando o balanço patrimonial levantado após a contabilização dos fatos contábeis com o balanço inicial, é correto afirmar que o
Ano: 2014
Banca:
FEPESE
Órgão:
MPE-SC
Prova:
FEPESE - 2014 - MPE-SC - Técnico do Ministério Público |
Q383538
Contabilidade Geral
Capital social é uma conta que no Balanço Patrimonial faz parte do:
Q382315
Contabilidade Geral
Quanto às debêntures, está correta a seguinte afirmação:
Q382311
Contabilidade Geral
Denomina-se amortização de ações a operação pela qual a companhia distribui ao acionista, por suas ações, a quantia que lhe poderia caber em caso de liquidação da sociedade, sendo correto afirmar que essa amortização pode ser
Q382309
Contabilidade Geral
São reservas de lucros nos termos da Contabilidade Societária:
Ano: 2014
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2014 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 02 |
Q380303
Contabilidade Geral
Texto associado
No início de 2013, o Patrimônio Líquido da Cia. Madeira era composto pelos seguintes saldos:

Ao final do período de 2013, a empresa apurou um Lucro antes do imposto sobre a Renda e Contribuições no valor de R$400.000.
De acordo com a política contábil da empresa, ao final do exercício, no caso da existência de lucros, os estatutos da empresa determinam que a mesma deve observar os percentuais abaixo para os cálculos das Participações e Contribuições, apuração do Lucro Líquido e sua distribuição.

O restante do Lucro Líquido deverá ser mantido em Lucros Retidos conforme decisão da Assembleia Geral Ordinária (AGO) até o final do exercício de 2014, conforme Orçamento de Capital aprovado em AGO de 2012.
Ao final do período de 2013, a empresa apurou um Lucro antes do imposto sobre a Renda e Contribuições no valor de R$400.000.
De acordo com a política contábil da empresa, ao final do exercício, no caso da existência de lucros, os estatutos da empresa determinam que a mesma deve observar os percentuais abaixo para os cálculos das Participações e Contribuições, apuração do Lucro Líquido e sua distribuição.
O restante do Lucro Líquido deverá ser mantido em Lucros Retidos conforme decisão da Assembleia Geral Ordinária (AGO) até o final do exercício de 2014, conforme Orçamento de Capital aprovado em AGO de 2012.
Com base nos dados fornecidos, pode-se afirmar que:
Ano: 2014
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2014 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 02 |
Q380302
Contabilidade Geral
Texto associado
No início de 2013, o Patrimônio Líquido da Cia. Madeira era composto pelos seguintes saldos:
Ao final do período de 2013, a empresa apurou um Lucro antes do imposto sobre a Renda e Contribuições no valor de R$400.000.
De acordo com a política contábil da empresa, ao final do exercício, no caso da existência de lucros, os estatutos da empresa determinam que a mesma deve observar os percentuais abaixo para os cálculos das Participações e Contribuições, apuração do Lucro Líquido e sua distribuição.
O restante do Lucro Líquido deverá ser mantido em Lucros Retidos conforme decisão da Assembleia Geral Ordinária (AGO) até o final do exercício de 2014, conforme Orçamento de Capital aprovado em AGO de 2012.
O Valor das Participações dos Debenturistas nos Lucros da Sociedade é:
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376169
Contabilidade Geral
Texto associado
As contas do Patrimônio Líquido da Empresa Margarida S.A. apresentavam, em 31/12/2012, os seguintes saldos:

O valor registrado na conta Ações em Tesouraria corresponde a 400.000 ações. No ano de 2013, a empresa recolocou estas ações no mercado ao valor unitário de R$ 1,50.
O valor total do Patrimônio Líquido da empresa, após a venda das ações em tesouraria, é, em R$, igual a:
O valor total do Patrimônio Líquido da empresa, após a venda das ações em tesouraria, é, em R$, igual a:
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376152
Contabilidade Geral
Texto associado
A Cia. Especial S.A. apresentou, em 31/12/12, os saldos das seguintes contas:
Contas a Pagar (vencimento em 45 dias) .................................................................................. 19.000
Clientes (vencimento em 100 dias) ........................................................................................... 150.000
Empréstimos Bancários Obtidos (vencimento em 31/12/2016) ................................................. 85.000
Estoques de Mercadorias ......................................................................................................... 45.000
Disponibilidades ........................................................................................................................ 88.000
Receita Bruta de Vendas .......................................................................................................... 550.000
Capital Social ............................................................................................................................ 200.000
Custo das Mercadorias Vendidas ............................................................................................. 230.000
Impostos sobre Vendas ............................................................................................................ 44.000
Despesa com Salários .............................................................................................................. 22.000
Reserva Legal .......................................................................................................................... 10.000
Depreciação Acumulada (referente às máquinas e equipamentos) ........................................... 20.000
Seguros Pagos Antecipadamente (vencimento em 7 meses) ................................................... 14.000
Investimentos na Coligada Cia. Investida ................................................................................. 43.000
Salários a Pagar (em 15 dias) ................................................................................................... 13.000
Impostos a Recolher (em 60 dias) ............................................................................................ 7.000
Lucro na venda de Imóvel ......................................................................................................... 12.000
Despesa de Depreciação (referente às máquinas e equipamentos) .......................................... 15.000
Máquinas e equipamentos (usados na atividade da empresa) .................................................. 150.000
Despesa com Estimativa de perdas com Créditos de Liquidação Duvidosa .............................. 2.000
Reserva de Incentivos Fiscais .................................................................................................. 4.000
Resultado de Equivalência Patrimonial (negativo) .................................................................... 3.000
Estimativa de perdas com Créditos de Liquidação Duvidosa .................................................... 6.000
Ações em Tesouraria ................................................................................................................ 5.000
Devolução de vendas ............................................................................................................... 30.000
Abatimentos sobre vendas ........................................................................................................ 4.000
Despesa com Imposto de Renda e CSLL ................................................................................. 5.000
Despesa Financeira .................................................................................................................. 2.000
Marca (adquirida) ...................................................................................................................... 24.000
Despesa com Vendas ............................................................................................................... 15.000
Contas a Receber (vencimento em 02/01/2015) ....................................................................... 35.000
O total do Patrimônio Líquido da Cia. Especial, em 31/12/2012, era, em R$,
Ano: 2014
Banca:
FCC
Órgão:
TRT - 19ª Região (AL)
Prova:
FCC - 2014 - TRT - 19ª Região (AL) - Analista Judiciário - Contabilidade |
Q375806
Contabilidade Geral
As contas do Patrimônio Líquido da Empresa JM S.A. apresentavam, em 31/12/2010, os seguintes saldos:
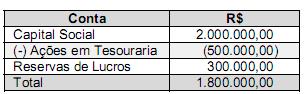
O valor registrado na conta Ações em Tesouraria corresponde a 500.000 ações. No ano de 2011, a empresa recolocou estas ações no mercado e, adicionalmente, emitiu 1.000.000,00 de novas ações com o objetivo de aumentar o capital e, para isto, colocou todas as ações ao valor unitário de R$ 1,00. Para a emissão das novas ações e a recolocação das ações em tesouraria, a empresa incorreu em gastos no valor total de R$ 100.000,00. Em função das condições de mercado e da expectativa dos compradores as ações foram negociadas pelo valor unitário de R$ 1,80.
Adicionalmente a empresa apurou no ano de 2011 um lucro líquido de R$ 200.000,00 que foi distribuído da seguinte forma:
Reserva Legal: 5% do Lucro Líquido.
Reserva para expansão: 10% do Lucro Líquido.
Dividendos mínimos obrigatórios: 20% do Lucro Líquido após a exclusão da Reserva Legal.
Os valores do Capital Social e do total do Patrimônio Líquido da empresa em 31/12/2011, após a consideração de todos os eventos anteriores são, em reais, respectivamente,

 Conheça nossos planos