Questões de Concurso
Sobre participação societária em contabilidade geral
Foram encontradas 327 questões


Para avaliar se a entidade controla o recurso no presente, deve ser observada a existência dos seguintes indicadores de controle:
I. Propriedade legal;
II. Acesso ao recurso ou a capacidade de negar ou restringir o acesso a esses;
III. Meios que assegurem que o recurso seja utilizado para alcançar os seus objetivos;
IV. A inexistência de direito legítimo ao potencial de serviços ou à capacidade para gerar os benefícios econômicos advindos do recurso.
Dos itens acima:
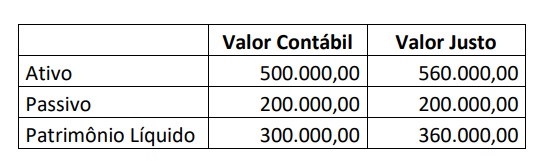
Considerando os dados apresentados, assinale a alternativa correta.
O texto a seguir será utilizado para responder à questão.
A Companhia A possui 90% do patrimônio líquido da Companhia B e, portanto, tem influência significativa para definir sua estratégia de gestão.
Sabe-se que, em 31/12/2017, o Balanço Patrimonial individual da Companhia A apresentou um saldo com investimentos permanentes na Companhia B, no valor de R$ 1.560.000,00.
Em 2018, a Companhia B obteve um lucro líquido no valor de R$ 600.000,00. Sabe-se que a Assembleia de Acionistas da Companhia B decidiu por distribuir, após a constituição da reserva legal, 35% dos lucros auferidos no período.
I. O reconhecimento e mensuração do ágio por expectativa de rentabilidade futura (goodwill) ou do ganho proveniente de compra vantajosa.
II. O adquirente deve fazer, com base nas condições pertinentes, a identificação de todos os credores da entidade.
III. A identificação do adquirente é um método estabelecido pela norma em vigor.
IV. O adquirente deve mensurar os ativos identificáveis adquiridos e os passivos assumidos pelos respectivos valores contábeis da data da aquisição.
Está(ão) CERTO(S) apenas o(s) item(ns)
A respeito da preparação e da elaboração das demonstrações contábeis, julgue o item.
Se determinada empresa vender participações societárias de sua propriedade, ocorrerá um fato contábil diminutivo, independentemente do preço de venda.
Valor contábil do patrimônio de Beta 2.000.000,00 Valor justo dos ativos líquidos adquiridos de Beta 1.800.000,00 Valor da aquisição à vista 1.580.000,00
É correto afirmar que, nessa transação,
A Sociedade Empresarial LO, quando do levantamento do Balanço Patrimonial do exercício social findo em 31/dezembro/2018, fez as seguintes anotações, em milhares de reais:
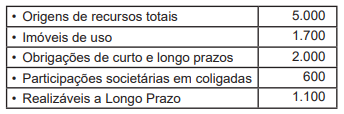
Nesse contexto, considerando-se somente as informações parciais recebidas, o Ativo Circulante da Sociedade
Empresarial LO, no Balanço Patrimonial/2018, decorrentes dessas informações, em milhares de reais, é
Acerca das normas legais e dos tópicos avançados da contabilidade, julgue o item.
Determinada companhia somente poderá negociar os
valores mobiliários de sua emissão no mercado se fizer
o registro na Comissão de Valores Mobiliários.
Durante o primeiro semestre de 2019, as Sociedades Empresárias Alfa e Beta apresentaram os seguintes valores de receitas de vendas ao mês:
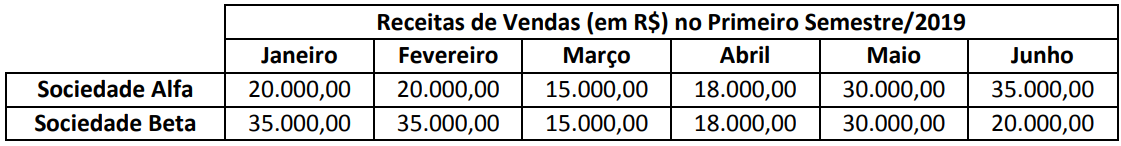
Considerando apenas as informações apresentadas, quais são os respectivos valores que mais se aproximam do desvio-padrão amostral das receitas de vendas da Sociedade Alfa e da Sociedade Beta no primeiro semestre de 2019?

 Conheça nossos planos