Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


Ano: 2010
Banca:
FUMARC
Órgão:
CEMIG-TELECOM
Prova:
FUMARC - 2010 - CEMIG-TELECOM - Analista Contábil Júnior |
Q396080
Contabilidade Geral
Na Demonstração das Origens e Aplicações de Recursos, as depreciações de ativos realizadas durante o exercício social são consideradas:
Ano: 2010
Banca:
FUMARC
Órgão:
CEMIG-TELECOM
Prova:
FUMARC - 2010 - CEMIG-TELECOM - Analista Contábil Júnior |
Q396076
Contabilidade Geral
A escrituração da companhia será mantida em registros permanentes, devendo observar métodos ou critérios contábeis uniformes no tempo. Tendo havido modificação de métodos ou critérios contábeis, de efeitos relevantes no resultado do período, a companhia tem o dever de:
Q361882
Contabilidade Geral
Representa uma origem de recursos na Demonstração de Origens e Aplicações de Recursos:
Q356980
Contabilidade Geral
O objetivo da administração do capital de giro é gerir cada um dos ativos e passivos circulantes que a empresa possui, para que um nível aceitável de capital circulante líquido seja mantido (CCL). Logo, são considerados ativos circulantes da empresa:
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2010 - MPU - Técnico de Apoio Especializado - Controle Interno |
Q339869
Contabilidade Geral
Texto associado
Com as mudanças na legislação societária, a estrutura de algumas demonstrações contábeis modificou- se; foram incluídos, por exemplo, demonstrativos financeiros que não estavam previstos como obrigatórios anteriormente. Acerca desse assunto, julgue os itens subsequentes.
Atualmente, a demonstração do resultado abrangente (DRA) apresenta o resultado do exercício acrescido de ganhos ou perdas, que eram reconhecidos direta e temporariamente na demonstração das mutações do patrimônio líquido (DMPL); dessa forma, a DRA é evidenciada tanto separadamente como dentro da DMPL.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
SERPRO
Prova:
CESPE - 2010 - SERPRO - Analista - Gestão Financeira |
Q310675
Contabilidade Geral
Texto associado
A Lei n.° 11.638/2007 e a Lei n.° 11.941/2009 alteraram a Lei n.° 6.404/1976. Acerca das alterações pertinentes à demonstração do valor adicionado (DVA) e às notas explicativas,
julgue os itens que se seguem.
julgue os itens que se seguem.
É facultativo às companhias evidenciar em notas explicativas os ajustes de exercícios anteriores.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
SERPRO
Prova:
CESPE - 2010 - SERPRO - Analista - Gestão Financeira |
Q310674
Contabilidade Geral
Texto associado
A Lei n.° 11.638/2007 e a Lei n.° 11.941/2009 alteraram a Lei n.° 6.404/1976. Acerca das alterações pertinentes à demonstração do valor adicionado (DVA) e às notas explicativas,
julgue os itens que se seguem.
julgue os itens que se seguem.
As notas explicativas devem indicar os ônus reais constituídos sobre elementos do ativo, as garantias prestadas a terceiros e outras responsabilidades eventuais ou contingentes.
Q291101
Contabilidade Geral
Em relação às notas explicativas que complementam as demonstrações contábeis, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção correta.
I – Indicam os investimentos relevantes em outras sociedades.
II – Informam as taxas de juros, as datas de vencimento e as garantias das obrigações a longo prazo.
III – Apresentam os ajustes de exercícios posteriores.
IV – Dão conhecimento do aumento de valor dos elementos do ativo decorrente de novas avaliações.
A sequência correta é:
I – Indicam os investimentos relevantes em outras sociedades.
II – Informam as taxas de juros, as datas de vencimento e as garantias das obrigações a longo prazo.
III – Apresentam os ajustes de exercícios posteriores.
IV – Dão conhecimento do aumento de valor dos elementos do ativo decorrente de novas avaliações.
A sequência correta é:
Q283075
Contabilidade Geral
Os critérios de avaliação dos elementos patrimoniais e os efeitos, positivos ou negativos, de mudanças de critérios de avaliação são exemplos de conteúdo informacional constante no(a):
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Técnico de Suprimentos de Bens e Serviços Júnior - Administração |
Q189558
Contabilidade Geral
Tomando como base o balanço patrimonial de uma empresa, conclui-se que a diferença entre o Ativo Circulante e o Passivo Circulante define o(a)
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Técnico de Contabilidade |
Q188544
Contabilidade Geral
De acordo com a Legislação Societária, as demonstrações financeiras das Sociedades Anônimas devem ser elaboradas, com base na escrituração mercantil, exprimindo com clareza a situação
Q188046
Contabilidade Geral
A contabilidade empresarial produz normalmente vários relatórios para orientar a tomada de decisão na empresa. Entre estes NÃO se encontra o(a)
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q115756
Contabilidade Geral
A variação das reservas de lucros ocorrida entre um exercício e outro, mostrando, ainda, as origens das mesmas, é evidenciada na demonstração denominada
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 21ª Região (RN)
Prova:
CESPE - 2010 - TRT - 21ª Região (RN) - Analista Judiciário - Contabilidade |
Q109905
Contabilidade Geral
Texto associado
Julgue os itens subsequentes, relativos aos demonstrativos
contábeis previstos para empresas submetidas às normas da Lei n.º
6.404/1976 e alterações posteriores.
contábeis previstos para empresas submetidas às normas da Lei n.º
6.404/1976 e alterações posteriores.
Se uma empresa elaborar e publicar a demonstração das mutações do patrimônio líquido, pode incluir nesse documento a demonstração de lucros e prejuízos acumulados.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Assistente Executivo - Administração |
Q106676
Contabilidade Geral
As demonstrações financeiras exigidas em um país estão entre suas normas contábeis básicas. No Brasil, as demonstrações financeiras são definidas por meio da Lei das Sociedades Anônimas  Lei n.º 6.404/1976. De acordo com essa lei, as demonstrações financeiras que podem ser exigidas incluem
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
Q92038
Contabilidade Geral
A empresa Struturas & Modelos S/A, no ?m do exercício social, apresentou as seguintes contas e saldos:
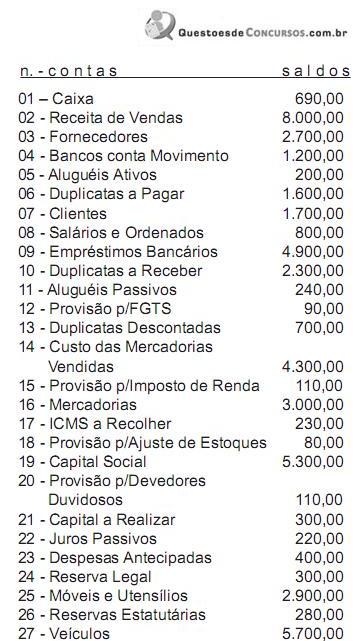
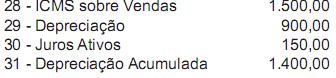
Do resultado do exercício, a empresa destinou R$ 190,00 para imposto de renda e o restante para reservas de lucros.
Contabilizado o resultado do exercício e a distribuição do lucro, pode-se dizer que das contas apresentadas surgirá um patrimônio líquido de
Do resultado do exercício, a empresa destinou R$ 190,00 para imposto de renda e o restante para reservas de lucros.
Contabilizado o resultado do exercício e a distribuição do lucro, pode-se dizer que das contas apresentadas surgirá um patrimônio líquido de
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2 |
Q91974
Contabilidade Geral
Assinale abaixo a única opção que expressa uma afirmativa
errada
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79821
Contabilidade Geral
Texto associado

Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
O patrimônio líquido total aumentou R$ 300 mil em relação ao início do período.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79819
Contabilidade Geral
Texto associado
Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
Os eventos do período aumentaram as contas de reserva de capital e de reserva de lucros e reduziram a conta ações em tesouraria.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79818
Contabilidade Geral
Texto associado
Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
O resultado abrangente do período acrescentou R$ 40 mil ao saldo inicial da conta.

 Conheça nossos planos