Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


Indique a alternativa INCORRETA.
No exercício das atividades contábeis de uma entidade pública, o contador deverá aplicar corretamente os conceitos fundamentais da contabilidade e as normas brasileiras aplicáveis. A partir dessa informação, julgue o item.
As notas explicativas integram o conjunto completo das demonstrações contábeis e têm por finalidade fornecer descrições narrativas e detalhamentos adicionais de itens apresentados nas demonstrações, bem como divulgar informações que não se qualificam para reconhecimento nessas demonstrações.
No exercício das atividades contábeis de uma entidade pública, o contador deverá aplicar corretamente os conceitos fundamentais da contabilidade e as normas brasileiras aplicáveis. A partir dessa informação, julgue o item.
A Demonstração das Mutações do Patrimônio Líquido tem por finalidade evidenciar exclusivamente as alterações ocorridas nas reservas de capital durante o exercício social.
Uma empresa de capital aberto passou a divulgar, além das demonstrações contábeis tradicionais, informações sobre investimentos em redução de emissões de carbono, programas de inclusão social e geração de valor econômico aos diversos stakeholders, parte delas incorporadas às notas explicativas e parte divulgadas em relatório integrado.
Considerando o papel da Contabilidade na evidenciação do desempenho econômico, social e ambiental, assinale a alternativa INCORRETA.
• Novas integralizações de capital - 48.000,00 • Gastos com emissão de ações - 1.200,00 • Ações em tesouraria adquiridas - 3.600,00 • Ações em tesouraria vendidas (custo: 3.600) - 4.200,00 • Constituição de reserva legal - 2.100,00 • Dividendos distribuídos - 18.000,00 • Lucro líquido do exercício - 6.000,00
Outras mutações reconhecidas diretamente no Patrimônio Líquido (líquidas de tributos):
• Ajuste de avaliação patrimonial – ganho com instrumentos financeiros - 1.500,00 • Perda atuarial em plano de pensão com benefício definido - 2.400,00 • Ganho na conversão de demonstrações contábeis do exterior – 900,00 • Ajuste acumulado de hedge de fluxo de caixa (perda) – 600,00
Considerando exclusivamente essas informações, o Resultado Abrangente Total do período é de:
A contadora Sra. Maria Paraense, com registro ativo do Conselho Regional de Contabilidade do Pará, presta serviços à Cia Moju S/A. Para a elaboração das demonstrações contábeis do exercício de 2025, a referida contadora precisou realizar um curso de capacitação no qual teve como base o CPC 26 (R1) – Apresentação das demonstrações contábeis. Com base no aprendizado da Sra. Maria Paraense referente ao CPC 26 (R1), considere as seguintes afirmativas sobre as notas explicativas:
I. As notas explicativas devem apresentar informação acerca da base para a elaboração das demonstrações contábeis e das políticas contábeis específicas utilizadas, bem como prover informação adicional que não tenha sido apresentada nas demonstrações contábeis, mas que seja relevante para sua compreensão.
II. Cada item das demonstrações contábeis deve ter referência cruzada com a respectiva informação apresentada nas notas explicativas, devendo essas notas ser apresentadas, tanto quanto seja praticável, de forma sistemática.
III. A entidade deve apresentar informações comparativas em relação ao período anterior para todos os valores apresentados nas demonstrações contábeis, exceto quando um Pronunciamento Técnico, Interpretação ou Orientação do CPC permitir ou exigir de outra forma.
IV. Quando a entidade altera a apresentação ou a classificação de itens nas demonstrações contábeis, deve reapresentar a informação comparativa, salvo quando tal reapresentação não for praticável, caso em que deve divulgar esse fato nas notas explicativas.
Está correto o que se afirma em
A Cia Moju S.A elaborou suas demonstrações contábeis em 31/12/2025 em conformidade com o CPC 26 (R1) – Apresentação das Demonstrações Contábeis. No período, ocorreram os seguintes fatos contábeis, todos devidamente reconhecidos pelo regime de competência:
a. reconhecimento de ganhos atuariais decorrentes de plano de benefício definido, registrados em outros resultados abrangentes;
b. reclassificação, para o resultado do exercício, de valores anteriormente reconhecidos em outros resultados abrangentes, acumulados no patrimônio líquido, em razão da baixa de ativo financeiro;
c. pagamento de dividendos obrigatórios aos acionistas;
d. reconhecimento de provisão relevante para contingência judicial classificada no passivo não circulante.
Considerando os critérios de apresentação, estrutura, consistência, materialidade, não compensação e interrelação entre as demonstrações contábeis, conforme disposto no CPC 26 (R1), considere as assertivas a seguir:
I. Os ganhos atuariais reconhecidos em outros resultados abrangentes devem ser apresentados na Demonstração do Resultado Abrangente e, cumulativamente, evidenciados como variação do patrimônio líquido na Demonstração das Mutações do Patrimônio Líquido.
II. A reclassificação, para o resultado do exercício, de valores anteriormente reconhecidos em outros resultados abrangentes implica redução do saldo acumulado no patrimônio líquido e deve ser evidenciada na Demonstração do Resultado, não sendo necessária a evidenciação na Demonstração das Mutações do Patrimônio Líquido.
III. O pagamento de dividendos obrigatórios constitui transação com os proprietários e deve ser evidenciado na Demonstração das Mutações do Patrimônio Líquido e na Demonstração dos Fluxos de Caixa, produzindo também efeitos no Balanço Patrimonial.
IV. O reconhecimento de provisão relevante para contingência judicial classificada no passivo não circulante afeta o Balanço Patrimonial e o Resultado do Exercício, não gerando impacto imediato na Demonstração dos Fluxos de Caixa no momento do reconhecimento inicial.
Estão corretas as assertivas:
I. Mudança de método de avaliação do estoque de PEPS para Custo Médio Ponderado não precisa gerar notas explicativas, pois o valor do estoque já está devidamente apresentado no balanço.
II. Processo judicial trabalhista em que uma empresa é ré, cujo risco de perda é classificado pelos consultores jurídicos como provável, deve ser informado somente em notas explicativas.
III. No caso de incêndio ocorrido no prédio da empresa no início do ano, posteriormente ao encerramento do exercício, devem ser apresentadas notas explicativas, pois o investidor precisa saber desse fato para entender o futuro da empresa.
IV. Informação referente à alienação fiduciária de um imóvel como garantia de empréstimo bancário, mesmo que a empresa honre seus compromissos adequadamente, precisa ser evidenciada em notas explicativas.
São corretas as assertivas
I. A demonstração do resultado abrangente inclui o resultado líquido do período apurado na demonstração do resultado.
II. Outros resultados abrangentes representam receitas e despesas reconhecidas diretamente no patrimônio líquido, conforme previsto em normas específicas.
III. A demonstração do resultado abrangente substitui a demonstração do resultado do exercício.
IV. A parcela de outros resultados abrangentes de investimentos avaliados pelo método da equivalência patrimonial pode ser reconhecida no resultado abrangente.
V. Ajustes de avaliação patrimonial decorrentes de determinados instrumentos financeiros podem compor outros resultados abrangentes.
verifica-se que estão corretas
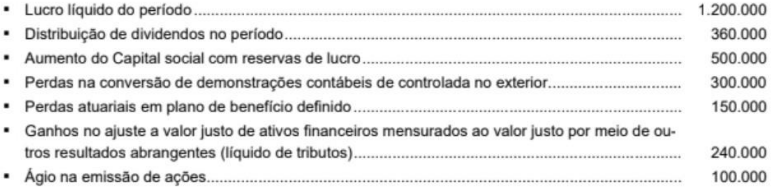
O resultado abrangente total apresentado na Demonstração do Resultado Abrangente no exercício de 2025 foi, em reais,
(__) O Relatório da Administração possui caráter discursivo e permite que os gestores expliquem os resultados alcançados e os projetos futuros, não se confundindo com as demonstrações financeiras propriamente ditas.
(__) A Demonstração do Resultado do Exercício tem por finalidade precípua evidenciar o fluxo financeiro de entradas e saídas de caixa, determinando a liquidez imediata da organização ao fim do período.
(__) As Notas Explicativas são parte integrante das demonstrações e visam fornecer informações adicionais que não foram apresentadas no corpo dos relatórios, mas que são relevantes para a compreensão destes.
(__) A Demonstração do Valor Adicionado é obrigatória para todas as sociedades limitadas de pequeno porte, visando detalhar a margem de lucro operacional bruto destinada ao pagamento de dividendos mínimos.
Assinale a alternativa que apresenta a sequência correta.
Em consonância com a finalidade, a estrutura e o conteúdo informacional das demonstrações contábeis, julgue o item a seguir.
Variações reconhecidas diretamente no patrimônio líquido, sem trânsito pela Demonstração do Resultado do Exercício, não devem ser evidenciadas na Demonstração das Mutações do Patrimônio Líquido, por não afetarem o resultado do período.
1. Aumento do capital social pela incorporação da reserva de lucros, no valor de R$ 50.000.
2. Aumento do capital social, com a subscrição e a integralização por meio de transferência bancária, no valor de R$ 30.000.
3. Aquisição de ações da própria companhia, no valor de R$ 25.000.
4. Apuração do resultado líquido do exercício (lucro), no valor de R$ 100.000, que foi assim distribuído:
Dividendos: R$ 70.000.
Reserva legal: R$ 5.000.
Reserva para contingências: R$ 10.000.
Reserva de incentivos fiscais: R$ 15.000.
Ao final do exercício social de 2025, na Demonstração das Mutações do Patrimônio Líquido da companhia Fragola, o valor do patrimônio líquido variou:

 Conheça nossos planos