Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


A respeito das demonstrações contábeis e suas respectivas notas explicativas, julgue o item a seguir.
As notas explicativas devem evidenciar políticas contábeis adotadas e critérios de mensuração utilizados.
A respeito das demonstrações contábeis e suas respectivas notas explicativas, julgue o item a seguir.
Segundo a Lei nº 6.404/76, a demonstração das mutações do patrimônio líquido pode ser substituída pela demonstração de lucros ou prejuízos acumulados, caso a companhia assim opte.
A respeito das demonstrações contábeis e suas respectivas notas explicativas, julgue o item a seguir.
As notas explicativas são parte integrante das demonstrações contábeis e devem ser apresentadas mesmo quando não há fatos relevantes a revelar.
A respeito da contabilidade geral e das normas contábeis vigentes, julgue o item a seguir, a respeito dos registros contábeis e das demonstrações contábeis, bem como das suas respectivas análises.
A demonstração das mutações do patrimônio líquido é capaz de evidenciar a formação e a utilização das reservas estatutárias.
I. A recompra de ações de emissão da própria entidade para manutenção em tesouraria afeta o resultado abrangente por representar uma redução no patrimônio líquido.
II. O resultado abrangente compreende todos os componentes da demonstração do resultado e dos outros resultados abrangentes.
III. Pelo método da natureza da despesa, as despesas são classificadas conforme sua função, como administrativas, comerciais e de produção, facilitando a análise do custo dos produtos vendidos.
IV. A informação sobre a natureza das despesas é útil para prever os fluxos de caixa futuros e requer divulgação adicional quando a classificação adotada na DRE for baseada no método da função das despesas.
V. A entidade deve apresentar rubricas ou itens de receitas ou despesas como itens extraordinários, quer na demonstração do resultado abrangente, quer na demonstração do resultado do período, quer nas notas explicativas.
De acordo com a NBC TG 26 (R5) - APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, estão corretas as afirmativas
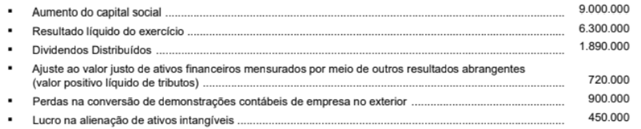
Na Demonstração do Resultado Abrangente referente ao exercício de 2023, o valor do resultado abrangente apurado foi, em reais:
Ao comparar a Demonstração das Mutações do Patrimônio Líquido de uma sociedade empresária em 31/12/2023 e 31/12/2024, pôde-se perceber que houve um aumento no patrimônio líquido.
Assinale a opção que indica uma possível causa para esse aumento.
Em relação à elaboração das demonstrações contábeis, julgue o item seguinte, considerando a legislação societária e a normatização contábil vigentes.
O valor do efeito tributário associado a cada elemento que integra os outros resultados abrangentes pode, alternativamente, ser divulgado na demonstração do resultado abrangente.
Em relação à elaboração das demonstrações contábeis, julgue o item seguinte, considerando a legislação societária e a normatização contábil vigentes.
Caso a demonstração das mutações do patrimônio líquido apresente coluna própria para demonstrar os outros resultados abrangentes, nenhuma outra demonstração deverá ser elaborada sobre esse tema.
O capital social da sociedade empresária em 31/12/2024, após a elaboração da Demonstração das Mutações do Patrimônio Líquido, foi de
I Balanço Patrimonial.
II Demonstração do Resultado do Exercício.
III Mutações do PL.
IV Valor Adicionado.
V Fluxos de Caixa.
Referem-se às Demonstrações Contábeis citadas, respectivamente, apenas
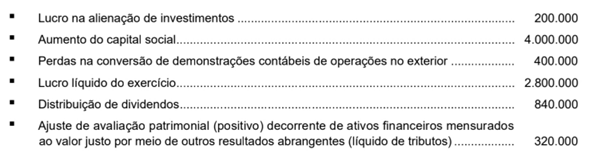
Na demonstração do resultado abrangente do exercício de 2023, o valor do resultado abrangente apurado foi, em reais,
Sobre as Demonstrações Contábeis, a NBC TG 26 (R5) estabelece requisitos gerais para a apresentação das demonstrações contábeis, diretrizes para a sua estrutura e os requisitos mínimos para seu conteúdo. Desse modo, com base na respectiva norma e nas demais Normas Brasileiras de Contabilidade relacionadas, julgue os itens a seguir e registre V, para as verdadeiras, e F, para as falsas:
(__) A Demonstração das Mutações do Patrimônio Líquido deve incluir as mutações decorrentes do resultado líquido do período, dos outros resultados abrangentes e das transações com os proprietários realizadas na condição de proprietário.
(__) O resultado abrangente compreende todos os componentes da "Demonstração do Resultado" e da "Demonstração das Mutações do Patrimônio Líquido".
(__) Na Demonstração dos Fluxos de Caixa, as despesas devem ser apresentadas utilizando uma classificação baseada na sua natureza ou função, de forma detalhada, para melhor compreensão dos desembolsos da entidade.
(__)A participação de não controladores deve ser apresentada no Balanço Patrimonial, em grupo separado dentro do passivo não circulante, em função da sua natureza financeira e por representar obrigações da entidade perante terceiros.
Assinale a alternativa que apresenta a sequência correta:
Acerca das demonstrações de fluxos de caixa, das políticas contábeis e das demais demonstrações contábeis, julgue o próximo item, à luz das NBC TSP pertinentes.
Transações de investimento e financiamento que não envolvam movimentação de caixa ou equivalentes devem ser incluídas na demonstração dos fluxos de caixa e divulgadas nas notas explicativas.
I. A DMPL deve apresentar os dividendos distribuídos no período, incluindo o valor por ação.
II. As alterações ocorridas no patrimônio líquido da entidade entre duas datas de balanço devem refletir o aumento ou a redução nos seus ativos líquidos durante o período.
III. A DMPL tem a finalidade de demonstrar as mutações nos resultados acumulados da entidade em determinado período.

 Conheça nossos planos