Questões de Concurso Sobre outras demonstrações em contabilidade geral

Foram encontradas 1.387 questões

Ano: 2026 Banca: VUNESP Órgão: UNIFESP Prova: VUNESP - 2026 - UNIFESP - Contador |
Q3914910 Contabilidade Geral
Na elaboração da Demonstração das Mutações do Patrimônio Líquido (DMPL), constitui variação que não altera o total do patrimônio líquido, afetando apenas a composição interna de suas contas:
Alternativas
Q3913041 Contabilidade Geral
As Demonstrações Contábeis previstas na legislação societária e nas normas internacionais (IFRS/CPC) têm finalidades específicas e devem atender requisitos de reconhecimento, mensuração e evidenciação para fornecer informação útil aos usuários. De acordo com as disposições normativas e a doutrina contábil, assinale CORRETAMENTE:
Alternativas
Q3911471 Contabilidade Geral
A Demonstração do Resultado Abrangente (DRA) evidencia, além do lucro líquido, outros resultados que afetam o patrimônio líquido, mas não transitam pela DRE. Acerca do enunciado, constitui exemplo de outro resultado abrangente:
Alternativas
Q3911462 Contabilidade Geral
A Lei n.º 6.404/1976, conhecida como Lei das Sociedades por Ações, estabelece os critérios básicos para a elaboração e divulgação das demonstrações contábeis das sociedades empresárias, especialmente aquelas constituídas sob a forma de S.A. Com as alterações promovidas pelas Leis n.º 11.638/2007 e n.º 11.941/2009, houve significativa convergência às normas internacionais de contabilidade, exigindo maior transparência, evidenciação e alinhamento conceitual aos pronunciamentos do CPC. Em relação ao conjunto mínimo de demonstrações contábeis exigidas pela legislação societária vigente após as alterações, a Lei exige a apresentação de:
Alternativas
Q3889629 Contabilidade Geral

Julgue o próximo item à luz dos pronunciamentos técnicos do CPC.


A mudança de política contábil que decorra de uma ação voluntária da entidade deve ser efetuada de forma prospectiva, devendo ser divulgadas, em notas explicativas, as razões que motivaram a realização da mudança.

Alternativas
Q3889092 Contabilidade Geral

A respeito das demonstrações contábeis, julgue o item que se segue, conforme a legislação societária e os pronunciamentos técnicos do CPC. 


Na demonstração do resultado abrangente, as rubricas que não serão reclassificadas subsequentemente para o resultado do período devem ser apresentadas em um grupamento separado das rubricas que serão reclassificadas subsequentemente para o resultado do período, atendidas as condições específicas estabelecidas nos pronunciamentos técnicos do CPC.

Alternativas
Q3889090 Contabilidade Geral

A respeito das demonstrações contábeis, julgue o item que se segue, conforme a legislação societária e os pronunciamentos técnicos do CPC. 


Na demonstração das mutações do patrimônio líquido, é possível identificar as parcelas do lucro do período que foram destinadas à constituição de reservas. 

Alternativas
Q3884264 Contabilidade Geral

Analisando algumas demonstrações contábeis de uma empresa, referentes ao ano de 2023, foram obtidas as seguintes informações, com valores expressos em reais:
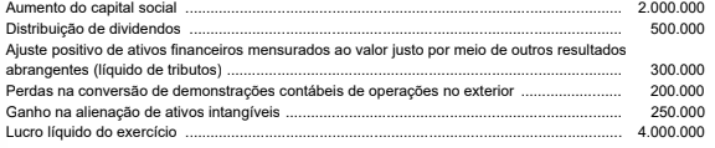

Captura_de tela 2026-02-19 110004.png (715×148)


O valor total do resultado abrangente, apresentado na Demonstração do Resultado Abrangente da empresa no ano de 2023, foi, em reais, 

Alternativas
Q3881824 Contabilidade Geral
A emissão das demonstrações contábeis anuais de uma sociedade empresária, referentes a 31/12/2025, foi autorizada pelo Conselho de Administração em 20/01/2026. Essas demonstrações foram divulgadas ao público, por meio de publicação, em 30/01/2026.
Em janeiro de 2026, ocorreram eventos que originaram três litígios importantes à sociedade empresária:

I. ocorrência em 10/01
II. ocorrência em 23/01
III. ocorrência em 31/01

Deve-se divulgar como evento subsequente:
Alternativas
Q3877615 Contabilidade Geral
Uma entidade de capital aberto deve elaborar, ao final de seu exercício financeiro, o conjunto completo de demonstrações contábeis em conformidade com o CPC 26 (R1) – Apresentação das Demonstrações Contábeis. Dentre esses relatórios, um deve obrigatoriamente apresentar a composição dos recursos próprios da entidade, divulgando separadamente as alterações resultantes de lucros ou prejuízos, outros resultados abrangentes e transações com os proprietários.

Com base nas exigências do CPC 26 (R1), é correto afirmar que a demonstração contábil, cuja finalidade é evidenciar as informações descritas, é
Alternativas
Q3870670 Contabilidade Geral
Uma companhia aberta está em processo de encerramento das suas demonstrações contábeis anuais e avaliou as peças obrigatórias a serem divulgadas ao mercado.
Considerando-se os preceitos da Lei nº 6.404/1976, o contador identificou a desobrigação de divulgação do(a): 
Alternativas
Q3868842 Contabilidade Geral
Sobre a escrituração contábil, julgue os itens a seguir:

I. as demonstrações financeiras do exercício em que houver modificação de métodos ou critérios contábeis deverão indicá-la em nota e ressaltar esses efeitos independentemente de serem ou não relevantes;
II. a companhia observará exclusivamente em livros ou registros auxiliares, sem qualquer modificação da escrituração mercantil e das demonstrações reguladas por Lei, as disposições da lei tributária, ou de legislação especial sobre a atividade que constitui seu objeto, que prescrevam, conduzam ou incentivem a utilização de métodos ou critérios contábeis diferentes ou determinem registros, lançamentos ou ajustes ou a elaboração de outras demonstrações financeiras;
III. as demonstrações financeiras das companhias abertas observarão, ainda, as normas expedidas pela Comissão de Valores Mobiliários e serão obrigatoriamente auditadas por auditores independentes registrados na mesma comissão.
Alternativas
Ano: 2026 Banca: FGV Órgão: AMAZUL Prova: FGV - 2026 - AMAZUL - Técnico em Contabilidade |
Q3851781 Contabilidade Geral
Um investidor consultou as notas explicativas de uma sociedade empresária, relativas a 31/12/2024, com o intuito de analisa-la, para uma possível compra de ações. O investidor deseja informações sobre os seguintes pontos das demonstrações:

I. a base de elaboração e apresentação;
II. o contexto operacional;
III. a opinião do auditor independente.

As notas explicativas irão trazer as seguintes informações sobre o que figura em
Alternativas
Ano: 2026 Banca: FGV Órgão: AMAZUL Prova: FGV - 2026 - AMAZUL - Contador |
Q3850781 Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 26 (R1)- Apresentação das Demonstrações Contábeis, as notas explicativas contêm informação adicional em relação à apresentada nas demonstrações contábeis.
Em relação a elas, analise o que afirma a seguir:

I. aberturas de itens divulgados nas demonstrações.
II. repetição de itens, cujos valores são considerados relevantes, reconhecidos nas demonstrações.
III. informação sobre itens que não se enquadram nos critérios de reconhecimento nas demonstrações.


As notas explicativas oferecem o que se afirma em
Alternativas
Ano: 2026 Banca: FGV Órgão: AMAZUL Prova: FGV - 2026 - AMAZUL - Contador |
Q3850780 Contabilidade Geral
Em 2025, uma sociedade empresa teve um aumento de R$30.000 em seu capital social, com a utilização de reservas.
O fato foi apresentado na seguinte demonstração contábil
Alternativas
Q3849985 Contabilidade Geral
Sobre a Demonstração do Resultado Abrangente, analise as afirmativas:

I. A Demonstração do Resultado Abrangente substitui a DRE e apresenta apenas receitas e despesas reconhecidas no resultado do exercício.
II. A Demonstração do Resultado Abrangente inclui o resultado do período e os outros resultados abrangentes, formando o total do resultado abrangente.
III. Itens de outros resultados abrangentes são reconhecidos no patrimônio líquido, e alguns podem ser reclassificados para o resultado conforme norma aplicável.
IV. A demonstração pode ser apresentada em conjunto com a DRE ou em demonstração separada iniciando pelo lucro ou prejuízo do período.
V. A Demonstração do Resultado Abrangente deixa de ser exigida quando a entidade apresenta a Demonstração das Mutações do Patrimônio Líquido.

Estão corretas as afirmativas: 

Alternativas
Q4209053 Contabilidade Geral
Ao fim de cada período de incidência do imposto de renda, o contribuinte deverá apurar o lucro líquido mediante a elaboração com observância das disposições da lei comercial, do Balanço Patrimonial, da Demonstração do Resultado do período de apuração e da:
Alternativas
Q3957978 Contabilidade Geral
De acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, as demonstrações contábeis têm por objetivo apresentar de forma estruturada a posição patrimonial e financeira, o desempenho e os fluxos de caixa da entidade. Assim, o conjunto completo de demonstrações contábeis inclui ao final de cada exercício social: 
Alternativas
Q3821494 Contabilidade Geral
A demonstração do resultado e outros resultados abrangentes devem apresentar, além das seções da demonstração do resultado e de outros resultados abrangentes, os componentes a seguir indicados, com exceção do seguinte: 
Alternativas
Q3821475 Contabilidade Geral
O resultado abrangente do período, apresentando separadamente o montante total atribuível aos proprietários da entidade controladora e o montante correspondente à participação de não controladores, são informações constantes no seguinte demonstrativo contábil:
Alternativas
Respostas
41: A
42: D
43: C
44: A
45: E
46: C
47: C
48: C
49: A
50: E
51: B
52: E
53: B
54: C
55: E
56: D
57: A
58: A
59: A
60: B