Questões de Concurso
Sobre operações envolvendo tributos em contabilidade geral
Foram encontradas 331 questões


A retenção do tributo deve ser efetuada aplicando-se, sobre o valor a ser pago, o percentual correspondente ao somatório das alíquotas das contribuições devidas e da alíquota de imposto de renda, determinada mediante a aplicação de 15% sobre o faturamento da empresa.
Uma empresa de transportes e logística, localizada na capital de um estado da região Sul do Brasil realizou, durante o mês de maio/2015, os seguintes serviços:
Item Descrição Valor
I Prestação de serviços de transporte de mercadorias para a
Argentina R$ 400.000,00
II Prestação de serviços de transporte de mercadorias para outros
municípios do estado. R$ 400.000,00
III Prestação de serviços de transporte de mercadorias para outros
estados brasileiros. R$ 300.000,00
IV Prestação de serviços de distribuição de mercadorias no município
em que se localiza a empresa. R$ 200.000,00
V Prestação de serviços de distribuição de mercadorias em outros
municípios da região metropolitana em que o município-sede da
empresa se situa. R$ 200.000,00
Com base na legislação tributária relacionada ao Imposto Sobre Circulação de Mercadorias e Serviços (ICMS) – Lei
Complementar 87/1996 – e ao Imposto Sobre Serviços de Qualquer Natureza (ISSQN) – Lei Complementar 116/2003 –,
e considerando as seguintes alíquotas desses tributos: ICMS em operações intermunicipais = 18%; ICMS em operações
interestaduais = 12%; 3) ISSQN = 5%, assinale a alternativa em que são apresentados os valores, respectivamente, das
despesas tributárias de ICMS e ISSQN dessa empresa para o mês de maio/2015.
O ativo fiscal diferido decorrente de prejuízos fiscais de imposto de renda e bases negativas de contribuição social deve ser reconhecido, total ou parcialmente, limitado a 30% do valor reconhecido no exercício anterior.
A Sra. Joaquina é mãe do Sr. Jericó e recebe aposentadoria no valor de R$ 788,00 desde os 65 anos de idade, quando ficou inválida após um acidente doméstico em que teve sua perna amputada por uma motosserra. Desde então depende economicamente do seu único filho para sobreviver. Ele, por sua vez, é um servidor da Defensoria Pública, que recebe vencimento básico mensal no valor de R$ 4.260,66 e contribui com R$ 1.000,00 para o sistema previdenciário. Em novembro de 2014 Jericó voltou à sala de aula, agora como aluno regular do Programa de Mestrado Profissional em Administração Pública. Por essa razão, terá a opção de afastamento das atividades na Defensoria Pública, sem prejuízo de seus vencimentos. Independentemente disso, a prefeitura de Porto Velho lhe garantiu uma bolsa de estudos mensal de R$ 1.800,00 durante 24 meses, sendo a primeira parcela referente ao mês de dezembro de 2014. Como contrapartida ao recebimento da bolsa, entre fevereiro e novembro de 2015, deverá prestar 20 horas de consultoria à gestão pública do município de Porto Velho.
Esse servidor fez sua matrícula no mestrado em setembro de 2014 e, de tão feliz, gozou suas férias anuais em outubro de 2014.
Sobre R$ 10.000,00 relativos a atos cooperativos, faturados em uma única Nota Fiscal, conforme previsto na IN SRF nº 459/2004, deverá haver retenção de:
A Sra. Joaquina é mãe do Sr. Jericó e recebe aposentadoria no valor de R$ 788,00 desde os 65 anos de idade, quando ficou inválida após um acidente doméstico em que teve sua perna amputada por uma motosserra. Desde então depende economicamente do seu único filho para sobreviver. Ele, por sua vez, é um servidor da Defensoria Pública, que recebe vencimento básico mensal no valor de R$ 4.260,66 e contribui com R$ 1.000,00 para o sistema previdenciário. Em novembro de 2014 Jericó voltou à sala de aula, agora como aluno regular do Programa de Mestrado Profissional em Administração Pública. Por essa razão, terá a opção de afastamento das atividades na Defensoria Pública, sem prejuízo de seus vencimentos. Independentemente disso, a prefeitura de Porto Velho lhe garantiu uma bolsa de estudos mensal de R$ 1.800,00 durante 24 meses, sendo a primeira parcela referente ao mês de dezembro de 2014. Como contrapartida ao recebimento da bolsa, entre fevereiro e novembro de 2015, deverá prestar 20 horas de consultoria à gestão pública do município de Porto Velho.
Esse servidor fez sua matrícula no mestrado em setembro 2014 e, de tão feliz, gozou suas férias anuais em outubro de 2014.
Tendo por base unicamente as informações disponíveis no Texto 1, a bolsa de estudos recebida pelo Sr. Jericó terá incidência:
A Sra. Joaquina é mãe do Sr. Jericó e recebe aposentadoria no valor de R$ 788,00 desde os 65 anos de idade, quando ficou inválida após um acidente doméstico em que teve sua perna amputada por uma motosserra. Desde então depende economicamente do seu único filho para sobreviver. Ele, por sua vez, é um servidor da Defensoria Pública, que recebe vencimento básico mensal no valor de R$ 4.260,66 e contribui com R$ 1.000,00 para o sistema previdenciário. Em novembro de 2014 Jericó voltou à sala de aula, agora como aluno regular do Programa de Mestrado Profissional em Administração Pública. Por essa razão, terá a opção de afastamento das atividades na Defensoria Pública, sem prejuízo de seus vencimentos. Independentemente disso, a prefeitura de Porto Velho lhe garantiu uma bolsa de estudos mensal de R$ 1.800,00 durante 24 meses, sendo a primeira parcela referente ao mês de dezembro de 2014. Como contrapartida ao recebimento da bolsa, entre fevereiro e novembro de 2015, deverá prestar 20 horas de consultoria à gestão pública do município de Porto Velho.
Esse servidor fez sua matrícula no mestrado em setembro de 2014 e, de tão feliz, gozou suas férias anuais em outubro de 2014.
Tendo por base unicamente as informações disponíveis no Texto 1 e considerando uma dedução mensal de R$ 179,71 por dependente, o valor de Imposto de Renda Retido na Fonte (IRRF) do Sr. Jericó em janeiro de 2015 foi:
· Compras de mercadorias para revenda – R$ 21.000,00; e,
· Vendas de mercadorias – R$ 40.000,00.
Considerando que a alíquota do ICMS nas operações de compra e venda foi de 18%, qual o valor do imposto que a empresa deverá recolher no período?
Se determinado serviço for prestado a pessoa jurídica domiciliada no exterior e o pagamento desse serviço constituir ingresso de divisas no Brasil, a alíquota do PASEP será reduzida a zero.
Se determinado crédito for baixado como perda, mas em momento posterior for recuperado, então o valor correspondente ao referido crédito integrará, para efeito de incidência da contribuição para o PASEP, o faturamento mensal da empresa.
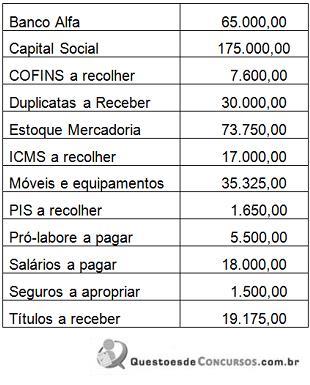
A empresa realiza a venda de 500 unidades a R$ 100/unidade da Mercadoria “A" sendo 20% à vista e o restante a prazo. Sobre está venda incidem os seguintes tributos e alíquotas: ICMS 12%; PIS 1,65% e COFINS 7,6%. O custo da mercadoria vendida foi de R$ 16.500. Após contabilizar a operação de venda, a empresa solicita ao contador o encerramento do exercício e o levantamento do Balanço Patrimonial. Com base nos resultados encontrados, assinale a alternativa correta.

 Conheça nossos planos