Questões de Concurso
Sobre operações envolvendo tributos em contabilidade geral
Foram encontradas 331 questões


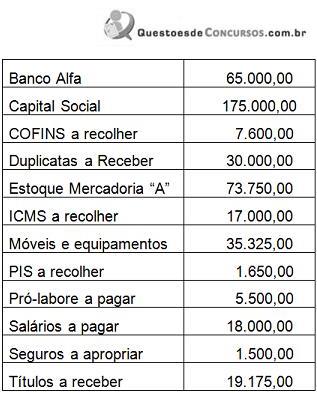
A empresa adquiriu, a prazo, 110 unidades da mercadoria “A" pelo valor unitário de R$ 455,00. Trata-se de um produto industrializado adquirido para revenda sobre o qual incide a alíquota de IPI de 10%. Considere que a alíquota do ICMS é de 17%, do PIS é de 1,65% e da COFINS é de 7,6%. Considerando os saldos inicialmente apresentados, efetue a contabilização deste fato, a compensação dos impostos e assinale a alternativa correta
• Valor dos produtos .................................................... 4.200,00
• Margem de lucro (prevista em lei: pauta mínima)
4.200,00 x 25% ............................................................1.050,00
Total .............................................................................5.250,00
Cálculos do ICMS, realizados pelo atacadista:
ICMS sobre a operação .................................= 5.250,00 x 18% = 945,00
ICMS sobre o produto ...................................= 4.200,00 x 18% = 756,00
ICMS ST .......................................................= 945,00 - 756,00 = 189,00
Considerando exclusivamente as informações recebidas, as determinações fiscais e as normas contábeis inerentes ao assunto, o registro contábil realizado pelo atacadista, em reais, no dia da operação, é
Demonstração do resultado do exercício (em reais)
Resultado operacional .........................................................750.000,00
(-) Despesas de brindes.........................................................(20.000,00)
(-) Despesas com vendas ................................................(200.000,00)
(-) Despesas Administrativas ...........................................(220.000,00)
(-) Multas ambientais .......................................................(10.000,00)
(-) Multas por atraso no pagamento de impostos............ (5.000,00)
(=) Lucro antes do Imposto de Renda .............................. 295.000,00
Considerando-se as informações recebidas e as determinações da legislação fiscal, o Imposto de Renda devido pela companhia M, no 1o trimestre/2013, em reais, é
A partir dessa situação hipotética, julgue os itens a seguir, no que tange ao tratamento contábil aplicável aos impostos e contribuições.
A conta PIS a compensar da ABC Ltda. será debitada no valor de R$ 13.000, o qual se refere à prestação de serviços de limpeza.
Composição do Estoque em 31.12.2013:
300 unidades mercadorias no valor total de R$66.000,00
Transações realizadas em janeiro de 2014:
Venda de 200 unidades da mercadoria por R$70.000,00
Sobre a venda incidiram Tributos nas alíquotas de: ICMS – 12%; PIS – 1,65%; e COFINS - 7,6%.
Devolução pelo comprador de 50 unidades da mercadoria vendida no mês.
Considerando que as transações foram as únicas realizadas pela empresa em janeiro de 2014, o Resultado Bruto da empresa é de:
Tributo Valor Pago
IR R$ 2.500,00
CSL R$ 1.000,00
PIS + COFINS R$ 3.500,00
( )São contribuintes da COFINS sobre Faturamento as pessoas jurídicas de direito privado, inclusive as pessoas a elas equiparadas pela legislação do imposto de renda, exceto as microempresas e as empresas de pequeno porte optantes pelo regime do Simples.
( )A legislação tributária trata da contribuição do PIS juntamente ao Programa de Formação do Patrimônio do Servidor Público (PASEP).
( ) O PIS e a COFINS são duas modalidades de tributos que as empresas em geral devem recolher mensalmente ao Governo Federal.
( )A conta ISS a recolher pertence ao passivo circulante e representa a obrigação que a empresa tem para recolher o referido tributo, à administração municipal, no mês seguinte ao da ocorrência do seu fato gerador.
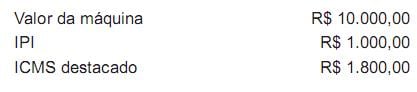
Considerando-se exclusivamente as informações da nota fiscal e as normas contábeis vigentes, o lançamento dessa operação, em reais, feito pela empresa comercial Q, desconsiderando-se data e histórico, é o seguinte:
Nesse contexto, a participação financeira global dos trabalhadores dessa empresa no custeio das suas refeições, no PAT, fica limitada a um percentual, incidente sobre o custo direto da refeição, máximo de:
A indústria vendedora dos produtos pode recuperar apenas o valor referente ao IPI, de modo que, para cada produto A ou B vendido, o total do imposto a ser recuperado é de R$ 1.000,00.
Suponha que uma empresa comercial tenha comprado dois produtos — A e B —, sendo o produto A destinado para venda e o produto B, para uso da própria empresa. Nessa situação hipotética, o valor do ICMS recuperável para a compradora é de R$ 1.800,00.
No que concerne aos controles de estoque e aos tributos incidentes sobre as compras e vendas, julgue o item subsecutivo.
Considere que uma empresa comercial tenha realizado, em
dado período, apenas uma compra e uma venda, e não
possuísse crédito ou débito de imposto sobre circulação de
mercadorias e serviços (ICMS). Considere, ainda, que a
compra tenha sido realizada por R$ 10.000 e a venda tenha
sido realizada com margem de lucro de 25% sobre o preço de
compra. Ambas as transações foram tributadas à alíquota de
ICMS de 18% e sem IPI. Nessa situação, a empresa deverá
recolher mais de R$ 1.000,00 de ICMS.
Se determinada fundação pública federal efetuar pagamento a pessoa jurídica pela realização de construção por empreitada, com emprego de materiais, e tiver havido glosa de valores constantes da nota fiscal, a retenção na fonte dos impostos e contribuições sociais incidirá sobre o valor original da nota fiscal.
Caso determinada pessoa jurídica deva receber recursos decorrentes de decisão da justiça federal mediante precatório, a instituição financeira responsável pelo pagamento será obrigada a efetuar a retenção na fonte do imposto de renda, observada a alíquota estabelecida em legislação específica.
Se determinada empresa pública estiver sob o regime de não cumulatividade da COFINS, a União estará impedida de exigir–lhe essa contribuição sobre receitas excluídas do cômputo de faturamento de bens e serviços.

 Conheça nossos planos