Questões de Concurso
Sobre operações envolvendo tributos em contabilidade geral
Foram encontradas 331 questões


Se a União decidir transferir recursos a determinado estado, independentemente de determinação constitucional ou legal, caberá ao estado beneficiado promover o recolhimento da contribuição para o PIS/PASEP.
Considere que a Construtora X esteja reformando o edifício sede de determinado órgão público e complete parte da obra pouco antes do encerramento do exercício. Considere, ainda, que o valor correspondente à parcela concluída seja reconhecido como receita do exercício em curso (que apresente lucro), mas o efetivo recebimento esteja previsto para fevereiro do ano seguinte. Nessa situação, a Construtora X deverá registrar os tributos diferidos com um lançamento a débito das contas de provisão do Imposto sobre a Renda da Pessoa Jurídica (IRPJ) e de provisão da Contribuição Sobre o Lucro Líquido (CSLL) e a crédito da conta de tributos federais diferidos.
Em uma empresa varejista, o PIS e a COFINS recuperáveis recebem o mesmo tratamento contábil que o ICMS e o IPI.
Se for calculado que o total do ICMS a recuperar das operações de determinada empresa com aquisição de mercadorias for menor que o total do ICMS a recolher decorrente das vendas dessa empresa, é correto afirmar que os saldos não podem ser compensados no balanço patrimonial, devendo ser classificados separadamente.
Podem ser recuperáveis em determinados tipos de estabelecimentos comerciais tanto o imposto sobre produtos industrializados (IPI) quanto o imposto sobre circulação de mercadorias e serviços (ICMS).
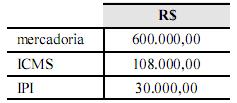
Nesse caso, no lançamento correto da contabilidade, deverá constar um débito no valor de R$ 108.000,00 na conta ICMS a recuperar (ativo) e R$ 492.000,00 na conta mercadorias para revenda.
pagamentos efetuados pelos órgãos da administração pública
federal.
Uma empresa comercial efetuou uma aplicação financeira de R$150.000,00, em 3.8.2012, e resgatou esta mesma aplicação, em 28.8.2012, pelo valor líquido de R$152.000,00, assim discriminado pela instituição financeira:
Valor do Resgate = aplicação inicial + R$ 152.500,00
rendimentos
(–) Imposto de Renda Retido na Fonte (IRRF) R$ 490,00
(–) Imposto sobre Operações de Crédito, Câmbio e R$ 10,00
Seguro, ou relativas a Títulos e Valores
Mobiliários (IOF)
(=) Valor líquido creditado em conta corrente R$ 152.000,00
Sabendo-se que a tributação do IOF é definitiva e que o IRRF deverá ser
compensado com o imposto de renda devido pela empresa no futuro, o
lançamento relativo ao resgate da operação provocará um impacto líquido
em contas de resultado de:
Posteriormente, a Comercial Ontem vendeu essas mesmas mercadorias para um consumidor final, não contribuinte do ICMS, localizado na Bahia, por R$ 15.000,00 à vista, conforme nota fiscal.
Alíquotas internas de ICMS incidentes sobre tais mercadorias: Espírito Santo 17%; Rio de Janeiro 19% e Bahia 18%.
Levando em consideração exclusivamente
• os aspectos técnico-conceituais vigentes atualmente no Brasil, com relação ao ICMS, inclusive no que se refere às ope- rações interestaduais;
• as operações realizadas pela Comercial Ontem;
• a inexistência na Comercial Ontem, de quaisquer saldos anteriores de ICMS,
o valor de ICMS a ser pago pela comercial Ontem, ao final das operações, em reais, é de
Considerando-se as normas de previdenciárias atualmente vigentes (INSS), a alíquota de Previdência Social sobre o valor bruto dessa Nota Fiscal, emitida pela Cooperativa de Serviços, é de
Informações dos produtos
Valor dos produtos 20.000,00
IPI destacado na nota fiscal 2.000,00
(=) Total da Nota Fiscal 22.000,00
Outras informações
• Frete dos produtos cobrado diretamente pelo vendedor: 3.000,00
• ICMS (alíquota incidente na operação): 18%
Considerando-se as informações recebidas e as determinações fiscais para o cálculo do ICMS, o valor do mesmo, a ser destacado nessa nota fiscal, em reais, é de
Nessa situação, o lucro arbitrado pela autoridade fiscal para essa empresa, para fins de imposto de renda, será determinado com a aplicação dos percentuais do lucro presumido acrescidos de
Durante a segunda quinzena de outubro de X0, a empresa realizou as seguintes operações: compra de matéria-prima no valor de $ 50.000,00 (incluso ICMS de $ 9.000,00), compra de peças no valor de $ 22.000,00 (inclusos IPI de $ 2.000,00 e ICMS de $ 3.600,00) e faturamento bruto de $ 110.000,00 (inclusos $ 10.000,00 de IPI e $ 18.0000,00 de ICMS). Com base nessas informações, em 31/10/X0, a empresa industrial apresentava a seguinte situação em relação à apuração dos impostos,

 Conheça nossos planos