Questões de Concurso
Sobre normas cfc - cpc em contabilidade geral
Foram encontradas 1.998 questões


− Aplicação financeira no valor de R$ 100.000,00 em títulos que rendem 3% ao mês (juros compostos). A Cia. classificou estes títulos como mensurados ao valor justo por meio de outros resultados abrangentes. − Aquisição por R$ 300.000,00, à vista, de 40% de uma investida no exterior que possui como moeda funcional o Euro (€).
Em 31/12/2017, ao converter as demonstrações contábeis da coligada para Reais, a Cia. Só Papel verificou que o lucro líquido apurado pela investida era R$ 50.000,00 e que o valor dos ajustes acumulados de conversão era R$ 20.000,00 negativos. Na mesma data, o valor justo da aplicação financeira era R$ 101.000,00.
O impacto reconhecido pela Cia. Só Papel na Demonstração do Resultado Abrangente de 2017, exclusivamente em relação a essas duas transações, desconsiderando o lucro líquido do período e os possíveis efeitos tributários, foi, em reais,

A Norma Brasileira de Contabilidade NBC TSP 07 – Ativo Imobilizado tem como objetivo estabelecer o tratamento contábil para os ativos imobilizados a ser observado por entidades do setor público em relação aos critérios de reconhecimento e mensuração dos ativos imobilizados, bem como aos valores de depreciação e de perdas por redução ao valor recuperável a serem reconhecidos em relação a eles.
Por sua vez, a Norma Brasileira de Contabilidade NBC TSP 09 – Redução ao Valor Recuperável de Ativo Não Gerador de Caixa tem como objetivo “estabelecer os procedimentos que a entidade deve aplicar para determinar se o ativo não gerador de caixa é objeto de redução ao valor recuperável e assegurar que as perdas por redução ao valor recuperável sejam reconhecidas”, aplicando-se às entidades do setor público.
Considere que um Conselho Regional de Fiscalização do exercício de profissão regulamentada possui um veículo em seu ativo imobilizado, utilizado em atividades relacionadas à finalidade do órgão. Esse veículo foi adquirido no início de março/X0, pelo valor de $ 63.000. Por se tratar de ativo imobilizado para o qual há mercado secundário com liquidez, determinou-se valor residual de 20% do preço de aquisição. A vida útil do veículo foi estipulada em 6 anos, iniciando-se o reconhecimento da depreciação no próprio mês de março/X0. No início do mês de junho/X3, esse veículo envolveu-se em um acidente de trânsito, sem que tenha ocorrido perda total, porém o reparo estendeu-se até o final do mês agosto/X3. Ao elaborar as demonstrações contábeis do ano X3, o Contador do Conselho Regional, motivado por uma possível indicação de que o ativo possa ser objeto de redução ao valor recuperável em função do acidente de trânsito, estimou o valor recuperável de serviço do veículo, apurando os seguintes valores: valor justo líquido das despesas estimadas de venda do veículo, $ 28.000, e valor em uso, com base no custo de reposição depreciado calculado a partir do preço de aquisição de $ 72.000 para o mesmo modelo de veículo novo.
O CPC 26 (R1) define os critérios de apresentação das demonstrações contábeis, com a finalidade de assegurar sua comparabilidade tanto com as demonstrações contábeis de períodos anteriores da mesma companhia quanto com as demonstrações contábeis de outras entidades. Neste sentido, os requisitos estabelecidos no CPC 26 (R1), são:
I. As diretrizes relativas à estrutura das demonstrações contábeis e à apresentação do seu conteúdo.
II. O prazo previsto para elaboração e publicação das demonstrações contábeis obrigatórias, bem como para sua retificação.
III. A definição do conteúdo detalhado de cada demonstração contábil obrigatória, discriminando seus conteúdos por grupos, subgrupos, contas subcontas.
IV. A companhia fechada com patrimônio líquido, na data do
balanço, inferior a R$ 2.000.000,00 (dois milhões de
reais) não será obrigada à elaboração e publicação da
demonstração dos fluxos de caixa.
Julgue os itens a seguir:
I. Manutenção do capital e determinação do lucro – CPC 00. O Conceito financeiro de manutenção de capital requer a adoção do custo corrente como base de avaliação.
II. Pronunciamento conceitual básico – R1. A característica qualitativa da comparabilidade é obtida quando são usados os mesmos métodos para os mesmos itens, pressupondo-se que as características qualitativas de melhoria tenham sido satisfeitas.
III. A estrutura conceitual estabelecida pelo Comitê de
Pronunciamentos Contábeis não constitui uma norma
propriamente dita nem define normas ou
pronunciamentos de qualquer espécie.
A Lei 6.404, de 15 de dezembro de 1976, a qual dispõe sobre as sociedades por ações, prevê a possibilidade de aumento ou diminuição de valores atribuídos a elementos do ativo e do passivo, em decorrência de sua avaliação a valor justo.
Havendo aumento de um elemento do ativo em decorrência de sua avaliação a valor justo, a contrapartida de tal aumento, enquanto não computada no resultado do exercício em obediência ao regime de competência, será classificada como
A empresa A explora a produção de petróleo por meio de uma plataforma no mar. O Estudo de Viabilidade Técnica, Econômica e Ambiental (EVTEA) previa a remoção da plataforma ao final de sua vida útil, e uma provisão para esta finalidade já foi constituída no início da operação por R$9,6 milhões. A empresa A recebeu uma oferta para vender os direitos de uso do ativo por R$24 milhões, com custo de comercialização de R$1,2 milhão. O valor de venda já contemplava o custo para removê-la ao final. O valor em uso da plataforma foi estimado por uma consultoria contratada pela empresa A em R$31,2 milhões, ignorando os custos de remoção (premissas da consultoria). Já o valor contábil da plataforma era de R$33,6 milhões no exercício encerrado. No exercício seguinte, a empresa A vendeu a plataforma pela oferta de R$24 milhões ao grupo B.
Após o fechamento do negócio, o Conselho Fiscal da empresa A identificou algumas peculiaridades no negócio fechado pela Diretoria Executiva, com o aval do Conselho de Administração. Em ato contínuo, lastreado nas disposições estatutárias, o Conselho Fiscal contratou perito contábil para analisar a operação e emitir parecer acerca dos valores envolvidos, respondendo aos quesitos propostos.
Com base nos dados apresentados, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. Inicialmente, o valor recuperável que a perícia encontrou registrado na contabilidade da empresa A foi de R$22,8 milhões.
II. Antes de eventuais ajustes realizados pela perícia, o valor contábil registrado pela empresa A no final do exercício foi de R$24 milhões.
III. Considerando que a perícia apurou um valor em uso de R$46 milhões, após rever as premissas da consultoria e utilizando-as de forma consistente pela empresa A ao longo de outros investimentos compatíveis, o valor contábil apurado pela perícia foi de R$24 milhões.
A sequência CORRETA é

No dia 31/12/2015 uma empresa realizou uma emissão de debêntures para captação de recursos no valor de R$ 50.000.000,00. As debêntures apresentavam as seguintes características:
− Prazo total: 15 anos
− Taxa de juros: 10% ao ano
− Pagamentos: parcelas iguais e anuais no valor de R$ 6.573.688,84
Para a emissão e colocação das debêntures no mercado a empresa incorreu em custos de transação no valor total de R$ 520.000,00.
Tendo em vista que a expectativa do mercado futuro de juros é que ocorrerá uma queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo os títulos por R$ 53.500.000,00.
Sabendo-se que a taxa de custo efetivo da operação foi 9% ao ano, o saldo contábil líquido evidenciado no passivo, no balanço patrimonial de 31/12/2016 da empresa, e o impacto no resultado de 2016 decorrente das debêntures emitidas foram, respectivamente, em reais,
A Cia. A apresentava em seu Balanço Patrimonial de 31/12/2016 um ativo intangível com vida útil indefinida registrado pelo valor contábil de R$ 1.500.000,00, o qual era composto pelos seguintes valores:
− Custo de aquisição: R$ 1.900.000,00.
− Perda por desvalorização (“impairment”): R$ 400.000,00.
Em 31//12/2017 a empresa realizou o teste de recuperabilidade (“impairment”) para este ativo intangível e obteve as seguintes informações:
− Valor em uso: R$ 2.000.000,00.
− Valor justo líquido das despesas de venda: R$1.400.000,00.
Com base nestas informações, nas demonstrações contábeis de 2017, a Cia. A deveria ter
A Cia. Renovável adquiriu um equipamento, em 01/01/2016, por R$ 5.000.000,00 à vista. Na data da aquisição, a Cia. estimou a vida útil do equipamento em 8 anos e valor residual, no final do prazo de utilização, de R$ 800.000,00. O equipamento é utilizado de forma contínua e a Cia. utiliza o método das cotas constantes para o cálculo da depreciação. Em 01/01/2017, a Cia. Renovável reavaliou a vida útil remanescente do equipamento para 5 anos e o valor residual para R$ 500.000,00.
Em 31/12/2017, a Cia. Renovável vendeu este equipamento por R$ 3.100.000,00 à vista. O resultado apurado em 2017 com a venda do equipamento foi, em reais,
A empresa Dinheiro & Cia. realizou 3 aplicações financeiras em 01/12/2017 e as características de cada uma delas são apresentadas na tabela a seguir:
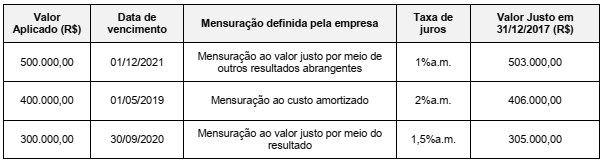
O valor total apresentado no Balanço Patrimonial da empresa, em 31/12/2017, e o efeito total apresentado na Demonstração do
Resultado de 2017, para as três aplicações em conjunto foram, respectivamente, em reais,
A Cia. Metais Pesados possuía, em 31/12/2017, uma patente com vida útil indefinida, a qual estava contabilizada por R$ 730.000,00, composto dos seguintes valores:
− Custo de aquisição: R$ 880.000,00
− Perda por desvalorização (reconhecida em 2016): R$ 150.000,00
Em dezembro de 2017, a Cia. realizou novamente o Teste de Recuperabilidade do Ativo (Teste de Impairment) e obteve as seguintes informações:
− Valor em uso da patente: R$ 940.000,00.
− Valor justo líquido das despesas de venda da patente: R$ 670.000,00.
Sabendo que as evidências indicaram que a vida útil desse ativo continua indefinida, a Cia. Metais Pesados, em dezembro em de 2017,

 Conheça nossos planos