Questões de Concurso
Sobre normas cfc - cpc em contabilidade geral
Foram encontradas 1.998 questões


Uma entidade possuía, em 31/12/2016, dois terrenos, que estavam contabilizados em seu ativo imobilizado, por R$ 600.000 e R$ 850.000.
Em 2017 a entidade transferiu os dois terrenos para a conta Propriedade para Investimento, pois a intenção passou a ser valorização do capital.
Na data da transferência, o valor justo de cada um dos terrenos era de R$ 700.000.
Assinale a opção que indica o efeito da contrapartida do reconhecimento do valor justo dos dois terrenos.
Relativamente aos procedimentos de mensuração e avaliação de itens patrimoniais, de acordo com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
As técnicas de avaliação a valor justo devem priorizar a
utilização de dados observáveis relevantes, em detrimento de
dados não observáveis, independentemente da opção pela
adoção das abordagens de mercado, de custo ou de receita.
Para fins de aplicação do pronunciamento CPC 16 (R1), valor realizável líquido é o mesmo que valor justo.
Em relação aos princípios fundamentais de contabilidade, julgue em verdadeiro (V) e falso (F):
I. O princípio da prudência determina a adoção do menor valor para os componentes do Ativo e do menor valor para os componentes do Passivo;
II. O princípio competência diz que as receitas e as despesas devem ser registradas na data em que ocorrem, independentemente de recebimento ou pagamento;
III.O princípio da oportunidade faz alusão ao momento em que devem ser registradas as variações patrimoniais;
IV. O princípio da entidade faz a junção entre pessoa física e pessoa jurídica;
V. O princípio da continuidade implica que a entidade continuará em operação no futuro;
VI. O princípio do registro pelo valor original implica que os componentes do patrimônio devem ser registrados pelos valores atualizados das transações com o mundo exterior, expressos a valor presente na moeda do País;
VII. O princípio da atualização monetária diz que os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis através do ajustamento da expressão formal dos valores dos componentes patrimoniais.
Sobre as afirmações anteriores, assinale a alternativa correta:
Para a contabilidade da entidade, essa operação é um(a)
As Normas Brasileiras de Contabilidade apresentam procedimentos técnicos que, às vezes, entram em conflito com o estatuído na Lei das Sociedades por Ações. Um desses campos discordantes é o conteúdo técnico das operações descontinuadas, tratado pela NBC TG 31 (R4).
De acordo com as orientações dessa norma, a entidade deve “mensurar o ativo não circulante mantido para venda” pelo
A companhia Y realizou a venda de um equipamento de seu ativo imobilizado em 2/fev/2018, para receber em 5 parcelas iguais e sucessivas.
Considerando a necessidade de atender às determinações normativas, no que se refere ao ajuste a valor presente, a companhia Y elaborou a seguinte planilha com as informações da venda realizada:
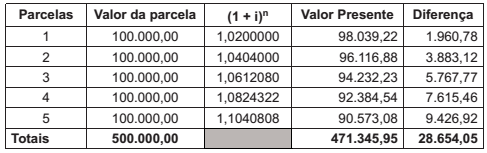
Considerando os aspectos técnico-conceituais do ajuste a valor presente, a companhia Y deve reconhecer, no próprio dia
da venda, o valor da receita da venda.
Tal valor, em reais, foi de
Considere que em 31/12/T0 a Companhia Alfa adquiriu no mercado financeiro um título público federal com as seguintes características:
• Valor de aquisição do título: $10.000;
• Vencimento em 31/12/T4;
• Taxa de juros: 10% ao ano;
• Resgate do montante total, composto pelo valor de aquisição do título mais os rendimentos financeiros à taxa de juros de 10% ao ano, em 31/12/T4;
• O título tem liquidez de mercado;
• Por se tratar de ativo financeiro com liquidez de mercado, a Companhia Alfa o mensura ao valor justo por meio do resultado.
Os saldos da aplicação financeira ao final de cada ano, considerando o custo amortizado e o valor justo mensurado pela cotação do título público federal no mercado financeiro são os seguintes:
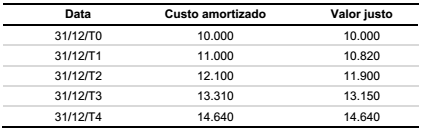
Com base nas informações acima, assinale a alternativa correta.
Julgue o item que segue, a respeito dos princípios fundamentais de contabilidade.
Receitas e despesas que se relacionem devem ser incluídas
simultaneamente na apuração do resultado do período em que
ocorrerem, segundo o princípio da competência.
Julgue o item que segue, a respeito dos princípios fundamentais de contabilidade.
As demonstrações financeiras devem estar vinculadas a períodos anteriores e subsequentes, em respeito ao princípio da continuidade.
O princípio da oportunidade refere-se exclusivamente à tempestividade do registro do patrimônio e suas mutações.
Julgue o seguinte item, acerca do Decreto n.o 5.450/2005, da Lei n.o 6.404/1976 e dos reflexos de ambos nos pronunciamentos do Comitê de Pronunciamentos Contábeis.
Em decorrência da aplicação do princípio da prudência, os
elementos do ativo decorrentes de operações de longo prazo
devem ser ajustados a valor presente com base em taxas de
desconto que reflitam as menores avaliações do mercado
quanto ao valor do dinheiro no tempo.
Com relação aos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Para que um ativo financeiro seja mensurado ao custo
amortizado, é necessário que suas cláusulas contratuais
prevejam fluxos de caixa exclusivamente de principal e juros
sobre esse principal, nas datas previamente acordadas, e que o
modelo de negócio em que o ativo esteja inserido tenha por
objetivo receber esses fluxos de caixa contratuais.
Com relação aos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Ao se ajustar o fluxo de caixa de um negócio a valor presente,
não havendo possibilidade de estimar confiavelmente o prêmio
de risco envolvido, poder-se-á optar pela taxa de juros livre de
risco, externa ao negócio, como taxa de desconto
Com relação aos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Situação hipotética: Um fornecedor de equipamentos
industriais vendeu, à vista, uma máquina por um valor 10%
abaixo do valor habitual de mercado. As partes envolvidas não
tinham qualquer outro tipo de relacionamento a não ser a
transação descrita, não se achavam constrangidas de qualquer
forma e possuíam pleno conhecimento sobre o mercado e as
características do negócio que realizavam. Assertiva: Nessa
situação, na data da realização da transação, o preço acordado
foi o seu valor justo.

 Conheça nossos planos