Questões de Concurso
Sobre normas cfc - cpc em contabilidade geral
Foram encontradas 1.974 questões


Nesse contexto, em relação à representação neutra, é correto afirmar:
I. As obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional à taxa de câmbio em vigor na data do balanço e as obrigações, os encargos e os riscos classificados no passivo não circulante serão ajustados ao seu valor presente, sendo os demais ajustados quando houver efeito relevante.
II. As ações em tesouraria deverão ser classificadas no Ativo Circulante ou Não Circulante a depender da intenção da companhia em sua liquidação, bem como do prazo previsto para tal.
III. Os direitos classificados no intangível serão avaliados pelo custo incorrido na aquisição deduzido do saldo da respectiva conta de amortização.
I. Assinou um contrato de venda de seus medicamentos para o governo local. Os medicamentos permanecem com a empresa e ainda não foram distribuídos aos hospitais públicos que receberão os estoques. O governo só irá realizar o pagamento após o recebimento dos estoques.
II. Como referência em medicamentos para emagrecimento, mantém anos de relacionamento com médicos, fornecendo-lhes amostras grátis.
III. Está desenvolvendo um projeto para a produção de uma nova medicação. O projeto estã em fase de pesquisa, a viabilidade do produto ainda é bastante incerta e não há qualquer expectativa de que será desenvolvido.
IV. Recebeu, do governo local, um terreno em doação para a construção de um laboratório de pesquisas. O governo tem uma política de incentivos a empresas para geração de empregos na região onde o terreno está localizado.
v. Assinou um contrato de arrendamento para instalações que serão utilizadas para a produção da sua medicação mais rentável. O contrato tem prazo de 36 meses e a empresa tem direito a uso exclusivo do bem e pode definir como ele será usado.
Com base no que diz o Pronunciamento Técnico CPC DO [R2) - Estrutura Conceitual para Relatório Financeiro, o tratamento e a justificativa corretos para uma das transações apresentadas são:
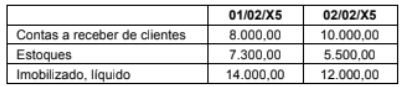
A contabilização correta que explica a variação de uma ou mais contas acima é:
I. A mensuração do ativo não circulante mantido para venda deve ser realizada pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda.
II. A classificação como mantido para venda pode ser utilizada para um grupo de ativos colocados à venda, mas não deve ser aplicada para um ativo isolado.
III. Grupo de ativos mantidos para venda é um grupo de ativos a ser alienado, por venda ou de outra forma.
Considerando o que estabelece o Pronunciamento Técnico CPC 31 - Ativo Não Circulante Mantido para Venda e Operação Descontinuada, está correto o que se afirma em
Julgue o item subsecutivo, referente à contabilidade gerencial, à estrutura conceitual da contabilidade e a demonstrações contábeis.
As demonstrações contábeis são elaboradas exclusivamente para uso interno da organização.
Acerca da contabilização de operações contábeis diversas em empresa estatal não dependente, julgue o item que se segue.
Em empréstimos prefixados contraídos é incorreto levar imediatamente a resultado os juros, devendo estes permanecer escriturados em conta retificadora do passivo correspondente e ser apropriados ao resultado na medida da competência contábil.
Acerca de ativos intangíveis, redução ao valor recuperável de ativo não gerador de caixa e de ativo gerador de caixa e demonstrações contábeis, julgue o item seguinte.
Na apresentação das demonstrações contábeis, item que, individualmente, não atinja o nível de materialidade exigido pode ser agregado a outros nas demonstrações contábeis ou nas notas explicativas, sem prejuízo da apresentação separada das classes relevantes e dos itens de natureza distinta.
I. Em determinados casos, pode ser necessário encontrar um ponto de equilíbrio (trade-off) entre as características qualitativas fundamentais para atingir o objetivo do relatório financeiro, sendo a importância relativa de cada situação dependente do exercício de julgamento profissional.
II. A restrição de custo é considerada uma característica qualitativa de melhoria que obriga a entidade a excluir informações sobre fenômenos econômicos complexos sempre que a sua compreensão exigir o auxílio de consultores especializados.
III. A materialidade é uma característica de melhoria que permite especificar um limite quantitativo uniforme e obrigatório para todas as entidades, independentemente da natureza ou da magnitude dos itens aos quais as informações se referem.
Quais estão corretas?
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026
Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos:
• Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000
A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28- Propriedade para Investimento.
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:

Com base nessas informações, a empresa Oportunista S.A. reconheceu
Em relação ao plano de gestão administrativa (PGA) das entidades fechadas de previdência complementar (EFPC) e à planificação contábil aplicada às referidas entidades, julgue o item que se segue.
Uma das fontes de custeio para a cobertura das despesas da gestão administrativa dos planos de benefícios operados pelas EFPC é a taxa de administração, definida como o percentual incidente sobre a soma das contribuições dos participantes e assistidos, das contribuições dos patrocinadores e instituidores e dos benefícios dos assistidos, cujo valor é transferido ao PGA.
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
Entre os tomadores de decisões, o credor e o acionista não controlador são usuários interessados nas informações sobre partes relacionadas.
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
Para o processo de tomada de decisão, é importante a divulgação de informações sobre saldos e transações entre partes relacionadas, mas não sobre o relacionamento existente entre essas partes, que deve ser desconsiderado em tal processo.

 Conheça nossos planos