Questões de Concurso Sobre normas cfc - cpc em contabilidade geral

Foram encontradas 1.998 questões

Ano: 2018 Banca: FADESP Órgão: BANPARÁ Prova: FADESP - 2018 - BANPARÁ - Contador |
Q891901 Contabilidade Geral
Uma tradicional empresa nacional de aviação adquiria suas aeronaves pela modalidade de arrendamento mercantil financeiro e as parcelas desembolsadas contabilizava como despesa com arrendamento mercantil. Essas parcelas reduziam de forma legal a base de cálculo do Imposto de Renda das Pessoas Jurídicas (IRPJ) e da Contribuição Social Sobre o Lucro Líquido (CSLL), o que mitigava sua carga tributária. Por outro lado, no ativo não circulante-imobilizado, não existia registro de aeronaves. A característica qualitativa das demonstrações contábeis contradita no procedimento adotado pela empresa é
Alternativas
Q891497 Contabilidade Geral
Analise os seguintes fatores considerados na determinação da moeda funcional de uma entidade, conforme definições do Pronunciamento CPC 02 (R2) - Efeitos das mudanças nas taxas de câmbio e conversão de demonstrações contábeis:
I. a moeda do país sede da entidade; II. a moeda que mais influencia os preços de venda de bens e serviços; III. a moeda que mais influencia fatores como mão de obra e matéria-prima; IV. a moeda por meio da qual são originados recursos das atividades de financiamento.
Está correto somente o que consta em:
Alternativas
Q891489 Contabilidade Geral
Na apresentação de ativos e passivos, receitas e despesas no Balanço Patrimonial e Demonstração do Resultado do Exercício, a entidade não deve compensar valores. Porém, o CPC 26 permite a apresentação de algumas transações em base líquida, a exemplo de:
Alternativas
Q891263 Contabilidade Geral

Para fins gerenciais, o gestor de uma empresa solicitou à contabilidade que os estoques de matéria-prima fossem mensurados pelo montante em caixa ou equivalentes de caixa que teriam de ser pagos se esses mesmos estoques fossem adquiridos na data do Balanço Patrimonial.


Nesse caso, a base de mensuração a ser utilizada corresponde ao

Alternativas
Q884886 Contabilidade Geral

Uma companhia organiza a administração das suas operações em seis grupos, para os quais há gestores que acompanham seu desempenho. As informações sobre os grupos de operações para o último exercício estão apresentadas a seguir, com valores expressos em milhões de reais:
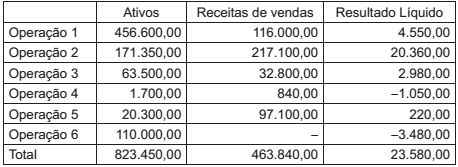

Imagem associada para resolução da questão


Considerando as informações apresentadas e as orientações do Pronunciamento Técnico CPC 22 - Informações por Segmento, qual(is) operação(ões) não atinge(m) nenhum dos parâmetros mínimos para ser um segmento divulgável?

Alternativas
Q884870 Contabilidade Geral

O CPC 26 (R1) Apresentação das Demonstrações Contábeis, aprovado pela Deliberação CVM 676/2011, estabelece, como um dos critérios para a classificação dos ativos no balanço patrimonial, o ciclo operacional da empresa.


Nesse contexto, entende-se que o ciclo operacional de uma indústria é o período decorrente entre a compra de matéria-prima, seu processamento e a

Alternativas
Q884865 Contabilidade Geral
O CPC 04, que trata do ativo intangível e do seu respectivo tratamento contábil, estabelece que, no caso de aquisição numa combinação de negócio, o custo a ser considerado é o valor
Alternativas
Q884288 Contabilidade Geral
Assinale o princípio de contabilidade que se refere ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas, aplicado ao setor público.
Alternativas
Q882052 Contabilidade Geral
A mensuração do valor justo de um ativo já registrado relaciona-se
Alternativas
Q872532 Contabilidade Geral

A respeito de avaliação de itens patrimoniais diversos, julgue o item subsequente.


Os financiamentos obtidos no BNDES, com juros abaixo dos padrões do mercado, têm de ser ajustados a valor presente com base na média das taxas do mercado de dívidas de longo prazo.

Alternativas
Q868069 Contabilidade Geral
Assinale a alternativa correta. De acordo com Conselho Federal de Contabilidade,
Alternativas
Q868061 Contabilidade Geral
Assinale a alternativa correta. O que ocorre do ponto de vista do objetivo da informação contábil, com os relatórios contábil-financeiros de propósito geral?
Alternativas
Q866249 Contabilidade Geral

Analise as afirmativas a seguir relativas ao ajuste a valor presente, tomando por base a NBC T 19.17.


I. Em termos de meta a ser alcançada, ao se aplicar o conceito de valor presente, deve-se associar tal procedimento à mensuração de ativos e passivos levando-se em consideração o custo histórico de aquisição e as incertezas a eles associados. Desse modo, as informações prestadas possibilitam a análise e a tomada de decisões econômicas que resultam na melhor avaliação e alocação de recursos escassos.

II. Os elementos integrantes do ativo e do passivo decorrentes de operações de longo prazo, ou de curto prazo quando houver efeito relevante, devem ser ajustados a valor presente com base em taxas de juros que reflitam as melhores estimativas do mercado quanto ao valor corrente e os riscos específicos do ativo e do passivo em suas datas originais.

III. As reversões dos ajustes a valor presente dos ativos e passivos monetários qualificáveis devem ser apropriadas como receitas ou despesas financeiras, a não ser que a entidade possa devidamente fundamentar que o financiamento feito a seus clientes faça parte de suas atividades operacionais, quando, então, as reversões serão apropriadas como receita operacional.

IV. Valor justo ou fair value é o valor pelo qual um ativo pode ser negociado, ou um passivo liquidado, entre partes interessadas, conhecedoras do negócio e independentes entre si, com a ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória.


Estão corretas as afirmativas:

Alternativas
Ano: 2018 Banca: FGV Órgão: SEFIN-RO Prova: FGV - 2018 - SEFIN-RO - Contador |
Q863719 Contabilidade Geral

Uma sociedade empresária, situada no Brasil, apresenta o seguinte balanço (em R$), em 31/12/2016.
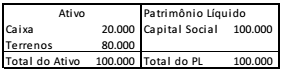

Imagem associada para resolução da questão


Em 31/01/2017, a sociedade empresária auferiu receitas e incorreu em despesas, gerando um efeito líquido de R$ 10.000, que aumentou o saldo de caixa.


A sociedade empresária precisa converter as demonstrações contábeis para dólares, de acordo com o Pronunciamento Técnico CPC 02 - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis. O valor do dólar, em 31/12/2016, era de R$3,00 e, em 31/01/2017, de R$3,20.


Assinale a opção que indica o valor da conta “Ajustes Acumulados de Conversão”, referente ao mês de janeiro de 2017.

Alternativas
Ano: 2018 Banca: FGV Órgão: SEFIN-RO Prova: FGV - 2018 - SEFIN-RO - Contador |
Q863717 Contabilidade Geral
Assinale a opção que indica um ativo que pode ser avaliado a valor justo no balanço patrimonial de uma empresa.
Alternativas
Q862667 Contabilidade Geral
O CPC definiu custo de transação como o gasto incorrido e diretamente atribuível, entre outras, às atividades necessárias à distribuição primária de ações ou bônus de subscrição. Ainda segundo o CPC, o referido custo, quanto à sua natureza, é um gasto
Alternativas
Q2053570 Contabilidade Geral
O campo de atuação do técnico em contabilidade, segundo o CFC, atualmente está restrito a algumas atividades. Dentre as atividades citadas abaixo, pode-se afirmar que compete ao técnico em contabilidade:
1) Efetuar os registros contábeis. 2) Atender a fiscalização. 3) Atuar como perito judicial. 4) Atuar como auditor independente. 5) Operacionalizar a contabilidade de custos. 6) Realizar controle de patrimônio das empresas. 7) Assumir cargos de direção administrativa.
Estão corretas, apenas:

Alternativas
Q2053569 Contabilidade Geral
No 1º Congresso Brasileiro de Contabilidade, realizado no Rio de Janeiro no ano de 1924, a Contabilidade foi apresentada como “a ciência que estuda e pratica as funções de orientação, de controle e de registro, relativos aos atos e aos fatos da administração econômica”. Assim, pode-se afirmar que o objeto da Contabilidade é:
Alternativas
Ano: 2017 Banca: COVEST-COPSET Órgão: UFPE Prova: COVEST-COPSET - 2017 - UFPE - Auditor |
Q962631 Contabilidade Geral
De acordo com a Resolução CFC nº 1.137/08 e suas alterações, a atribuição de valor monetário a itens do ativo e do passivo, decorrentes de julgamento fundamentado em consenso entre as partes e que traduza, com razoabilidade, a evidenciação dos atos e dos fatos administrativos, corresponde à conceituação de:
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Perito Contábil |
Q942508 Contabilidade Geral
A empresa X concluiu fisicamente um imóvel destinado a venda em 31/3/20XX. O pretenso comprador exigiu que X fizesse modificações no imóvel para ser adaptado ao seu gosto, as quais se estenderam por mais dois meses. A empresa X construiu o imóvel com dinheiro de empréstimo que tinha um custo financeiro de R$2.000,00 ao mês. O contador cessou a capitalização dos juros do empréstimo em 31/3/20XX, mas os sócios discordaram e exigiram que a capitalização dos juros fosse feita até o mês em que as adaptações do imóvel foram concluídas. Como o contador não mudou a sua opinião técnica para o registro contábil, um perito contábil foi contratado para dirimir a dúvida, por meio da emissão de um parecer técnico-contábil. Assinale a opção que apresenta a CORRETA conclusão técnica do perito contábil.
Alternativas
Respostas
1001: D
1002: E
1003: C
1004: C
1005: B
1006: A
1007: E
1008: B
1009: B
1010: E
1011: B
1012: B
1013: D
1014: A
1015: E
1016: B
1017: B
1018: C
1019: C
1020: D