Questões de Concurso
Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral
Foram encontradas 1.160 questões


A empresa Companhia TicoTeco Ltda. apresentou o seguinte balancete em 30 de novembro de 2014, bem como as seguintes transações ocorridas durante o mês de dezembro do mesmo ano. Isto posto, com base no balancete de verificação a seguir descrito, bem como as transações relacionadas, responda a questão.

Informações adicionais:
• Venda de R$ 50.000,00, tendo recebido 50% à vista e 50% com 60 dias.
• Comprou estoques no valor de R$ 25.000,00, pagos a prazo.
• Depreciou seus bens do ativo imobilizado, totalizando um valor no mês de R$ 13.500,00.
• Incorreu em despesas de vendas de R$ 5.000,00 a serem
pagas no mês subsequente.
O quadro a seguir evidencia a demonstração do Resultado do Exercício para os anos de 20x4 e 20x3, antes de qualquer ajuste.

Seguro da fábrica.....................................R$ 16.000,00
Matéria prima consumida............................. R$ 384,00/unidade
Depreciação dos equipamentos fabris......R$ 14.400,00
Mão de obra direta..................................R$ 96,00/unidade
Outros custos fixos...................................R$ 65.600,00
Sabendo-se que, no período, o preço de venda unitário do produto ALFA era de R$ 800,00, a empresa, para obter um lucro de 20% sobre a receita de venda, deveria produzir e vender a seguinte quantidade:
I. Os pagamentos de dívidas e de empréstimos contraídos anteriormente representam saídas de recursos correspondentes ao resultado do referido exercício.
II. Custos e despesas comerciais e financeiras estão relacionados com saídas de recursos do resultado da entidade no período.
III. Tributos (impostos, taxas e contribuições) referem-se a saídas de recursos do resultado da entidade no período.
IV. Valores concernentes às participações de empregados, diretores e outros stakeholders (partes interessadas) referem-se à saída de recursos patrimoniais.
É correto o que se afirma em
Considere as informações a seguir para responder à questão.
Uma empresa prestadora de serviços, tributada pelo lucro presumido e pelo regime cumulativo, auferiu, no segundo trimestre de 2015, as seguintes receitas operacionais:

Considere as informações a seguir para responder à questão.
Uma empresa prestadora de serviços, tributada pelo lucro presumido e pelo regime cumulativo, auferiu, no segundo trimestre de 2015, as seguintes receitas operacionais:
✔ Lucro contábil antes do IR e da CSLL – R$ 432.000,00.
✔ Exclusões – R$ 34.500,00.
✔ Provisões realizadas no ano:
• Ajuste para créditos de liquidação duvidosa –R$ 23.100,00.
• Provisão para perdas do estoque – R$ 13.800,00.
• Provisão de férias – R$ 34.650,00.
• Provisão para contingência trabalhista – R$ 8.500,00.
✔ A empresa tem um prejuízo fiscal acumulado de R$ 230.000,00 e uma base negativa da CSLL de R$ 80.000,00.
O valor da Contribuição Social sobre o Lucro Líquido em 31 de dezembro de 2014 da empresa, em reais, dispensando os centavos, é
✔ Lucro contábil antes do IR e da CSLL – R$ 432.000,00.
✔ Exclusões – R$ 34.500,00.
✔ Provisões realizadas no ano:
• Ajuste para créditos de liquidação duvidosa –R$ 23.100,00.
• Provisão para perdas do estoque – R$ 13.800,00.
• Provisão de férias – R$ 34.650,00.
• Provisão para contingência trabalhista – R$ 8.500,00.
✔ A empresa tem um prejuízo fiscal acumulado de R$ 230.000,00 e uma base negativa da CSLL de R$ 80.000,00.
Assinale a alternativa que apresenta o valor do Imposto de Renda incluindo o adicional do Imposto de Renda em 31 de dezembro de 2014 da empresa, em reais, dispensando os centavos.
Considere que a empresa está enquadrada no sistema de apuração de Imposto de Renda e da Contribuição Social pelo Lucro Real e, com isso, a apuração do PIS e da COFINS é feita pelo regime não cumulativo. Considere também que não ocorreram créditos por insumos nas compras, não há qualquer diferencial ou incentivo das alíquotas base e que o cálculo das referidas contribuições será feito em uma base anual.

Considere que a empresa está enquadrada no sistema de apuração de Imposto de Renda e da Contribuição Social pelo Lucro Real e, com isso, a apuração do PIS e da COFINS é feita pelo regime não cumulativo. Considere também que não ocorreram créditos por insumos nas compras, não há qualquer diferencial ou incentivo das alíquotas base e que o cálculo das referidas contribuições será feito em uma base anual.
I. Os elementos diretamente relacionados à mensuração da posição patrimonial e financeira no balanço patrimonial são os ativos, os passivos e o patrimônio líquido.
II. Os elementos diretamente relacionados com a mensuração do desempenho na demonstração do resultado são as receitas e as despesas.
III. A demonstração das mutações na posição financeira usualmente reflete os elementos da demonstração do resultado e as alterações nos elementos do balanço patrimonial.

A empresa atua exclusivamente na compra e venda de mercadorias e, durante o ano de 2014, as seguintes operações foram contabilizadas pela Brasil Comércio S.A.:
Data Operação
03/07/14 Recebimento de todas as mercadorias correspondentes aos adiantamentos que
haviam sido feitos aos fornecedores.
31/07/14 Recebimento do saldo de Valores a Receber de Clientes existente no Balanço
Patrimonial de 31/12/2013.
22/08/14 Compra adicional de mercadorias pelo valor de R$ 15.000,00, tendo efetuado
o pagamento à vista.
24/09/14 Entrega das mercadorias aos clientes que haviam efetuado adiantamentos
para a empresa.
10/10/14 Pagamento de todo o saldo da conta Fornecedores.
07/11/14 Venda das mercadorias remanescentes no estoque por R$ 200.000,00, tendo
recebido 90% do valor total das vendas no próprio ano de 2014. O saldo
remanescente será recebido durante o ano 2015.
Considere que não há incidência de qualquer tributo nas transações de compras e vendas efetuadas pela empresa e que é adotado o sistema de Inventário Periódico para avaliação do estoque.
Uma empresa realizou uma aplicação em títulos no dia 01/12/2014 e classificou-os como Disponível para Venda Futura (available for sale). O valor aplicado foi R$ 1.000.000,00, a data de vencimento dos títulos é 01/12/2018 e a taxa de juros compostos contratada foi 1,5% ao mês. Sabe-se que estes títulos estavam sendo negociados no mercado, em 31/12/2014, pelo valor de R$ 1.020.000,00.
Em relação a esta aplicação financeira, os valores que deveriam ser evidenciados pela empresa como ativo no Balanço Patrimonial de 31/12/2014 e como receita na Demonstração do Resultado de 2014 são, respectivamente, em reais,
Saldo contábil (em R$) 500.000,00 300.000,00
Taxa de juros dos títulos 10% ao ano 12% ao ano
Classificação dos títulos pela empresa Disponível para venda futura Mantidos até o vencimento
Em 31/12/2014, a empresa ainda mantinha as duas aplicações e os valores justos de ambas, nesta data, eram os seguintes:
Classificação dos títulos pela empresa Disponível para venda futura Mantidos até o vencimento
Valor Justo (R$)
560.000,00 340.000,00
A receita total evidenciada na Demonstração do Resultado de 2014, referente às duas aplicações financeiras tomadas em conjunto foi, em reais,
− R$ 1.400.000,00 de frete, estando incluído neste preço o valor de R$ 28.000,00 correspondente a impostos não recuperáveis.
− R$ 600.000,00 por uma apólice de seguro para o transporte até o depósito da empresa.
No preço de compra pago ao fornecedor da mercadoria não há impostos incluídos, tendo em vista que o mesmo está isento de qualquer tributo. No mês de dezembro de 2012 a empresa vendeu oitenta por cento (80%) do lote adquirido em 1/12/2012, obtendo um valor bruto com a venda de R$ 14.000.000,00. Neste valor, estão incluídos impostos de R$ 1.400.000,00. O Lucro Bruto evidenciado pela empresa, na Demonstração do Resultado de 2012, exclusivamente em relação à parcela do lote vendido, foi, em reais,

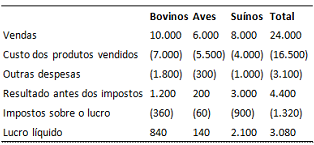
Devido à baixa rentabilidade do segmento de aves, a direção do Frigorífico Eta S.A. deu início, em novembro de x1, a um plano para vender esse segmento de negócios, tendo iniciado um programa firme para localizar um comprador e concluir o plano. O segmento estava disponível para venda imediata em suas condições atuais, e a direção da companhia acreditava ser altamente provável que a venda estivesse concluída até o final do primeiro semestre de x2. Durante dezembro de x1 a direção do Frigorífico Eta S.A. passou a discutir a possibilidade de concentrar suas atividades apenas no segmento de suínos, devido a sua maior rentabilidade, e colocar à venda também o segmento de bovinos. Nas demonstrações contábeis do Frigorífico Eta S.A. relativas a x1, o resultado líquido das operações continuadas será apresentado por:
Para obtenção do lucro antes do imposto de renda, receitas e despesas não operacionais são deduzidas dos resultados operacionais.

 Conheça nossos planos