Questões de Concurso
Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral
Foram encontradas 1.160 questões


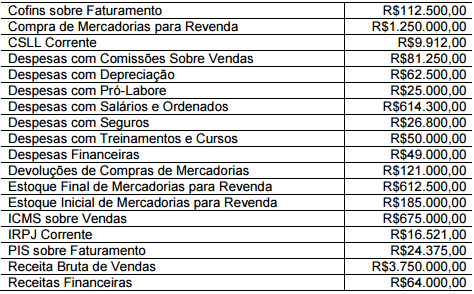
✔A Sociedade Empresária utiliza o Inventário Periódico para apuração do Custo da Mercadoria Vendida. ✔Os valores informados de compras e devolução de compras de mercadorias estão líquidos dos tributos recuperáveis.
Considerando-se os dados apresentados e a NBC TG 26 (R3) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, a Sociedade Empresária apresentará Lucro Bruto no valor de:
Uma Sociedade Empresária apresentou, em 31.12.2015, os seguintes saldos em suas contas de resultado, antes da apuração do resultado do período.
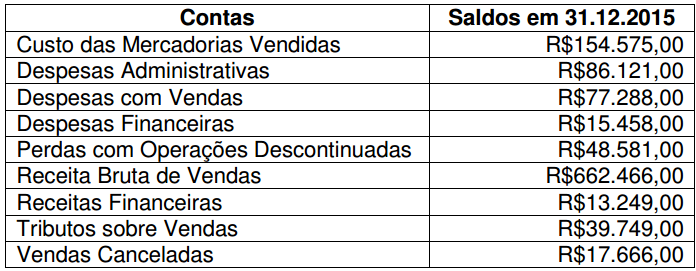
De acordo com NBC TG 26 (R3) – Apresentação das Demonstrações
Contábeis, com base nos saldos apresentados e desconsiderandose
os aspectos tributários, é CORRETO afirmar que:
Na contabilidade os dados constantes do Balanço Patrimonial são melhor interpretados por meio das demonstrações contábeis que explicam a realidade de suas contas. De acordo com o exposto correlacione, adequadamente, as colunas de acordo com a função de cada demonstração apresentada.
1. DRE.
2. DMPL.
3. DOAR.
4. DFC.
5. DLPAC.
( ) Variação da conta lucros acumulados.
( ) Aumento ou diminuição do Patrimônio Líquido.
( ) Variação das disponibilidades.
( ) Variação do capital circulante líquido.
( ) Variação das contas do patrimônio líquido.
A sequência está correta em
I. O lucro retido representa os movimentos de entrada e saída durante o período considerado. II. O balanço patrimonial apresenta uma descrição sintética da posição financeira da empresa em certa data. III. A demonstração de lucros retidos permite que se faça a conciliação do lucro líquido, obtido em certo exercício. IV. A demonstração de fluxos de caixa representa o valor acumulado de todos os lucros que foram retidos na empresa. V. A demonstração do resultado do exercício fornece uma síntese financeira dos resultados operacionais da empresa durante certo período.
Estão corretas apenas as afirmativas
Uma empresa apresentou os seguintes saldos em 31/12/2015:
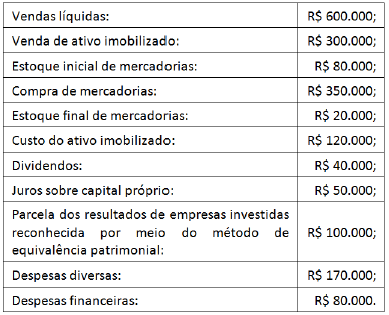
Assinale a opção que indica o resultado do exercício antes dos
impostos e contribuições apresentado na Demonstração do
Resultado do Exercício da empresa, em 31/12/2015,
considerando que as receitas e as despesas referem-se
exclusivamente ao ano de 2015.
Utilize o Balanço do Sistema Financeiro abaixo para responder a questão.

“Evidencia o resultado obtido com o desenvolvimento das atividades da empresa em determinado período. ”
“Evidencia a posição dos bens, direitos, obrigações e PL da empresa em determinado momento. ”
A que demonstrações financeiras as definições acima se
referem, respectivamente?
Acerca das demonstrações contábeis utilizadas no Brasil, julgue o item que se segue.
Além dos resultados operacionais presentes na demonstração
do resultado do exercício, a demonstração do resultado
abrangente inclui os resultados não realizados que tenham
transitado no patrimônio líquido da entidade.
Considerando (V) para verdadeiro e (F) para falso, analise as afirmações abaixo e assinale a alternativa que apresenta a ordem correta.
De acordo com a Lei 6.404/76 a demonstração do resultado do exercício discriminará:
( )A receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto.
( )As despesas com as vendas, as despesas financeiras, deduzidas das receitas, as despesas gerais e administrativas, e outras despesas operacionais.
( )0 lucro ou prejuízo operacional, as outras receitas e as outras despesas.
( ) As reversões de reservas e o lucro líquido do exercício
( ) O lucro ou prejuízo líquido do exercício e o seu montante
por ação do capital social.
Considere os saldos das contas apresentadas a seguir, referentes uma empresa comercial e assinale a alternativa que apresenta o valor adicionado a distribuir no período.
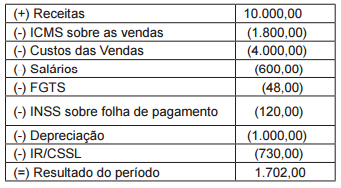
Outras Informações: a venda no período
corresponde ao total de mercadorias
adquiridas por R$ 4.800,00, com ICMS
incluso na compra das mercadorias no valor
de R$ 800,00.
No balancete de verificação de determinada companhia, constam as seguintes contas: capital a integralizar; créditos a receber de diretores — transações não recorrentes; custo das mercadorias vendidas; debêntures conversíveis em ações; depreciação acumulada de imóveis de uso; descontos financeiros concedidos; férias a pagar; marcas e patentes; reservas de lucros a realizar; e vendas de sucatas (líquidas do ICMS).
Considerando essas contas, assinale a opção correta.
Para a apuração do resultado do exercício e o levantamento da demonstração do resultado, devem-se considerar as receitas — independentemente de seu efetivo recebimento — e a totalidade das despesas e custos — independentemente de já terem gerado receitas.

 Conheça nossos planos