Questões de Concurso
Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral
Foram encontradas 1.160 questões


Q587349
Contabilidade Geral
A respeito da elaboração do balanço patrimonial, da demonstração do resultado do exercício, da demonstração do resultado abrangente e de operações a elas relacionadas, julgue o item subsequente.
Na demonstração do resultado do exercício, a receita líquida de vendas é obtida por meio da dedução das despesas de IRPJ (imposto de renda pessoa jurídica) e CSLL (contribuição social sobre o lucro líquido) da receita bruta de vendas.
Na demonstração do resultado do exercício, a receita líquida de vendas é obtida por meio da dedução das despesas de IRPJ (imposto de renda pessoa jurídica) e CSLL (contribuição social sobre o lucro líquido) da receita bruta de vendas.
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de São Paulo - SP
Prova:
VUNESP - 2015 - Prefeitura de São Paulo - SP - Auditor Municipal de Controle Interno - Geral |
Q584623
Contabilidade Geral
Texto associado
Com base nas informações extraídas da contabilidade da empresa Arena Verde Ltda., em 31 de dezembro de 2014, apresentadas a seguir, classifique as contas contábeis de acordo com sua natureza e de acordo com os critérios contábeis relativamente aos componentes do ativo, passivo e demonstração de resultado e responda à questão.
BALANCETE EM 31.12.2014
Descrição da conta contábil Valor em Reais (R$)
Títulos a receber de LP 15.690,00
Salários a pagar (42.670,00)
Reservas de capital (120.000,00)
Provisões diversas (27.300,00)
Perdas estimadas para créditos de liquidação duvidosa (18.795,00)
Contas a receber com empresa ligada – LP 18.400,00
Lucros a destinar (67.500,00)
Lucro líquido do exercício a calcular
IR e CSL a pagar a calcular
Investimentos permanentes em controladas 95.000,00
Impostos a recuperar de LP 22.300,00
Impostos a recolher (36.700,00)
Ativo Imobilizado 348.000,00
Fornecedores (279.900,00)
Estoques 239.100,00
Empréstimos e financiamentos (LP) (271.800,00)
Empréstimos e financiamentos (135.900,00)
Duplicatas descontadas (50.120,00)
Depreciação acumulada (87.000,00)
Demais contas a receber 6.400,00
Contingências trabalhistas de LP (133.570,00)
Contas a receber de clientes 250.600,00
Contas a pagar de longo prazo (11.300,00)
Contas a pagar (15.490,00)
Capital (65.000,00)
Caixa 6.800,00
Bancos 167.900,00
Ativos intangíveis 54.000,00
Aplicações financeiras 178.000,00
Ajustes patrimoniais (26.500,00)
Adiantamento a fornecedores 73.200,00
Adicionalmente, as seguintes operações foram realizadas durante o exercício de 2014:
• Vendas brutas em 2014 – R$ 1.200.000,00
• Impostos de vendas – R$ 420.000,00
• Devolução de vendas – R$ 24.000,00
• Custos dos produtos vendidos – Utilize as informações a seguir para cálculo do CMV:
º Estoques iniciais em 31.12.2013 – R$ 345.000,00
º Compras do ano de 2014 – R$ 364.100,00
• Despesas Comerciais – R$ 87.300,00
• Despesas Administrativas – R$ 89.400,00
• Despesas Financeiras Líquidas – R$ 6.700,00
• Outras despesas – R$ 8.900,00
• Impostos de Renda Pessoa Jurídica (IRPJ) – Taxa efetiva de 20%
sobre o LAIR
• Contribuição Social sobre o Lucro Líquido (CSLL) – Taxa efetiva de 5%
sobre o LAIR
• O IRPJ e a CSLL calculados no período, foram provisionados pelo valor líquido do IRRF a recuperar no montante de R$ 7.855,00.
A partir das informações apresentadas, é correto afirmar que o valor do Lucro antes do Imposto de Renda e da Contribuição Social sobre o Lucro Líquido – LAIR –, para o exercício em 31 de dezembro de 2014, em reais, é:
Ano: 2015
Banca:
AOCP
Órgão:
TRE-AC
Prova:
AOCP - 2015 - TRE-AC - Analista Judiciário - Área Contabilidade |
Q578564
Contabilidade Geral
A Lei n° 6.404/1976 e suas alterações fazem
menção à Demonstração do resultado do
exercício. Quanto às participações no
resultado, analise as assertivas e assinale
a alternativa que aponta as corretas.
I. As participações são apresentadas após o resultado do exercício deduzido do imposto de renda.
II. As participações estatutárias de debenturistas, em pregados, administradores e partes beneficiárias serão determinadas, sucessivamente e nessa ordem, com base nos lucros que remanescerem depois de deduzida a participação anteriormente calculada.
III. A remuneração das participações de debêntures deve ser calculada e classificada como despesa financeira se as debêntures estão registradas no balanço patrimonial como uma dívida do passivo financeiro.
IV. As participações independente da ordem, são apuradas com base no lucro depois do imposto de renda.
V. As participações de empregados e administradores devem ser calculadas e classificadas como despesas gerais e administrativas.
I. As participações são apresentadas após o resultado do exercício deduzido do imposto de renda.
II. As participações estatutárias de debenturistas, em pregados, administradores e partes beneficiárias serão determinadas, sucessivamente e nessa ordem, com base nos lucros que remanescerem depois de deduzida a participação anteriormente calculada.
III. A remuneração das participações de debêntures deve ser calculada e classificada como despesa financeira se as debêntures estão registradas no balanço patrimonial como uma dívida do passivo financeiro.
IV. As participações independente da ordem, são apuradas com base no lucro depois do imposto de renda.
V. As participações de empregados e administradores devem ser calculadas e classificadas como despesas gerais e administrativas.
Q572397
Contabilidade Geral
As despesas devem ser reconhecidas na demonstração do resultado quando:
Q570654
Contabilidade Geral
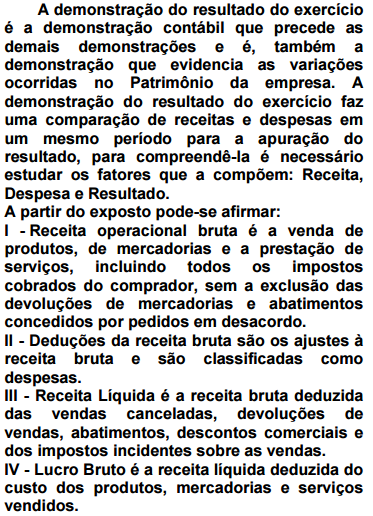
Assinalar a alternativa CORRETA:
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPO
Provas:
CESPE - 2015 - MPOG - Contador - Cargo 4
|
CESPE - 2015 - MPOG - Contador - Cargo 17 |
Q560834
Contabilidade Geral
Com relação ao balanço patrimonial e à demonstração do resultado do exercício, julgue o item subsequente.
A demonstração de resultado do exercício (DRE), confronta receitas, custos e despesas, incorridos pela empresa, para apresentar os resultados (lucro ou prejuízo) auferidos em determinado exercício social, os quais são contabilmente transferidos para as contas do patrimônio líquido, o que zera os saldos das contas de origem.
A demonstração de resultado do exercício (DRE), confronta receitas, custos e despesas, incorridos pela empresa, para apresentar os resultados (lucro ou prejuízo) auferidos em determinado exercício social, os quais são contabilmente transferidos para as contas do patrimônio líquido, o que zera os saldos das contas de origem.
Ano: 2015
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2015 - TRT - 3ª Região (MG) - Técnico Judiciário - Contabilidade |
Q557635
Contabilidade Geral
Considere os dados extraídos do Sistema de Informação Contábil da Comercial Agix S.A, referentes ao mês de abril de 2015:
Receita Bruta de Vendas: ................................................................................... R$ 120.000,00
Comissões sobre Vendas: .................................................................................. R$ 3.000,00
Custo das Mercadorias Vendidas: ...................................................................... R$ 47.000,00
Descontos Financeiros Concedidos: ................................................................... R$ 1.500,00
Tributos sobre Vendas: ....................................................................................... R$ 14.000,00
Abatimentos sobre Vendas: ................................................................................ R$ 1.000,00
Com base nestas informações, o lucro bruto de abril de 2015 foi, em reais,
Receita Bruta de Vendas: ................................................................................... R$ 120.000,00
Comissões sobre Vendas: .................................................................................. R$ 3.000,00
Custo das Mercadorias Vendidas: ...................................................................... R$ 47.000,00
Descontos Financeiros Concedidos: ................................................................... R$ 1.500,00
Tributos sobre Vendas: ....................................................................................... R$ 14.000,00
Abatimentos sobre Vendas: ................................................................................ R$ 1.000,00
Com base nestas informações, o lucro bruto de abril de 2015 foi, em reais,
Q549663
Contabilidade Geral
A partir da estrutura da Demonstração do Resultado do
Exercício e das informações apresentadas a seguir,
calcule o valor do Resultado Bruto.
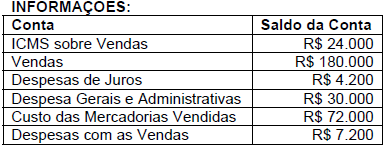
Assinale a alternativa correta:
Assinale a alternativa correta:
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
FUB
Prova:
CESPE - 2015 - FUB - Contador - Ciências Contábeis |
Q548125
Contabilidade Geral
Julgue o item a seguir, com relação aos fatos descritos e seus efeitos nas demonstrações contábeis, elaboradas conforme a Lei n.º 6.404/1976 (e alterações posteriores) e os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
O valor das receitas de vendas a prazo que ainda não tenha sido recebido quando da elaboração da demonstração do resultado do exercício será evidenciado juntamente com o valor das demais receitas, em decorrência do princípio da competência.
Q531789
Contabilidade Geral
Um lote de mercadorias para comercialização foi adquirido a prazo em 30/09/2014 pelo valor de R$ 1.900.000,00, para
pagamento em dezembro de 2015. Se a compra fosse realizada à vista, o preço de aquisição teria sido R$ 1.200.000,00. No
mês de outubro de 2014 a empresa realizou a venda de 70% dessas mercadorias pelo valor de R$ 1.500.000,00, para
recebimento em novembro de 2015. Se a venda das mercadorias tivesse sido feita à vista o preço de venda seria
R$ 1.000.000,00. Em 31/12/2014 o valor que a empresa deveria pagar para o fornecedor era R$ 1.250.000,00 e o valor que
seria cobrado do cliente era R$ 1.300.000,00.
Nesse caso, a empresa reconheceu, no resultado de 2014, Resultado Bruto com Vendas no valor de
Nesse caso, a empresa reconheceu, no resultado de 2014, Resultado Bruto com Vendas no valor de
Ano: 2015
Banca:
FCC
Órgão:
TCE-CE
Prova:
FCC - 2015 - TCE-CE - Analista de Controle Externo-Auditoria Governamental |
Q527982
Contabilidade Geral
Uma empresa apresentava, no dia 01/12/2013, um excedente de caixa no valor total de R$ 3.000.000,00, e decidiu investi-los
em ativos financeiros com as seguintes características:
Classificação pela empresa Valor aplicado (R$) Taxa de juros Data de vencimento
Destinados para venda
imediata 1.500.000,00 1,0%a.m. 01/12/2015
Mantidos até o vencimento 500.000,00 1,4%a.m. 01/12/2020
Disponível para venda futura 1.000.000,00 1,2%a.m. 01/12/2018
Na data da elaboração do Balanço Patrimonial de 31/12/2013, a empresa identificou que os valores justos para estes ativos eram os seguintes:
Classificação pela empresa Valor Justo (R$)
Destinados para venda imediata 1.510.000,00
Mantidos até o vencimento 509.000,00
Disponível para venda futura 1.014.000,00
O valor total, a ser evidenciado na Demonstração do Resultado de 2014, correspondente às aplicações efetuadas pela empresa nos títulos acima é, em reais,
Classificação pela empresa Valor aplicado (R$) Taxa de juros Data de vencimento
Destinados para venda
imediata 1.500.000,00 1,0%a.m. 01/12/2015
Mantidos até o vencimento 500.000,00 1,4%a.m. 01/12/2020
Disponível para venda futura 1.000.000,00 1,2%a.m. 01/12/2018
Na data da elaboração do Balanço Patrimonial de 31/12/2013, a empresa identificou que os valores justos para estes ativos eram os seguintes:
Classificação pela empresa Valor Justo (R$)
Destinados para venda imediata 1.510.000,00
Mantidos até o vencimento 509.000,00
Disponível para venda futura 1.014.000,00
O valor total, a ser evidenciado na Demonstração do Resultado de 2014, correspondente às aplicações efetuadas pela empresa nos títulos acima é, em reais,
Q524348
Contabilidade Geral
Os relatórios, a seguir discriminados, são considerados Demonstrações Contábeis, EXCETO:
Q524343
Contabilidade Geral
Por causa do Regime de Competência (que reconhece as receitas e despesas pelo fato gerador – e não
pela entrada ou saída de caixa), as empresas podem obter lucro, sem necessariamente tê-lo realizado em
caixa. Ou seja, a demonstração do resultado propicia uma visão extraordinária do desempenho da
empresa, porém, este desempenho não corresponde, necessariamente, a iguais movimentações no
caixa, no mesmo período. Que demonstração pode fornecer informações para a empresa avaliar e
controlar, ao longo do tempo, as decisões importantes que são tomadas, com reflexo monetário?
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Analista da Defensoria Pública - Analista Contábil |
Q523356
Contabilidade Geral
Quando uma empresa apresenta em sua demonstração de resultados do exercício um valor classificado como “Lucro do exercício de operações descontinuadas”, um analista de mercado deve previamente saber que:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500207
Contabilidade Geral
Durante o exercício de 20x2 uma empresa, caracterizada como sociedade anônima de capital aberto, passou por sérias dificuldades financeiras em decorrência de mudanças no cenário econômico e no mercado externo. A empresa declara dividendos com base no resultado contábil e nas normas societárias. Não havia saldo de reservas e nem de lucros acumulados no balanço do exercício anterior. No citado exercício a empresa não pôde declarar dividendos. Considerando exclusivamente as informações dadas, pode-se afirmar que, ao final do exercício:
Ano: 2015
Banca:
CONSULPLAN
Órgão:
TRE-MG
Prova:
CONSULPLAN - 2015 - TRE-MG - Técnico Judiciário - Contabilidade |
Q494234
Contabilidade Geral
A contabilidade é objetivamente um sistema de informação e avaliação destinado a prover seus usuários com demonstrações e análise de natureza econômica e financeira. As entidades de fins não econômicos apresentam denominações e contas específicas que são representadas em seus demonstrativos. A denominação “Demonstração do Resultado”, para organizações sem fins lucrativos, deverá ser substituída por demonstração
Q492435
Contabilidade Geral
Durante o exercício X5, uma sociedade empresária realizou as seguintes transações:
• Compra de mercadorias: R$ 400.000,00 (com ICMS incluso de 15%) – 40% das compras foram pagas no exercício;
• Venda de mercadorias: R$ 1.100.000,00 (ICMS Sobre Vendas 15%; PIS Sobre Faturamento 5%) – 90% do total das vendas foi recebido durante o exercício;
• Apropriação do saldo de despesas antecipadas (seguros) constante do balanço de X4: R$ 12.000,00;
• Aquisição à vista de móveis e utensílios: R$ 60.000,00;
• Compra de ações da própria empresa para manutenção temporária em tesouraria: R$ 5.000;
• Aumento de capital com o total de reservas de lucros: R$ 120.000,00;
• Receita de equivalência patrimonial com coligada: R$ 30.000,00;
• Despesas com vendas contabilizadas e pagas no período: R$ 24.000,00;
• Despesas de aluguéis do período: R$ 50.000,00 (pagamento de 60% no exercício);
• Depreciação de móveis e utensílios: R$ 5.000,00; depreciação de edifícios: R$ 28.000,00;
• Pagamento de seguros para o exercício seguinte: R$ 10.000,00;
• Os tributos sobre as vendas foram totalmente recolhidos no período – não havia saldo a recuperar ou a recolher no início do exercício;
• Os tributos sobre o lucro são de R$ 22.000,00 e serão pagos no exercício seguinte.
• Informações adicionais: o saldo da conta Estoque de mercadorias no início de X5 era de R$ 2.000,00 e o Estoque final de mercadorias: R$ 23.000,00.
Levando-se em conta os dados do TEXTO 2, o resultado do exercício que constará da Demonstração do Resultado será de:
• Compra de mercadorias: R$ 400.000,00 (com ICMS incluso de 15%) – 40% das compras foram pagas no exercício;
• Venda de mercadorias: R$ 1.100.000,00 (ICMS Sobre Vendas 15%; PIS Sobre Faturamento 5%) – 90% do total das vendas foi recebido durante o exercício;
• Apropriação do saldo de despesas antecipadas (seguros) constante do balanço de X4: R$ 12.000,00;
• Aquisição à vista de móveis e utensílios: R$ 60.000,00;
• Compra de ações da própria empresa para manutenção temporária em tesouraria: R$ 5.000;
• Aumento de capital com o total de reservas de lucros: R$ 120.000,00;
• Receita de equivalência patrimonial com coligada: R$ 30.000,00;
• Despesas com vendas contabilizadas e pagas no período: R$ 24.000,00;
• Despesas de aluguéis do período: R$ 50.000,00 (pagamento de 60% no exercício);
• Depreciação de móveis e utensílios: R$ 5.000,00; depreciação de edifícios: R$ 28.000,00;
• Pagamento de seguros para o exercício seguinte: R$ 10.000,00;
• Os tributos sobre as vendas foram totalmente recolhidos no período – não havia saldo a recuperar ou a recolher no início do exercício;
• Os tributos sobre o lucro são de R$ 22.000,00 e serão pagos no exercício seguinte.
• Informações adicionais: o saldo da conta Estoque de mercadorias no início de X5 era de R$ 2.000,00 e o Estoque final de mercadorias: R$ 23.000,00.
Levando-se em conta os dados do TEXTO 2, o resultado do exercício que constará da Demonstração do Resultado será de:
Q492432
Contabilidade Geral
A opção que contém apenas contas integrantes da Demonstração do Resultado do Período é:
Q490688
Contabilidade Geral
Julgue o seguinte item, acerca da elaboração das principais demonstrações contábeis previstas pelo CPC.
A administração de uma entidade, a partir de avaliações de fatores históricos e setoriais e da natureza da própria entidade, pode optar, na demonstração do resultado do exercício, pela classificação por natureza das despesas.
A administração de uma entidade, a partir de avaliações de fatores históricos e setoriais e da natureza da própria entidade, pode optar, na demonstração do resultado do exercício, pela classificação por natureza das despesas.
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486390
Contabilidade Geral
Nos termos da Lei n° 12.973, de 13 de maio de 2014, art. 12 § 1° , a receita líquida será a receita bruta diminuída de devoluções e vendas canceladas, tributos sobre elas incidentes e

 Conheça nossos planos