Questões de Concurso
Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral
Foram encontradas 1.160 questões


Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Economia |
Q485615
Contabilidade Geral
As principais demonstrações contábeis e demais informações financeiras destinadas aos acionistas e aos diversos grupos de usuários interessados no desempenho e na solidez de uma empresa são:
I. Balanço Patrimonial, Demonstração do Resultado do Exercício e Demonstração das Mutações do Patrimônio.
II. Demonstração dos Fluxos de Caixa, Demonstração do Resultado dos Acionistas, Demonstração das Origens e Aplicações de Recursos.
III. Demonstração do Valor Adicionado, Parecer do Conselho Fiscal e Parecer dos Auditores.
IV. Relatório da Administração, Demonstração dos Fluxos de Caixa e Notas Explicativas.
É correto o que se afirma APENAS em
I. Balanço Patrimonial, Demonstração do Resultado do Exercício e Demonstração das Mutações do Patrimônio.
II. Demonstração dos Fluxos de Caixa, Demonstração do Resultado dos Acionistas, Demonstração das Origens e Aplicações de Recursos.
III. Demonstração do Valor Adicionado, Parecer do Conselho Fiscal e Parecer dos Auditores.
IV. Relatório da Administração, Demonstração dos Fluxos de Caixa e Notas Explicativas.
É correto o que se afirma APENAS em
Q483102
Contabilidade Geral
obre a estrutura da Demonstração do Resultado do Exercício (DRE) prevista na Lei n.º 6.404/76 e alterações e no CPC 26 – Apresentação das Demonstrações Contábeis, analise as afirmações a seguir e marque a alternativa, que indica as sentenças corretas.
I – A Lei n.º 6.404/76 e alterações e o CPC 26 determinam que o resultado dos investimentos avaliados pelo método da equivalência patrimonial deve ser evidenciado na DRE no item outras receitas e/ou despesas operacionais.
II – O CPC 26 determina que as despesas e receitas financeiras devem ser evidenciadas como um dos itens da DRE enquanto que a Lei n.º 6.404/76 e alterações disciplina que as despesas financeiras devem ser evidenciadas líquidas das receitas financeiras, no item outras despesas operacionais.
III – As participações a empregados, administradores e outras partes relacionadas devem ser discriminadas na DRE após o reconhecimento da provisão dos impostos sobre a renda e antes do lucro líquido, conforme disciplina a Lei n.º 6.404/76.
IV – O CPC 26 determina que seja evidenciado o resultado líquido das operações em descontinuidade separadamente do resultado das operações em continuidade, o que não é exigido pela Lei n.º 6.404/76 e alterações.
V – O lucro operacional em uma DRE elaborada de acordo com a Lei n.º 6.404/76 corresponde ao mesmo valor do resultado antes das receitas e despesas financeiras de uma DRE elaborada de acordo com o CPC 26.
I – A Lei n.º 6.404/76 e alterações e o CPC 26 determinam que o resultado dos investimentos avaliados pelo método da equivalência patrimonial deve ser evidenciado na DRE no item outras receitas e/ou despesas operacionais.
II – O CPC 26 determina que as despesas e receitas financeiras devem ser evidenciadas como um dos itens da DRE enquanto que a Lei n.º 6.404/76 e alterações disciplina que as despesas financeiras devem ser evidenciadas líquidas das receitas financeiras, no item outras despesas operacionais.
III – As participações a empregados, administradores e outras partes relacionadas devem ser discriminadas na DRE após o reconhecimento da provisão dos impostos sobre a renda e antes do lucro líquido, conforme disciplina a Lei n.º 6.404/76.
IV – O CPC 26 determina que seja evidenciado o resultado líquido das operações em descontinuidade separadamente do resultado das operações em continuidade, o que não é exigido pela Lei n.º 6.404/76 e alterações.
V – O lucro operacional em uma DRE elaborada de acordo com a Lei n.º 6.404/76 corresponde ao mesmo valor do resultado antes das receitas e despesas financeiras de uma DRE elaborada de acordo com o CPC 26.
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481863
Contabilidade Geral
Texto associado
Os Balancetes de Verificação da Cia. Forte apresentavam, no período 2009/2010, os saldos a seguir (Valores em reais):

A empresa forneceu, ainda, as informações complementares abaixo:
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
Com base na Demonstração de Resultados apurada, a Margem Bruta com a qual a empresa operou em 2010 foi
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481861
Contabilidade Geral
Texto associado
Os Balancetes de Verificação da Cia. Forte apresentavam, no período 2009/2010, os saldos a seguir (Valores em reais):
A empresa forneceu, ainda, as informações complementares abaixo:
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
O Resultado Líquido apurado em 2010 foi um
Q479172
Contabilidade Geral
Uma indústria vendeu produtos por R$250.000,00. Neste valor, estão incluídos R$30.000,00 de ICMS e R$25.000,00 de IPI. Essa operação resultou um prejuízo de R$22.000,00.
De acordo com os dados acima, os valores da Receita Líquida e do Custo dos Produtos Vendidos foram, respectivamente, de:
De acordo com os dados acima, os valores da Receita Líquida e do Custo dos Produtos Vendidos foram, respectivamente, de:
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Contabilidade |
Q477594
Contabilidade Geral
A empresa Robalo S.A. realizou a venda de um automóvel utilizado pela sua diretoria. A venda foi realizada com lucro. Dessa forma, esse evento deve ser apresentado, na Demonstração do Resultado de Exercícios, em
Ano: 2014
Banca:
FGV
Órgão:
AL-BA
Prova:
FGV - 2014 - AL-BA - Técnico de Nível Superior - Ciências Contábeis |
Q477335
Contabilidade Geral
Em 31/12/2013 uma empresa apresentava os seguintes saldos
em suas contas:
Vendas líquidas R$ 400.000,00
Estoque inicial de mercadorias zero
Estoque final de mercadorias R$ 10.000,00
Compras de mercadorias R$ 150.000,00
Dividendos pagos R$ 30.000,00
Receitas financeiras R$ 120.000,00
Despesas financeiras R$ 50.000,00
Juros sobre capital próprio R$ 30.000,00
Despesas administrativas R$ 45.000,00
Despesas gerais R$ 65.000,00
Despesa com a provisão para
créditos de liquidação duvidosa R$ 8.000,00
Venda de ativo imobilizado R$ 200.000,00
Parcela dos resultados de empresas investidas
reconhecida por meio do método de
equivalência patrimonial R$ 60.000,00
Custo do ativo imobilizado R$ 100.000.00
Considerando que as receitas e as despesas se referem, exclusivamente, ao ano de 2013, o resultado do exercício, antes dos impostos e contribuições, apresentado na Demonstração do Resultado do Exercício da empresa, em 31/12/2013. foi de
Vendas líquidas R$ 400.000,00
Estoque inicial de mercadorias zero
Estoque final de mercadorias R$ 10.000,00
Compras de mercadorias R$ 150.000,00
Dividendos pagos R$ 30.000,00
Receitas financeiras R$ 120.000,00
Despesas financeiras R$ 50.000,00
Juros sobre capital próprio R$ 30.000,00
Despesas administrativas R$ 45.000,00
Despesas gerais R$ 65.000,00
Despesa com a provisão para
créditos de liquidação duvidosa R$ 8.000,00
Venda de ativo imobilizado R$ 200.000,00
Parcela dos resultados de empresas investidas
reconhecida por meio do método de
equivalência patrimonial R$ 60.000,00
Custo do ativo imobilizado R$ 100.000.00
Considerando que as receitas e as despesas se referem, exclusivamente, ao ano de 2013, o resultado do exercício, antes dos impostos e contribuições, apresentado na Demonstração do Resultado do Exercício da empresa, em 31/12/2013. foi de
Q477165
Contabilidade Geral
A Companhia Tudo Certo, sediada no Estado de Santa Catarina, atua na compra de produtos acabados e sua revenda para consumidores finais. No mês de março de 2014, o custo total de suas compras, já deduzidos os créditos de ICMS de 17,0%, Cofins de 7,6% e PIS de 1,65%, foi de $30.000,00. Sua margem de lucro pretendida é de 30% da Receita Bruta.
Assinale a alternativa que corresponde ao montante de Receitas Brutas dessa empresa, se os tributos incidentes sobre as Receitas Brutas somam 26,25%.
Assinale a alternativa que corresponde ao montante de Receitas Brutas dessa empresa, se os tributos incidentes sobre as Receitas Brutas somam 26,25%.
Q477163
Contabilidade Geral
Com relação à Demonstração do Resultado do Exercício (DRE) e à Demonstração do Resultado Abrangente (DRA), é correto afirmar:
1. A adesão às normas internacionais de contabilidade trouxe, para todas as empresas, a obrigatoriedade de elaborar e publicar a DRE e a DRA.
2. Apesar de as normas internacionais facultarem a elaboração e apresentação dessas demonstrações numa única demonstração, a legislação brasileira, exige que elas sejam apresentadas separadamente.
3. A DRA deve, obrigatoriamente, trazer o resultado líquido apurado na DRE.
4. As empresas de grande porte de capital fechado estão dispensadas de elaborar a DRA.
Assinale a alternativa que indica todas as afirmativas corretas
1. A adesão às normas internacionais de contabilidade trouxe, para todas as empresas, a obrigatoriedade de elaborar e publicar a DRE e a DRA.
2. Apesar de as normas internacionais facultarem a elaboração e apresentação dessas demonstrações numa única demonstração, a legislação brasileira, exige que elas sejam apresentadas separadamente.
3. A DRA deve, obrigatoriamente, trazer o resultado líquido apurado na DRE.
4. As empresas de grande porte de capital fechado estão dispensadas de elaborar a DRA.
Assinale a alternativa que indica todas as afirmativas corretas
Q477161
Contabilidade Geral
De acordo com a legislação, o conjunto completo das Demonstrações Contábeis é composto por:
Ano: 2014
Banca:
VUNESP
Órgão:
SP-URBANISMO
Prova:
VUNESP - 2014 - SP-URBANISMO - Analista Administrativo - Contabilidade |
Q476796
Contabilidade Geral
A empresa prestadora de serviços Barão de Tavares Ltda., que é tributada pelo lucro presumido, obteve as seguintes receitas no primeiro trimestre de 2014:
Janeiro: R$ 1.234.500,00
Fevereiro: R$ 634.000,00
Março: R$ 1.569.000,00
Com base nessas informações, assinale qual o valor acumulado no trimestre da CSLL – Contribuição Social sobre o Lucro Líquido.
Janeiro: R$ 1.234.500,00
Fevereiro: R$ 634.000,00
Março: R$ 1.569.000,00
Com base nessas informações, assinale qual o valor acumulado no trimestre da CSLL – Contribuição Social sobre o Lucro Líquido.
Ano: 2014
Banca:
VUNESP
Órgão:
SP-URBANISMO
Prova:
VUNESP - 2014 - SP-URBANISMO - Analista Administrativo - Contabilidade |
Q476776
Contabilidade Geral
Um analista administrativo, por ocasião do encerramento do exercício social da entidade onde trabalha, está analisando o balancete de verificação para classificação de determinados grupos de contas contábeis das demonstrações financeiras do exercício de 2013.
Com base nas informações a seguir, responda à questão.
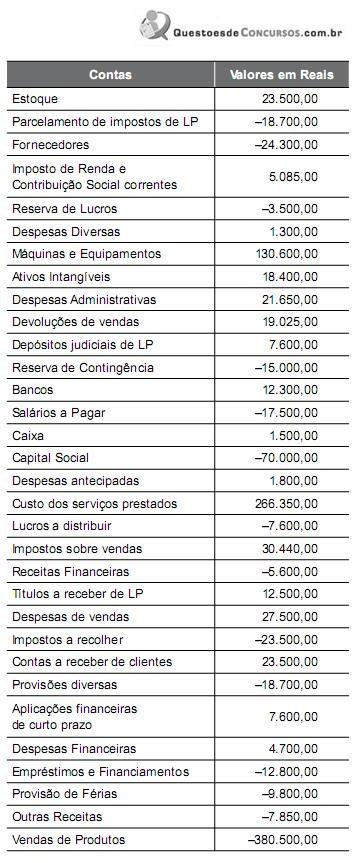
O lucro, antes do imposto de renda e da contribuição social, é de
Ano: 2014
Banca:
FEPESE
Órgão:
MPE-SC
Prova:
FEPESE - 2014 - MPE-SC - Analista - Auditoria - Reaplicação |
Q476723
Contabilidade Geral
De acordo com a legislação, a demonstração do resultado do período deve, no mínimo, incluir as seguintes rubricas, obedecidas também as determinações legais:
Ano: 2014
Banca:
FGV
Órgão:
Prefeitura de Recife - PE
Prova:
FGV - 2014 - Prefeitura de Recife - PE - Auditor do Tesouro Municipal - Prova II |
Q473280
Contabilidade Geral
De acordo com a Lei nº 6.404/76, a Demonstração do Resultado do Exercício deve discriminar as informações listadas a seguir, à exceção de uma. Assinale-a.
Ano: 2014
Banca:
FGV
Órgão:
SUSAM
Provas:
FGV - 2014 - SUSAM - Contador
|
FGV - 2014 - SUSAM - Técnico de Nível Superior - Ciências Contábeis |
Q466073
Contabilidade Geral
Conforme a opção do Pronunciamento CPC 26- Apresentação das Demonstrações Contábeis, a Cia B irá apresentar sua Demonstração do Resultado do Exercício pelo método da natureza da despesa.
Assinale a opção que inclui apenas gastos por natureza é
Assinale a opção que inclui apenas gastos por natureza é
Ano: 2014
Banca:
FGV
Órgão:
PROCEMPA
Prova:
FGV - 2014 - PROCEMPA - Analista Administrativo - Analista Financeiro Contábil |
Q465254
Contabilidade Geral
Em 01 de janeiro de 2010, uma entidade adquiriu móveis no valor de R$ 10.500,00 para utilizar em seu escritório. O frete para a entrega dos móveis foi de R$ 800,00. Além disso, para remoção dos móveis antigos, a entidade gastou R$ 400,00.
Na data, a entidade estimava que os móveis teriam vida útil de seis anos, mas pretendia utilizá-los por apenas quatro anos, ao final dos quais, pretendia vendê-los por R$ 3.000,00. O custo de remoção, na baixa, era estimado em R$ 700,00. Em 31/12/2012 a entidade vendeu os móveis por R$ 7.000,00.
O resultado apurado com a transação foi de
Na data, a entidade estimava que os móveis teriam vida útil de seis anos, mas pretendia utilizá-los por apenas quatro anos, ao final dos quais, pretendia vendê-los por R$ 3.000,00. O custo de remoção, na baixa, era estimado em R$ 700,00. Em 31/12/2012 a entidade vendeu os móveis por R$ 7.000,00.
O resultado apurado com a transação foi de
Q460105
Contabilidade Geral
Ao elaborar a Demonstração do Resultado do Exercício (DRE), uma firma apurou Lucro Bruto de $ 150.000. Uma auditoria externa constatou que houve um erro no levantamento do inventário físico e que, de fato, o estoque final do exercício era maior que o apurado pela contabilidade. Ao corrigir o valor do estoque final, verificou-se que
Q458369
Contabilidade Geral
Nas contas de ___________________ são registradas periodicamente a diminuição do valor dos elementos dos ativos imobilizado e intangível.
Ano: 2014
Banca:
FEPESE
Órgão:
MPE-SC
Prova:
FEPESE - 2014 - MPE-SC - Analista de Contas Públicas - Contabilidade |
Q458067
Contabilidade Geral
A Companhia Grandiosa, sediada no Estado de Santa Catarina, atua na compra de produtos acabados e sua revenda para consumidores finais. Em agosto de 2014, seus estoques iniciais estavam zerados e o custo das compras do mês,já deduzidos os créditos de ICMS de 17,0%, Cofins de 7,6% e PIS de 1,65%, foi de $ 6.000.000,00. Os produtos foram todos vendidos no próprio mês. A margem de lucro pretendida é de 50% da Receita Bruta.
Assinale a alternativa que corresponde ao montante de Receitas Brutas dessa empresa, se os tributos incidentes sobre as Receitas Brutas somam 26,25%.
Assinale a alternativa que corresponde ao montante de Receitas Brutas dessa empresa, se os tributos incidentes sobre as Receitas Brutas somam 26,25%.
Q454755
Contabilidade Geral
No final de determinado exercício social, já considerados todos os lançamentos e ajustes, uma empresa apresentou os seguintes saldos em algumas de suas contas:
Contas R$ Caixa 25.000,00
Receitas de Vendas 100.000,00 Receitas de Aplicações Financeiras 20.000,00 Veículos 40.000,00 Despesas de Transportes 30.000,00 Despesas de Aluguel 40.000,00
Com base nessas informações, assinale a alternativa correta.
Contas R$ Caixa 25.000,00
Receitas de Vendas 100.000,00 Receitas de Aplicações Financeiras 20.000,00 Veículos 40.000,00 Despesas de Transportes 30.000,00 Despesas de Aluguel 40.000,00
Com base nessas informações, assinale a alternativa correta.

 Conheça nossos planos