Questões de Concurso Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral

Foram encontradas 1.160 questões

Q838365 Contabilidade Geral

Analise as assertivas e assinale a alternativa que aponta as corretas. De acordo com o CPC 26, além do Balanço Patrimonial e a Demonstração do Resultado do Período, o conjunto completo de demonstrações contábeis inclui


I. demonstração do resultado abrangente do período.

II. demonstração das mutações do patrimônio líquido do período.

III. demonstração dos fluxos de caixa do período.

IV. notas explicativas, compreendendo um resumo das políticas contábeis significativas e outras informações elucidativas.

V. informações comparativas com o período anterior.

VI. balanço patrimonial do início do período mais antigo.

VII. demonstração do valor adicionado do período.

Alternativas
Q812810 Contabilidade Geral
Considerando o encerramento das contas de despesas no final do exercício, é correto afirmar que
Alternativas
Q806956 Contabilidade Geral
As empresas apresentam usos muito diferentes para os registros e relatórios padronizados de suas atividades financeiras. Assinale a alternativa que denomina o relatório financeiro que apresenta a dinâmica das atividades empresariais executadas dentro de um determinado período.
Alternativas
Ano: 2014 Banca: CEPERJ Órgão: FSC Prova: CEPERJ - 2014 - FSC - Contador |
Q696597 Contabilidade Geral

Em 31/12/2013, estavam registrados na contabilidade da empresa Alvorada Comércio LTDA, entre outros, os seguintes dados: (valores em R$)
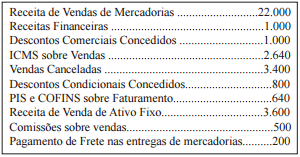
Imagem associada para resolução da questão

Na elaboração da Demonstração do Resultado do Exercício, a Receita Líquida informada apresentou o seguinte montante:

Alternativas
Q649160 Contabilidade Geral

Relatório Contábil é a expressão resumida e ordenada de dados colhidos pela contabilidade, tendo por objetivo relatar às pessoas que se utilizam da contabilidade (usuários da contabilidade) os principais fatos registrados pela Contabilidade em determinado período. (MARION, José Carlos. Contabilidade Empresarial. Editora Atlas. São Paulo. Cap. 2. p. 51/64.)


Analise as informações seguintes:


I. Demonstração do resultado do exercício faz parte das demonstrações financeiras exigidas por lei.


II. Como característica do ativo, podem-se mencionar: bens, direitos, propriedade, mensuráveis monetariamente, benefícios futuros e presentes.


III. Impostos a pagar fazem parte do capital de terceiros.


IV. As demonstrações financeiras devem ser publicadas bimestralmente em todas as empresas.


Estão corretas:

Alternativas
Ano: 2014 Banca: FUNCAB Órgão: SEPLAG-MG Prova: FUNCAB - 2014 - SEPLAG-MG - Administração |
Q628359 Contabilidade Geral
Assinale a alternativa que apresenta, corretamente, somente elementos da estrutura de uma Demonstração do Resultado do Exercício.
Alternativas
Q616888 Contabilidade Geral
A Demonstração do Resultado do Exercício (DRE)  apresenta grande utilidade aos investidores, aos bancos financiadores, ao governo e aos administradores das empresas. De acordo com a legislação vigente, entre os itens relacionados abaixo, o único que não faz parte da composição da DRE são as(os):
Alternativas
Q613323 Contabilidade Geral

Em 31/12/2013, uma empresa apresentou os seguintes saldos:


Com base apenas nas informações acima, o lucro líquido, antes do imposto de renda e contribuição social na Demonstração do Resultado do Exercício de 31/12/2013, era de
Alternativas
Q606185 Contabilidade Geral
São evidenciados na Demonstração do Resultado do Exercício, EXCETO.
Alternativas
Q574553 Contabilidade Geral
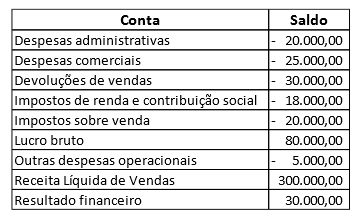
O contador da empresa Semdinheiro pediu para o estagiário levantar o “resultado antes dos tributos sobre o lucro" para que ele pudesse calcular o imposto de renda e a contribuição social.

Observe os saldos a seguir.

Imagem associada para resolução da questão
     
o saldo correto pedido pelo contador da empresa é:
Alternativas
Q512080 Contabilidade Geral
De acordo com o CPC 26, a DRE deve iniciar com
Alternativas
Q512074 Contabilidade Geral
Analise as assertivas e assinale a alternativa que apresenta corretamente apenas Demonstrações Contábeis exigidas pela Lei 6.404/1976.

I. Balanço Patrimonial.

II. Demonstração do Resultado do Exercício.

III. Demonstração do Resultado do Período.

IV. Demonstração do Resultado Abrangente (se companhia a aberta).

V. Demonstração das Mutações do Patrimônio Líquido.

VI. Demonstração do Valor Adicionado (se companhia a aberta)
Alternativas
Q502703 Contabilidade Geral
O ICMS sobre o Faturamento figura na Demonstração do Resultado do Exercício como um subitem do grupo:
Alternativas
Q498783 Contabilidade Geral
De acordo com a Lei n.º 6.404/76, as participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de instituições ou fundos de assistência ou previdência de empregados, que não se caracterizem como despesa, serão discriminadas pela demonstração
Alternativas
Q496623 Contabilidade Geral
A empresa X é uma empresa de capital fechado. Em 31/12/2013 ela possuia ativo total de R$ 800.000,00, passivo total de R$ 200.000,00 e patrimônio líquido de R$ 600.000,00.

Essa empresa deve divulgar as seguintes demonstrações contábeis:
Alternativas
Q496621 Contabilidade Geral
Determinada empresas opta por elaborar sua Demonstração do Resultado do Exercício por função. Assinale a opção que apresenta apenas contas classificadas de acordo com a função.
Alternativas
Q490115 Contabilidade Geral
O demonstrativo no qual se apura o valor das receitas e despesasdoexercícioé:
Alternativas
Q490105 Contabilidade Geral
Areceitalíquidadevendaséapuradapeladiferençaentre:
Alternativas
Q490100 Contabilidade Geral
O balancete verificado ao final do exercício apresenta a seguintesituação:

                                        Contas                                      Saldo R$
                                        Caixa                                          5.000,00
                                        Fornecedores                             2.000,00
                                        Móveis e Utensílios                     3.000,00
                                        Receita de Vendas                      7.000,00
                                        Salários e Encargos                    4.000,00
                                        Lucros Acumulados                     3.000,00
                                        Energia Elétrica                           3.000,00
                                        Alugueis                                       3.000,00
                                        Material Consumido                   10.000,00
                                        Despesa de Depreciação             1.000,00
                                        Receitas Financeiras                    2.000,00

Encerrados o exercício financeiro e as contas de receitas e despesas,écorretoafirmarquehouveumlucrode:

Alternativas
Q485623 Contabilidade Geral
Em 01/08/2012 uma empresa recebeu R$ 24.000,00 de um cliente para a entrega de mercadorias até 31/07/2013. A empresa entregou, até 31/12/2012, mercadorias que correspondiam a 70% do total negociado. O valor da Receita de Vendas apresentado na Demonstração do Resultado do ano de 2012 correspondente a esta operação foi, em reais, de
Alternativas
Respostas
781: E
782: D
783: D
784: D
785: B
786: C
787: D
788: D
789: E
790: A
791: E
792: E
793: C
794: E
795: A
796: E
797: B
798: D
799: E
800: B