Questões de Concurso
Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral
Foram encontradas 1.154 questões


• Receita líquida de vendas: R$ 950.000,00 • Custo das mercadorias vendidas: R$ 570.000,00 • Despesas com vendas: R$ 80.000,00 • Despesas administrativas: R$ 110.000,00 • Receitas financeiras: R$ 20.000,00 • Despesas financeiras: R$ 35.000,00 • Imposto de renda e contribuição social: R$ 45.000,00
Considerando apenas a estrutura da Demonstração do Resultado, o resultado antes do resultado financeiro e dos tributos sobre o lucro é:
Fonte: SOBRAL, F.; PECI, A. Administração: teoria e prática no contexto brasileiro. 2 ed. São Paulo: Pearson Education do Brasil, 2013.
Em relação a demonstrações financeiras, numere a segunda coluna de acordo com a primeira, relacionando os tipos às respectivas descrições.
(1) Balanço patrimonial
(2) Demonstração do Resultado do Exercício
(3) Demonstração de Fluxo de Caixa
( ) De todas as declarações financeiras, é a mais relevante do ponto de vista da administração financeira, pois permite avaliar a capacidade da empresa de gerar recursos financeiros e, consequentemente, implementar suas decisões de investimento e financiamento.
( ) Tem como finalidade apresentar o desempenho financeiro das operações realizadas pela empresa em determinado período, geralmente um ano.
( ) É um instrumento contábil que revela tudo o que a empresa possui ou a que tem direito (ativos), tudo o que a empresa deve a seus credores (passivos) e o valor do capital investido na empresa pelos proprietários.
( ) Tem como objetivo resumir os movimentos de entrada e saída de caixa em determinado período.
( ) Engloba as receitas, as despesas, os ganhos e as perdas, apurados com base no regime de competência, ou seja, independentemente de pagamentos e recebimentos.
A sequência numérica correta de preenchimento dos parênteses da segunda coluna, de cima para baixo, é
O software começou a ser desenvolvido em fevereiro de 2024 e os gastos atendiam os critérios de reconhecimento do ativo, de acordo com a NBC TG 04 (R4) – Ativo Intangível.
Em 31/07/2025, todas as atividades necessárias para o desenvolvimento do software estavam concluídas. Em agosto, foram realizados trabalhos administrativos de rotina relacionados ao software e, em setembro, treinamento com os funcionários, de modo que ele começou a ser utilizado em 01/10/2025.
Considerando que os encargos financeiros mensais eram fixos, de R$ 400,00, assinale a opção que indica o valor reconhecido como despesa financeira, em 31/12/2025, na Demonstração do Resultado.
I. O balanço patrimonial apresenta o ativo, o passivo e o patrimônio líquido da entidade em determinada data.
II. No balanço patrimonial, as contas do ativo são classificadas em ordem decrescente de exigibilidade.
III. A demonstração do resultado do exercício apura o lucro ou o prejuízo pela confrontação entre receitas e despesas do período.
Está correto o que se afirma em:
- Recebimento de serviços prestados no mês anterior, valor de R$ 30.000,00.
- Prestação de serviços no mês, com recebimento a vista: R$ 20.000,00.
- Pagamento de imposto sobre serviços prestados no mês anterior, valor de R$ 4.000,00.
- Apropriação (registro) do imposto sobre os serviços prestados no mês, valor de R$ 3.000,00, que será pago no mês seguinte.
- Valor da folha de pagamento, com pagamento previsto para o mês seguinte, valor de R$ 10.000,00.
- Compra (aquisição) de estoque de materiais para utilização futura na prestação dos serviços, com pagamento a prazo, no valor de R$ 2.000,00.
Com base nas informações apresentadas, o resultado do mês de junho de 2026 (lucro ou prejuízo) foi de:
No que diz respeito à destinação de resultado, julgue o item subsequente.
As participações estatutárias de empregados de uma sociedade por ações têm, como base de cálculo, o valor do resultado do exercício apurado antes da dedução dos prejuízos acumulados e da provisão para o imposto sobre a renda, consideradas eventuais participações anteriormente calculadas.
Julgue o item subsecutivo, referente à contabilidade gerencial, à estrutura conceitual da contabilidade e a demonstrações contábeis.
A demonstração do resultado do exercício (DRE) destina-se a evidenciar as entradas e saídas de caixa e equivalentes de caixa da entidade.
No que diz respeito à demonstração de resultado do exercício das entidades estatais não dependentes, julgue o item a seguir.
Nenhuma receita ou despesa pode ser evidenciada como resultado extraordinário.
No que diz respeito à demonstração de resultado do exercício das entidades estatais não dependentes, julgue o item a seguir.
A demonstração do resultado é integralmente composta por valores (receitas e despesas) que estão compreendidos nos resultados abrangentes da entidade.

O ativo intangível tinha uma vida útil original definida em 20 anos e o prazo remanescente em 31/12/2024 era 18 anos. A empresa realizou, em 31/12/2025, o teste de redução ao valor recuperável (teste de impairment) para o ativo intangível utilizando os seguintes valores expressos em reais:

A empresa deveria reconhecer na Demonstração do Resultado de 2025, despesa de amortização no valor de
• Receita bruta de vendas: R$ 1.500.000,00
• Impostos incidentes sobre vendas: R$ 225.000,00 • Devoluções de vendas: R$ 95.000,00
• Descontos incondicionais concedidos: R$ 30.000,00
• Abatimentos sobre vendas: R$ 50.000,00
• Comissões sobre vendas: R$ 42.000,00 • Custo das mercadorias vendidas: R$ 720.000,00
Qual o valor da receita líquida de vendas no exercício de 2025 foi de:
As demonstrações contábeis e os regimes de escrituração fornecem a base informacional para a apuração de tributos. Considerando a contabilidade aplicada, analise as afirmativas a seguir.
I.O balanço patrimonial evidencia, em dado momento, a situação patrimonial da entidade, com a apresentação ordenada dos elementos do ativo, do passivo e do patrimônio líquido.
II.O regime de competência registra as receitas e as despesas nos períodos a que se referem, ainda que o recebimento ou o pagamento ocorra em momento diverso.
III.A demonstração do resultado do exercício apresenta os saldos de caixa e equivalentes ao final do período, segregados conforme as atividades operacionais, de investimento e de financiamento.
Está correto o que se afirma em:
I.A Demonstração do Resultado do Exercício evidencia o confronto entre receitas e despesas do período, apresentando de forma dedutiva a formação do lucro ou prejuízo líquido, partindo da receita bruta até o resultado final.
II.A Demonstração do Valor Adicionado tem como objetivo evidenciar a riqueza gerada pela entidade e sua distribuição entre empregados, governo, financiadores e acionistas, sendo de elaboração facultativa para companhias abertas.
III.A Demonstração dos Fluxos de Caixa pode ser elaborada pelo método direto ou indireto, sendo que o método indireto parte do lucro líquido do exercício e realiza ajustes para conciliar com o caixa gerado pelas atividades operacionais.
Está correto o que se afirma em:
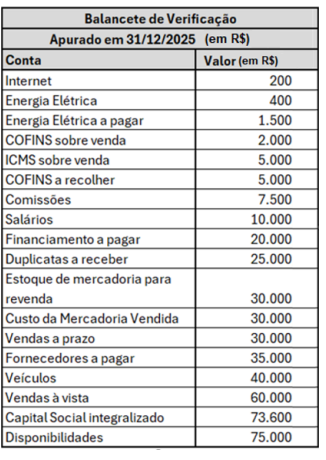
Com base nas informações do balancete de informação, foi elaboradora a Demonstração de Resultado do mesmo período, a partir da qual é possível concluir que
• Receita bruta de vendas: R$ 300.000;
• Custo das mercadorias vendidas: R$ 160.000;
• Devolução de compras: R$ 10.000;
• Impostos sobre vendas: R$ 25.000;
• Despesa com frete sobre vendas: R$ 8.000;
• Abatimento sobre vendas: R$ 5.000.
Com base apenas nessas informações, é correto afirmar que a receita líquida de vendas apurada pela empresa, no exercício de 2025, foi de
Coluna 1
1. Duplicatas a receber com vencimento em 90 dias.
2. Empréstimo bancário com vencimento em 24 meses.
3. Receita de vendas a prazo.
4. Salários a pagar no próximo mês.
Coluna 2
( ) Passivo circulante.
( ) Ativo circulante.
( ) Conta de resultado.
( ) Passivo não circulante.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
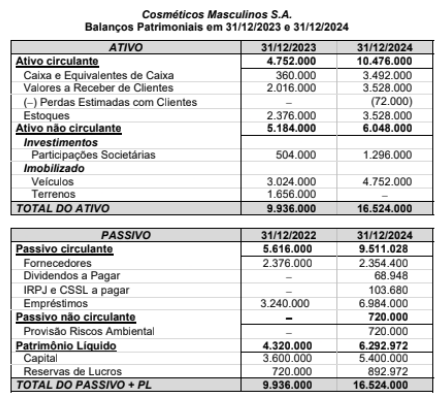
A Demonstração do Resultado referente ao ano de 2024 foi a seguinte:
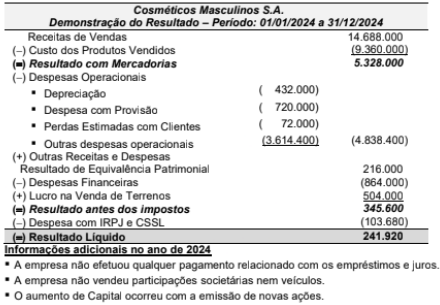
O valor correspondente ao Caixa gerado nas Atividades Operacionais no ano de 2024 da empresa Cosméticos Masculinos S.A. foi, em reais:

 Conheça nossos planos