Questões de Concurso Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral

Foram encontradas 1.160 questões

Q808407 Contabilidade Geral

Uma Sociedade Empresária apresentou, em 31.12.2014, os seguintes saldos:

Imagem associada para resolução da questão

Com base nas informações acima, após a apuração e antes da destinação do resultado do exercício, é CORRETO afirmar que o valor do:

Alternativas
Q770364 Contabilidade Geral
Assinale a alternativa que contém contas integrantes da demonstração de resultado do exercício.
Alternativas
Q766819 Contabilidade Geral
As demonstrações financeiras constituem‐se em relatórios contábeis obrigatórios, segundo a Lei nº 6.404/1976. Em relação às demonstrações financeiras, marque V para as afirmativas verdadeiras e F para as falsas. ( ) No Balanço Patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da entidade. ( ) A Demonstração dos Fluxos de Caixa apresentará as alterações ocorridas durante o exercício no saldo de caixa e equivalentes de caixa. ( ) A Demonstração dos Lucros e Prejuízos Acumulados deverá ser elaborada contendo no mínimo três fluxos: Fluxos das Operações, Fluxos dos Financiamentos e Fluxos dos Financiamentos. ( ) A Demonstração do Valor Adicionado apresentará o valor da riqueza gerada pela entidade, sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída. A sequência está correta em
Alternativas
Q766768 Contabilidade Geral
“Relatório contábil é a exposição resumida e ordenada de dados colhidos pela contabilidade. Objetiva relatar às pessoas que se utilizam da contabilidade os principais fatos registrados pela contabilidade em determinado período.” (Marion, 2009.) Dentre os relatórios contábeis, há os que são obrigatórios, segundo a Lei nº 6.404/1976, denominados demons‐ trações financeiras. Constituem‐se em demonstrações financeiras, EXCETO:
Alternativas
Q766766 Contabilidade Geral
Em relação às demonstrações financeiras, marque V para as afirmativas verdadeiras e F para as falsas. ( ) As demonstrações financeiras de cada exercício devem ser publicadas com a indicação dos valores correspondentes das demonstrações financeiras do exercício imediatamente anterior. ( ) Nas demonstrações financeiras, as contas semelhantes poderão ser agrupadas e os pequenos saldos agregados, desde que indicada a sua natureza e não ultrapassem um décimo do valor do respectivo grupo de contas. ( ) Nas demonstrações financeiras devem ser utilizadas designações genéricas, como “diversas contas” ou “contas correntes”. ( ) Deverão registrar somente a destinação dos prejuízos, enquanto a destinação dos lucros é de exclusiva decisão da diretoria. ( ) Serão complementadas por notas explicativas, quadros analíticos ou outras demonstrações contábeis necessárias para esclarecimentos da situação patrimonial e dos resultados do exercício. A sequência está correta em
Alternativas
Q764907 Contabilidade Geral
Na DRE de uma empresa comercial a conta Vendas contabiliza as entradas ou receitas das operações. Independente do regime contábil, é correto afirma que a conta Vendas representa receita
Alternativas
Q764903 Contabilidade Geral
Ao final de um exercício, uma empresa comercial apurou despesas de equivalência patrimonial na avaliação de sua participação noutra sociedade. O setor de contabilidade deverá classificar na DRE essa despesa como
Alternativas
Q764897 Contabilidade Geral
A Dividendos S/A apurou, ao final de um período, vendas brutas no valor total de $ 625.000,00. Para encaminhar o relatório das vendas líquidas à alta direção, o setor de contabilidade deverá contabilizar as deduções sobre as vendas. São deduções sobre vendas, EXCETO:
Alternativas
Q755235 Contabilidade Geral
De acordo com os pronunciamentos do Comitê de Pronunciamentos Contábeis, na atual estrutura da Demonstração de Resultado, é correto afirmar que
Alternativas
Q744006 Contabilidade Geral
De acordo com a Norma Técnica Brasileira de Contabilidade que trata da apresentação das Demonstrações Contábeis, NÃO é correto afirmar:
Alternativas
Ano: 2015 Banca: AOCP Órgão: FUNDASUS Prova: AOCP - 2015 - FUNDASUS - Analista - Contador |
Q740192 Contabilidade Geral
Assinale a alternativa que se refere exclusivamente a demonstrações contábeis que fazem parte da dinâmica patrimonial.
Alternativas
Q730202 Contabilidade Geral
As variações do patrimônio das entidades estão configuradas em demonstrações contábeis e, dentre elas, tem-se demonstrações que registram as variações do patrimônio, aquelas que registram o resultado das operações e, ainda, as que registram as origens e aplicações dos recursos. As demonstrações contábeis referidas são, respectivamente:
Alternativas
Ano: 2015 Banca: FGV Órgão: CODEMIG Prova: FGV - 2015 - CODEMIG - Analista de Negócios |
Q720350 Contabilidade Geral
Um profissional de mercado realizou a análise econômico-financeira de uma empresa do setor siderúrgico e, para tanto, fez uso das informações contábeis divulgadas em sua Demonstração de Resultado de Exercício – DRE de 2014, que apresentou lucro líquido de R$ 1 milhão. Ao calcular o EVA® (Economic Value Added ou Valor Econômico Adicionado) da empresa para o mesmo período, o profissional:
Alternativas
Q656707 Contabilidade Geral
As alterações na Lei 6.404/1976 estabeleceram um processo de harmonização representado pelas leis 11.638/07 e 11.941/09. Neste sentido, analise os itens a seguir e marque a opção CORRETA. I. As demonstrações contábeis devem especificar sua natureza, a data e/ou o período da entidade a que se referem, cujo grau de revelação deve propiciar o suficiente entendimento do que cumpre demonstrar, inclusive com o uso de notas explicativas; II. O Balanço Patrimonial revela, de forma estática, as contas patrimoniais da empresa que possui como característica mercantil ou comercial; III. Segundo a Lei n° 6.404/76, revogada pela Lei 11.638/07; Art.176: Ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício: BP - Balanço Patrimonial; DRE - Demonstração do Resultado do Exercício; DLPA (DMPL para Cia. Aberta) Demonstração dos Lucros ou Prejuízos Acumulados; DOAR (revogada) pela DFC (Lei 11638/07) – Demonstração do Fluxo de Caixa, se Cia. Aberta, DVA (Lei 11638/07) – Demonstração do Valor Adicionado; IV. Com as alterações fornecidas pela Lei 11.638/07; para o passivo, foi criado o grupo Passivo NãoCirculante, composto pelos Passivo Exigível a Longo Prazo e pelas Aplicações de Liquidez Imediata. Foi extinto o grupo Resultados de Exercícios Futuros. Agora, o Passivo é composto por três grupos principais: Passivo Circulante, Passivo Năo-Circulante e Patrimônio Líquido. O Passivo Circulante e o Patrimônio Líquido năo mudaram; V. Conforme a legislação, em substituição à Demonstração de Lucros e Prejuízos Acumulados, as empresas podem elaborar a Demonstração das Mutações do Patrimônio Líquido. A Demonstração do Valor Adicionado é obrigatória somente para as sociedades Anônimas de Capital Aberto.
Alternativas
Ano: 2015 Banca: IADES Órgão: CRC-MG Prova: IADES - 2015 - CRC-MG - Contador |
Q643703 Contabilidade Geral

Determinada companhia apresentou, no final do exercício, os saldos a seguir.
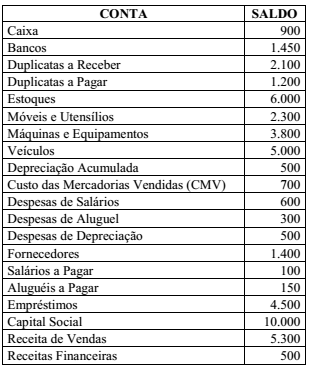
Imagem associada para resolução da questão

Considerando essas informações, é correto afirmar que, ao proceder ao encerramento das contas de resultado, a conta transitória Apuração do Resultado do Exercício (ARE) indicou saldo

Alternativas
Q640191 Contabilidade Geral

Com base nas contas contábeis da Companhia Serve Pra Todos S.A., relativas ao exercício de 2014, a seguir descritas e apresentadas em Reais, pede-se preparar um balanço patrimonial e a respectiva demonstração do resultado do exercício para responder à questão.


Baseado na demonstração do resultado da Companhia, assinale a alternativa que aponta o valor do lucro antes do imposto de renda e da contribuição social sobre o lucro líquido, em 31 de dezembro de 2014 e em Reais.
Alternativas
Q639831 Contabilidade Geral
Após a elaboração da Demonstração do Resultado do Exercício, o Resultado antes do Imposto de Renda e da Contribuição Social foi de
Alternativas
Q639830 Contabilidade Geral
Após a elaboração da Demonstração do Resultado do Exercício e do Balanço Patrimonial, teremos o somatório do Passivo Circulante com o Passivo não Circulante no montante de
Alternativas
Ano: 2015 Banca: VUNESP Órgão: CRO-SP Prova: VUNESP - 2015 - CRO-SP - Assistente Contábil |
Q630273 Contabilidade Geral

Considere os dados a seguir para responder à questão.

Uma empresa tributada pelo lucro real, durante o ano, apresentou os seguintes resultados:


O valor da CSLL (Contribuição Social sobre o Lucro Líquido) é em R$:
Alternativas
Ano: 2015 Banca: VUNESP Órgão: CRO-SP Prova: VUNESP - 2015 - CRO-SP - Assistente Contábil |
Q630271 Contabilidade Geral

Uma empresa de serviços e manutenção em equipamentos, Odont Tecnology Ltda., registrou as seguintes operações durante o quarto trimestre de 2014:

                 ●  Outubro – R$ 550.000,00

                 ●  Novembro – R$ 510.000,00

                 ●  Dezembro – R$ 380.000,00

A empresa é tributada pelo lucro presumido.

A CSLL (Contribuição Social s/ Lucro Líquido) e o IRPJ (Imposto de Renda da Pessoa Jurídica) para o referido trimestre são, respectivamente, em R$:

Alternativas
Respostas
701: B
702: C
703: B
704: D
705: E
706: A
707: E
708: A
709: E
710: E
711: C
712: D
713: A
714: A
715: C
716: D
717: A
718: B
719: E
720: E