Questões de Concurso
Sobre legislação tributária na contabilidade geral em contabilidade geral
Foram encontradas 848 questões


( ) A fiscalização do exercício da profissão contábil, assim entendendo-se os profissionais habilitados como contadores e técnicos em contabilidade, é exercida única e exclusivamente pelo Conselho Federal de Contabilidade - CFC.
( ) Cabe ao Conselho Federal de Contabilidade CFC regular acerca dos princípios contábeis, do Exame de Suficiência, do cadastro de qualificação técnica e dos programas de educação continuada; e editar Normas Brasileiras de Contabilidade de natureza técnica e profissional.
( ) É permitido aos profissionais de contabilidade exercerem a profissão somente após a regular conclusão do curso de bacharelado em ciências contábeis, reconhecido pelo Ministério da Educação, aprovação em exame de suficiência e registro no Conselho Regional de Contabilidade a que estiverem sujeitos.
( ) Os técnicos em contabilidade que já estavam registrados em Conselho Regional de Contabilidade e os que vieram a fazê-lo até dezembro de 2.020, tiveram assegurado o seu direito ao exercício da profissão contábil.
( ) O profissional ou a organização contábil que executam serviços contábeis em mais de um estado são obrigados a comunicar previamente ao Conselho Regional de Contabilidade no qual são registrados o local onde serão executados os serviços.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Julgue o item a seguir.
Considere um tributo cujo valor inicial era de R$
33.981,00 e sobre o qual incidiu uma multa de 0,5%. Após
uma renegociação, foi possível obter um desconto de R$
200,00 sobre o valor total da dívida (principal + multa).
Assim, é correto afirmar que, após o desconto, houve
uma economia de 0,9% sobre o valor inicial do tributo.
Com fundamento na Lei n.º 6.404/1976 (e atualizações posteriores), julgue o item.
O subgrupo “Investimentos” destina‑se a evidenciar
as participações permanentes em outras sociedades e
os direitos de qualquer natureza, não classificáveis no
ativo circulante e que não se destinem à manutenção
da atividade da companhia ou da empresa.
Com fundamento na Lei n.º 6.404/1976 (e atualizações posteriores), julgue o item.
O patrimônio líquido é dividido em capital social,
reservas de capital, ajustes de avaliação patrimonial,
reservas de lucros, ações em tesouraria e
prejuízos acumulados.
Com base nas contas de resultado acima, extraídas do balancete da Cia. Tico‑Tico, em 31/12/2022, bem como nas disposições da atual legislação societária, julgue o item.
O valor total devido a título de IRPJ e CSL sobre o lucro
equivale a R$ 5.250.
Com base nas contas de resultado acima, extraídas do balancete da Cia. Tico‑Tico, em 31/12/2022, bem como nas disposições da atual legislação societária, julgue o item.
O resultado com mercadorias de 2022 foi de 39.000.
Com base nas contas de resultado acima, extraídas do balancete da Cia. Tico‑Tico, em 31/12/2022, bem como nas disposições da atual legislação societária, julgue o item.
As deduções da receita bruta equivalem a R$ 19.000.
Esse tipo de imposto tem como característica principal o fato de que o(a):
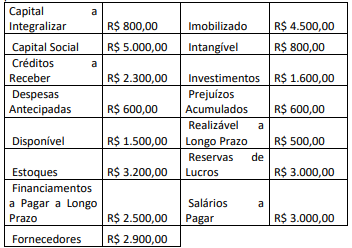
Após a elaboração do Balanço Patrimonial, conforme a Lei 6.404/76,
I. antes do período de reporte corrente.
II. durante o período de reporte corrente.
III. após o final do período de reporte, mas antes de autorizada a emissão das demonstrações contábeis.
IV. após o final do período de reporte, e depois de autorizada a emissão das demonstrações contábeis.
De acordo com o Pronunciamento Técnico CPC 15 (R1) – Combinação de Negócios, quando não há ajustes específicos decorrentes da própria operação de combinação de negócios, o adquirente deve divulgar informações que permitam aos usuários das demonstrações contábeis avaliar a natureza e os efeitos financeiros de combinação de negócios que ocorram em
Em 31/12/2021, a receita foi de R$80.000 e as despesas, de R$70.000.
Já em 31/12/2022, a receita foi de R$100.000 e as despesas, de R$75.000.
Todas as receitas são tributáveis e as despesas dedutíveis para efeito de apuração do imposto de renda e contribuição social. Além disso, a sociedade empresária só realiza transações à vista. Ainda, apresenta perspectiva de lucros futuros em todos os anos.
O crédito fiscal da sociedade empresária em 31/12/2022, de acordo com a legislação tributária brasileira, considerando alíquota de imposto de renda e contribuição social de 34%, foi
( ) O crédito lançado fora dos momentos aludidos na legislação (extemporâneo) será escriturado no campo "Outros Créditos" do livro Registro de Apuração do ICMS, devendo ser anotadas no livro Registro de Documentos Fiscais e Termos de Ocorrências as causas determinantes da escrituração extemporânea.
( ) O crédito extemporâneo é sempre escriturado por seu valor corrigido e com a devida atualização monetária.
I. A indicação na escrituração de saldo credor caracteriza-se como omissão no registro de receita, ressalvada ao contribuinte a prova da improcedência da presunção.
II. A falta de escrituração de pagamentos efetuados caracteriza-se como omissão no registro de receita, ressalvada ao contribuinte a prova da improcedência da presunção.
III. A manutenção no passivo de obrigações já pagas ou cuja exigibilidade não seja comprovada caracteriza-se como omissão no registro de receita, ressalvada ao contribuinte a prova da improcedência da presunção.
Está(ão) CORRETO(S):
Assinale a alternativa que consta uma restrição inerente à informação contábil.
Analise as informações a seguir:
I. A competência para a propositura das ações de recuperação judicial e falência, bem como para a homologação da recuperação extrajudicial, é do juízo do principal estabelecimento do devedor, que deve ser entendido como aquele em que se encontra centralizado o menor volume de negócios da empresa.
II. A petição inicial de recuperação judicial será instruída com as demonstrações contábeis relativas aos 6 (seis) últimos exercícios sociais e as levantadas especialmente para instruir o pedido, confeccionadas com estrita observância da legislação societária aplicável e compostas obrigatoriamente de balanço patrimonial.
Marque a alternativa CORRETA:
Quanto à contabilidade tributária, julgue o item.
O Simples Nacional é um regime tributário
compartilhado por todas as esferas da Administração,
a que podem aderir as microempresas e empresas de
pequeno porte, definidas em função dos respectivos
limites de receita bruta, que, no entanto, podem
ser ajustados por cada estado, para as empresas
de pequeno porte (EPP), em função da respectiva
participação no PIB.
Quanto à contabilidade tributária, julgue o item.
Se a empresa sujeita à apuração do imposto de renda
com base no lucro real optar por recolhimentos
com base em estimativa, o ajuste pelo imposto
efetivamente devido será realizado ao final do
exercício, debitando‑se o valor antecipado e
creditando‑se o valor a pagar.

 Conheça nossos planos