Questões de Concurso
Sobre legislação tributária na contabilidade geral em contabilidade geral
Foram encontradas 848 questões


Despesas administrativas.............................$ 1.750,00 Receita por serviços prestados..................... $ 1.500,00 ICMS sobre vendas.....................................$ 780,00 Mercadorias (X0).........................................$ 320,00 Compras........................................................ $ 1.100,00 Vendas.......................................................... $ 4.200,00 Estoque final de mercadorias (X1) ...............$ 250,00
Com base exclusivamente nesses dados hipotéticos, o lucro obtido antes do imposto de renda e da contribuição social corresponde a
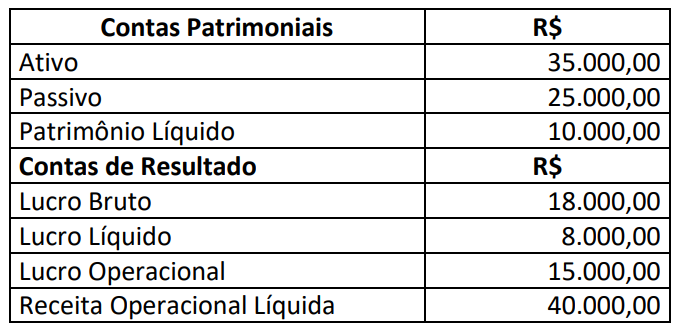
Considerando somente os dados apresentados, podemos afirmar que:
Uma das características do sistema tributário brasileiro é a carga tributária bruta ser superior à carga dos países da OCDE e inferior à carga dos países emergentes.
• O prazo do arrendamento é de cinco anos O contrato de arrendamento não é rescindível e não contém opção de renovação, obrigando-se a pagamentos iguais de RS 20.711,11 no início de cada ano. O valor presente dos pagamentos do arrendamento é de, aproximadamente, RS 95.890,35.
• A máquina tem um valor justo no inicio do arrendamento de R$ 100.000, uma vida econômica estimada de cinco anos e um valor residual garantido de R$ 5.000 (o arrendatário espera que seja provável que o valor esperado do valor residual no final do arrendamento seja superior ao valor garantido de R$ 5.000).
• A taxa de empréstimo incremental do arrendatário é de 5% ao ano.
• O arrendatário tem como politica contábil depreciar suas máquinas e equipamentos linearmente.
• O arrendador definiu uma taxa de aluguel anual para obter uma taxa de retorno de 4% ao ano, e o arrendatário está ciente dessa taxa.
Nesse caso, considerando-se as informações apresentadas, a empresa:

Atualmente, temos um sistema de "atributos mistos" no qual é utilizada uma das duas formas de mensuração mais comumente usadas, baseadas em custo histórico e valor justo.
Nesse sentido, segundo os preceitos da Norma Brasileira de Contabilidade TG Estrutura Conceitual vigente:
Com base na IN 1234/2012, estão passíveis de sofrer retenção:
Em relação às consequências ao processo de convergência das normas contábeis, avalie se as afirmativas a seguir são falsas (F) ou verdadeiras (V):
( ) Aumento do custo do capital que deriva da processo. ( ) Redução de riscos nos investimentos internacionais, sob a forma de empréstimo financeiro ou sob a forma de participação societária. ( ) Maior facilidade de comunicação internacional no mundo dos negócios com o uso de uma linguagem contábil mais homogênea.
As afirmativas são, respectivamente,
Quanto ao programa de contabilidade geral, julgue o item.
Segundo as normas internacionais, incorporadas às
nacionais, uma combinação de negócios envolve,
necessariamente, a aquisição de controle acionário de
uma sociedade com personalidade jurídica distinta.
Considerando-se somente as informações apresentadas e uma alíquota de 34% de imposto de renda, ao fim do primeiro ano (X1):
1. Lucro antes do IRPJ e CSLL: R$ 500.000. 2. Receita de equivalência patrimonial: R$ 80.000. 3. Perdas por redução ao valor recuperável de bens não alienados: R$ 30.000. 4. Variação realizada de valor justo de natureza credora de ativos financeiros: R$ 12.000. 5. Despesa de depreciação de bens objeto de contrato de arrendamento mercantil: R$ 22.000.
Considerando as informações apresentadas, qual é o valor da base de cálculo do IRPJ (lucro real) da Cia. Beta para o ano de 2022?
A demonstração das mutações do patrimônio líquido é definida como obrigatória pela Lei n.º 6.404/1976 e como opcional pelo Comitê de Pronunciamentos Contábeis.
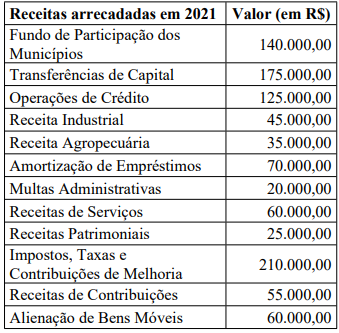
De acordo com os parâmetros da Lei Complementar nº 101/2000 – Lei de Responsabilidade Fiscal (LRF), o valor da Receita Corrente Líquida do Município de Órion em 2021 é de:
No exercício financeiro de 2021, o Município de Órion arrecadou as seguintes receitas orçamentárias:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP – 8ª Edição), o valor
das receitas efetivas arrecadadas em 2021 importa em:
Nos termos do art. 74, da Constituição do Estado de Minas Gerais, a fiscalização contábil, financeira, orçamentária, operacional e patrimonial do Estado e das entidades da administração indireta é exercida pela Assembleia Legislativa, mediante controle externo e, pelo sistema de controle interno de cada Poder e entidade. Portanto, deverá prestar contas a pessoa física ou jurídica que:
I. Utilizar, arrecadar, guardar, gerenciar ou administrar dinheiro, bem ou valor públicos ou pelos quais responda o Estado ou entidade da administração indireta;
II. Assumir, em nome do Estado ou de entidade da administração indireta, obrigações de natureza pecuniária; e,
III. Assumir, arrecadar, pagar e delegar, em nome do Estado, quaisquer obrigações.
Estão CORRETAS as assertivas:

 Conheça nossos planos