Questões de Concurso
Sobre legislação tributária na contabilidade geral em contabilidade geral
Foram encontradas 848 questões


Considerando as regras relacionadas à obrigatoriedade de apresentação da ECD, associe os itens da Coluna A às respectivas situações descritas na Coluna B. Em seguida, assinale a alternativa que apresenta a sequência CORRETA.
Coluna A
1. Lucro Real.
2. Lucro Presumido.
3. Pessoas Jurídicas Imunes ou Isentas.
4. Sociedade em Conta de Participação (SCP).
5. Simples Nacional – Aporte de Capital. 6. Pessoa Jurídica – Recursos no Exterior.
7. Empresa Simples de Crédito (ESC).
8. Demais Pessoas Jurídicas.
Coluna B
( ) Empresas Simples de Crédito (ESC), instituídas pela Lei Complementar nº 167, de 24 de abril de 2019.
( ) Pessoas jurídicas domiciliadas no País que mantenham no exterior recursos em moeda estrangeira relacionados ao recebimento de exportações, nos termos do art. 8º da Lei nº 11.371, de 28 de novembro de 2006.
( ) Pessoas jurídicas submetidas à tributação com base no lucro real estão abrangidas pela obrigatoriedade de apresentação da ECD.
( ) Microempresa ou empresa de pequeno porte que tenha recebido aporte de capital nas condições previstas nos arts. 61-A a 61-D da Lei Complementar nº 123, de 2006.
( ) Sociedades em Conta de Participação que estejam enquadradas nas hipóteses de obrigatoriedade seguem as regras aplicáveis à ECD e devem apresentá-la em arquivo próprio, separado da escrituração da sócia ostensiva.
( ) Pessoas jurídicas imunes ou isentas que tenham auferido receitas, doações, incentivos, subvenções, contribuições, auxílios, convênios e ingressos semelhantes cuja soma seja igual ou superior a R$ 4.800.000,00.
( ) Pessoa jurídica tributada pelo lucro presumido que não tenha optado pela manutenção do Livro Caixa, nos termos do parágrafo único do art. 45 da Lei nº 8.981/1995, ou que tenha distribuído lucros ou dividendos nas condições que determinam a obrigatoriedade da ECD.
( ) Pessoas jurídicas que não estejam enquadradas nas hipóteses de obrigatoriedade podem apresentar a ECD de forma facultativa, observadas as disposições aplicáveis.
Assinale a alternativa que apresenta a sequência CORRETA:
O técnico em contabilidade deverá escriturar o débito da conta contábil Estoque de mercadorias o valor de:
Com relação a elas, analise os fatos a seguir.
I. Provisão para contingências constituídas no período.
II. Resultado positivo da avaliação de investimentos pelo valor de patrimônio líquido.
III. Dividendos derivados de participações societárias em pessoas jurídicas domiciliadas no Brasil que foram computados como receita.
O resultado do período-base, apurado com observância da legislação comercial, será ajustado pela exclusão de
Considerando a alíquota de imposto de renda e a contribuição social de 34%, de acordo com o Pronunciamento CPC 32 - Tributos sobre o Lucro, no ano, é reconhecido um
ICMS (imposto recuperável) incluído na nota fiscal: R$ 18.000,00.
Frete para transporte das mercadorias até a empresa, pago pela Sociedade Empresária “A”: R$ 4.000,00.
Considerando as regras da NBC TG 16 (R2) – ESTOQUES, o valor inicial a ser registrado na conta de Estoques é de
No que diz respeito à contabilização de operações mercantis e financeiras diversas, julgue o item subsequente.
Considere que uma loja que utiliza o método de inventário periódico para apuração de estoques tenha adquirido, a prazo, R$ 10 mil em mercadorias para revenda, estando embutidos 18% de ICMS nesse valor. Além disso, houve frete de R$ 500, com ICMS de 12%, destacado na nota fiscal da compra. A loja tem direito à compensação tributária dos valores de ICMS pagos. Nesse caso, a contabilidade da loja deve realizar a seguinte contabilização.
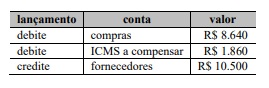
No que diz respeito à contabilização de operações mercantis e financeiras diversas, julgue o item subsequente.
Considere que um estabelecimento comercial que utiliza o método de inventário periódico para apuração de estoques tenha vendido, a prazo, por R$ 5 mil, mercadorias que haviam sido compradas, líquidas de ICMS, pelo valor de R$ 2,5 mil. Considere, ainda, que o ICMS na venda seja de 18%. Nessa situação, a contabilização dessa venda exigirá, de forma imediata, os seguintes lançamentos contábeis.
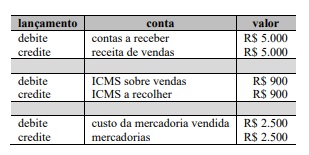
Qual é o procedimento correto?
No que se refere à contabilização de tributos, julgue o próximo item.
O cálculo da contribuição para a COFINS devida pelas pessoas jurídicas de direito privado deve partir do valor do lucro bruto evidenciado na demonstração do resultado do exercício, sobre o qual incidirão os ajustes estabelecidos na legislação vigente.
No que se refere à contabilização de tributos, julgue o próximo item.
Quando da incidência do PASEP, a pessoa jurídica submetida ao regime cumulativo deve contabilizar essa contribuição social a débito de uma conta de despesa operacional e a crédito de uma conta de passivo representativa da obrigação de efetuar o recolhimento do tributo no futuro.
No que se refere à contabilização de tributos, julgue o próximo item.
É permitida a dedução do valor da contribuição social sobre o lucro líquido para fins de determinação do lucro real das pessoas jurídicas sujeitas a esse regime fiscal.
No que se refere à contabilização de tributos, julgue o próximo item.
O valor do ICMS recuperável deve ser registrado como ativo por ocasião da aquisição de mercadorias para revenda, e esse valor deve ser reconhecido como despesa pela empresa adquirente no momento em que ocorrer a revenda dessas mercadorias.
No que se refere à contabilização de tributos, julgue o próximo item.
Ao proceder à retenção na fonte do imposto de renda incidente sobre os salários pagos aos seus empregados, a empregadora deve debitar a conta de despesa de imposto de renda e creditar a conta de passivo representativa do imposto de renda a recolher.
No que se refere à contabilização de tributos, julgue o próximo item.
A diferença entre o valor contábil de um ativo ou passivo e a sua base fiscal que seja classificada como diferença temporária tributável deve ser reconhecida contabilmente como passivo fiscal diferido.
Nessa situação hipotética, conforme a sistemática de recuperação do referido imposto, o valor registrado no estoque deverá ser de
No ano, a entidade reconheceu uma despesa com a constituição de provisão para contingências de R$ 100.000. A causa deverá ser julgada em 2026.
Considerando que a alíquota do imposto de renda e contribuição social é de 34% sobre o lucro real, em 31/12/2025, o imposto de renda e contribuição social foram de

 Conheça nossos planos