Questões de Concurso
Sobre legislação tributária na contabilidade geral em contabilidade geral
Foram encontradas 848 questões


De acordo com a Resolução CFC nº 1.138/2008 – NBC TG 09 – Demonstração do Valor Adicionado, a DVA deve proporcionar aos
usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como
tais riquezas foram distribuídas. Uma sociedade comercial apresentou a Demonstração do Resultado referente ao exercício de 2023:
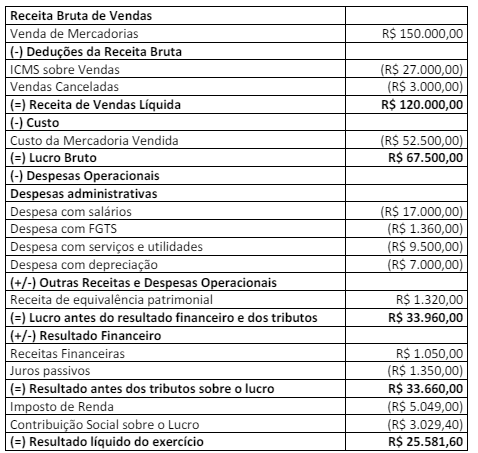
Outras informações:
• Adquiriu Mercadorias para Revenda à vista no valor de R$ 100.000,00, com incidência de ICMS calculado à alíquota de 18%;
• Vendeu 80% das mercadorias adquiridas, destacando-se o ICMS calculado à alíquota de 18%;
• A contribuição devida ao INSS corresponde a 35% das Despesas com Salários;
• As Despesas com Utilidades e Serviços referem-se a energia, água e internet, isentas de tributos;
• Não havia estoques iniciais e o PIS e COFINS são enquadrados no regime cumulativo;
• O Lucro foi distribuído da seguinte forma: 60% com dividendos e 40% com lucros retidos.
(CFC, NBC TG 09 – Demonstração do Valor Adicionado.)
Considerando somente a primeira parte da DVA, analise as afirmativas a seguir.
I. A Venda de Mercadorias e o Valor Adicionado Bruto evidenciarão, respectivamente, os valores de R$ 150.000,00 e R$ 76.475,61.
II. O Custo das Mercadorias Vendidas e o total dos Insumos adquiridos de Terceiros evidenciarão, respectivamente, os valores de R$ 64.024,39 e R$ 73.524,39.
III. As Retenções e o Valor Adicionado Líquido produzido pela entidade evidenciarão, respectivamente, os valores de R$ 7.000,00 e R$ 66.475,61.
IV. O Valor Adicionado recebido em Transferência e o Valor Adicionado a Distribuir evidenciarão, respectivamente, os valores de R$ 2.370,00 e R$ 68.845,61.
Está correto o que se afirma em
I. Constitui atribuição do Conselho Federal de Contabilidade decidir, em última instância, recursos de penalidade imposta pelos Conselhos Regionais.
II. Constitui atribuição do Conselho Federal de Contabilidade publicar o relatório mensal de seus trabalhos, em que deverá figurar a relação apenas dos profissionais adimplentes.
III. Constitui atribuição do Conselho Federal de Contabilidade aprovar os Regimentos Internos organizados pelos Conselhos Regionais modificando o que se tornar necessário, a fim de manter a respectiva unidade de ação.
Marque a alternativa CORRETA:
I. A base de cálculo do imposto é, quanto às operações de crédito, o montante da obrigação, compreendendo o principal e os juros.
II. A base de cálculo do imposto é, quanto às operações de câmbio, o respectivo montante em moeda nacional, recebido, entregue ou posto à disposição.
Marque a alternativa CORRETA:
• Receita de equivalência patrimonial (não tributável): R$ 100.000,00;
• Despesas com provisão para processos judiciais trabalhistas (não dedutíveis – temporárias): R$ 180.000,00;
• Despesas com multas (não dedutíveis): R$ 20.000,00;
• Lucro contábil antes dos tributos sobre o lucro: R$ 300.000,00.
A indústria apresenta sólido histórico de lucratividade e um orçamento criterioso que também prevê a apuração de lucros tributáveis nos próximos cinco anos. Com base exclusivamente nas informações apresentadas e, ainda, considerando o disposto na NBC TG 32 (R4) – Tributos sobre o lucro, o lucro líquido (contábil) da indústria, no exercício findo em 31/12/2022, tendo em vista a alíquota fixa de tributos sobre o lucro de 34%, foi de:
Sobre adições e exclusões, assinale a alternativa correta.
Em conformidade com a legislação vigente, assinale a alternativa correta sobre retenções.
O estabelecimento da empresa prestadora dos serviços de auditoria se localiza no Município “A”, onde ocorre a incidência do ISS pela alíquota de 4%, enquanto a empresa cliente se localiza no Município “B”, cuja alíquota de ISS é de 3% para a prestação dos serviços de auditoria. Ao receber o valor pactuado, a empresa de auditoria tem a obrigação de emitir documento fiscal referente aos serviços prestados, nele consignando o valor do ISS devido a ser recolhido.
Com base nessas informações, o custo tributário de ISS (despesa de ISS lançada na contabilidade da empresa de auditoria) e a receita líquida da empresa prestadora (após o recolhimento do ISS devido) serão, respectivamente, de:
I. Valor das mercadorias: R$ 2.500,00.
II. Valor do frete cobrado do adquirente: R$ 500,00.
III. Aliquota de ICMS: 18%.
IV. Valor total da Nota Fiscal: R$ 3.000,00.
Considerando que o ICMS é um imposto recuperável para a empresa comercial adquirente, o valor do ICMS a recuperar e o valor contábil dos estoques das mercadorias adquiridas são, respectivamente, de:
Essa consultoria financeira é remunerada por seus serviços, mediante pagamento de mensalidades por seus clientes. Essa empresa, no 2º trimestre de 2023, obteve um faturamento trimestral de R$ 400.000,00.
Considerando que a consultoria financeira está enquadrada no regime de apuração pelo Lucro Presumido do Imposto de Renda, os valores: I) da Contribuição Social sobre o Lucro Liquido (CSLL) e II) Imposto de Renda da Pessoa Jurídica total (alíquota base e adicional de IRPJ), devidos ao final do trimestre serão, respectivamente, de:

 Conheça nossos planos